*이 글은 정보 제공 목적입니다
사고가 나고 나서야 자기 보험증권을 처음 꼼꼼히 읽어 보는 분들이 많습니다. 그런데 막상 펼쳐 보면 자기차량손해라는 낯선 항목을 마주하게 됩니다. 내 차를 고칠 때 당연히 보험금이 나올 것이라 생각했지만, 보험사로부터 약관상 면책이라는 답변을 듣고 당황하는 경우를 종종 봅니다.
저도 예전에 사고를 처리하며 비슷한 고민을 했던 적이 있습니다. 단순히 보험에 가입되어 있다고 해서 모든 수리비를 보장받는 것은 아니라는 사실을 뒤늦게 알게 되었습니다. 담보마다 면책사유가 다르다는 점을 이해하는 것이 청구의 첫걸음입니다.
자동차보험의 담보 구조와 내 차를 위한 보장
자동차보험은 하나의 통짜 보험이 아닙니다. 서로 다른 위험을 맡는 여러 담보가 묶여 있는 구조입니다.
먼저 크게 두 갈래로 나뉩니다. 남에게 입힌 손해를 대신 물어주는 배상책임 담보와 내가 입은 손해를 보상하는 내 차·내 몸을 위한 담보입니다.
배상책임 담보는 대인배상I, 대인배상II, 대물배상이 포함됩니다. 피해자가 있는 사고에서 작동하는 핵심 담보입니다.
반면 내가 입은 손해를 보상하는 담보는 자기신체사고, 무보험자동차에 의한 상해, 그리고 자기차량손해가 있습니다.
자동차손해배상 보장법은 대인배상I과 대물배상 중 일부를 의무보험으로 규정합니다. 의무보험은 면책의 폭이 매우 좁게 설정되어 있습니다.
하지만 가입자가 선택하는 임의보험인 자기차량손해는 면책 사유가 훨씬 폭넓게 인정됩니다.
자기차량손해 면책 사유를 직접 확인해 보니
음주운전을 했으니 보험이 하나도 안 된다거나, 반대로 보험에 들었으니 다 된다는 말은 모두 부정확합니다. 담보마다 약관이 정한 면책 사유가 다르기 때문입니다.
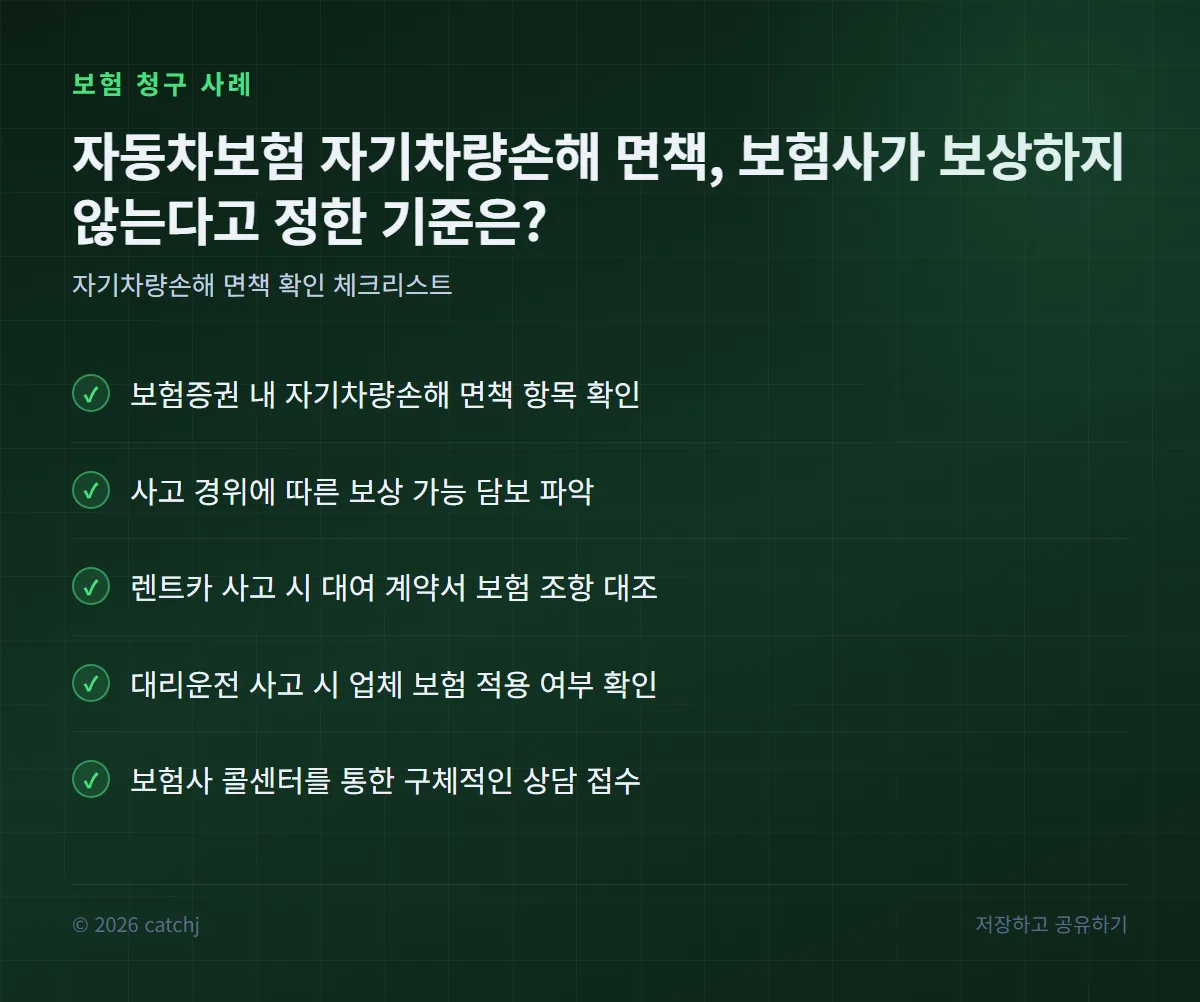
자기차량손해는 내 차의 손해를 보상하는 영역입니다. 보험사가 보상하지 않는다고 정한 사유를 약관에서 확인하는 과정이 필요합니다.
보험사가 보상 범위와 한도를 안내할 때 특정 담보에서 면책이라고 하면, 그 담보의 약관을 다시 들여다봐야 합니다.
사고가 발생했을 때 어느 담보에서 청구하느냐에 따라 보상 한도와 과실 반영 방식이 완전히 달라집니다.
보험사가 안내하지 않은 청구 경로가 남아 있는 경우도 있습니다. 그래서 내 보험증권을 미리 한 번씩 살펴보는 습관을 들여두었습니다.
궁금한 점 정리
Q. 렌트카 단독사고가 났는데 자기차량손해로 보상이 가능한가요?
A. 렌트카의 경우 일반 자가용 자동차보험과는 약관이 다를 수 있습니다. 가입한 보험증권의 면책 사유와 렌트카 계약서의 보험 조항을 우선적으로 확인해야 합니다.
Q. 대리운전 중 사고가 났는데 제 보험으로 처리해야 하나요?
A. 대리운전자의 과실로 사고가 발생했다면 대리운전업체가 가입한 보험으로 처리하는 것이 원칙입니다. 면책 여부와 과실 비율은 사고 당시 상황에 따라 달라질 수 있습니다.
사고의 경위가 구체적으로 어떠한지에 따라 보상 여부는 달라질 수 있습니다. 보험사 콜센터를 통해 구체적인 상담 접수를 진행하는 것이 가장 정확합니다.
내 차의 손해를 보장받고 싶다면 자기차량손해 담보의 면책 규정을 먼저 확인하는 것이 좋습니다. 운전자의 범위나 사고 상황에 따라 보장 경로가 달라지기 때문입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.