*이 글은 정보 제공 목적입니다
장기간 방치된 보험 계약이나 지급 후 수령하지 못한 보험금이 실제로 존재할 수 있어, 이를 확인하는 과정이 필요해 보였습니다.
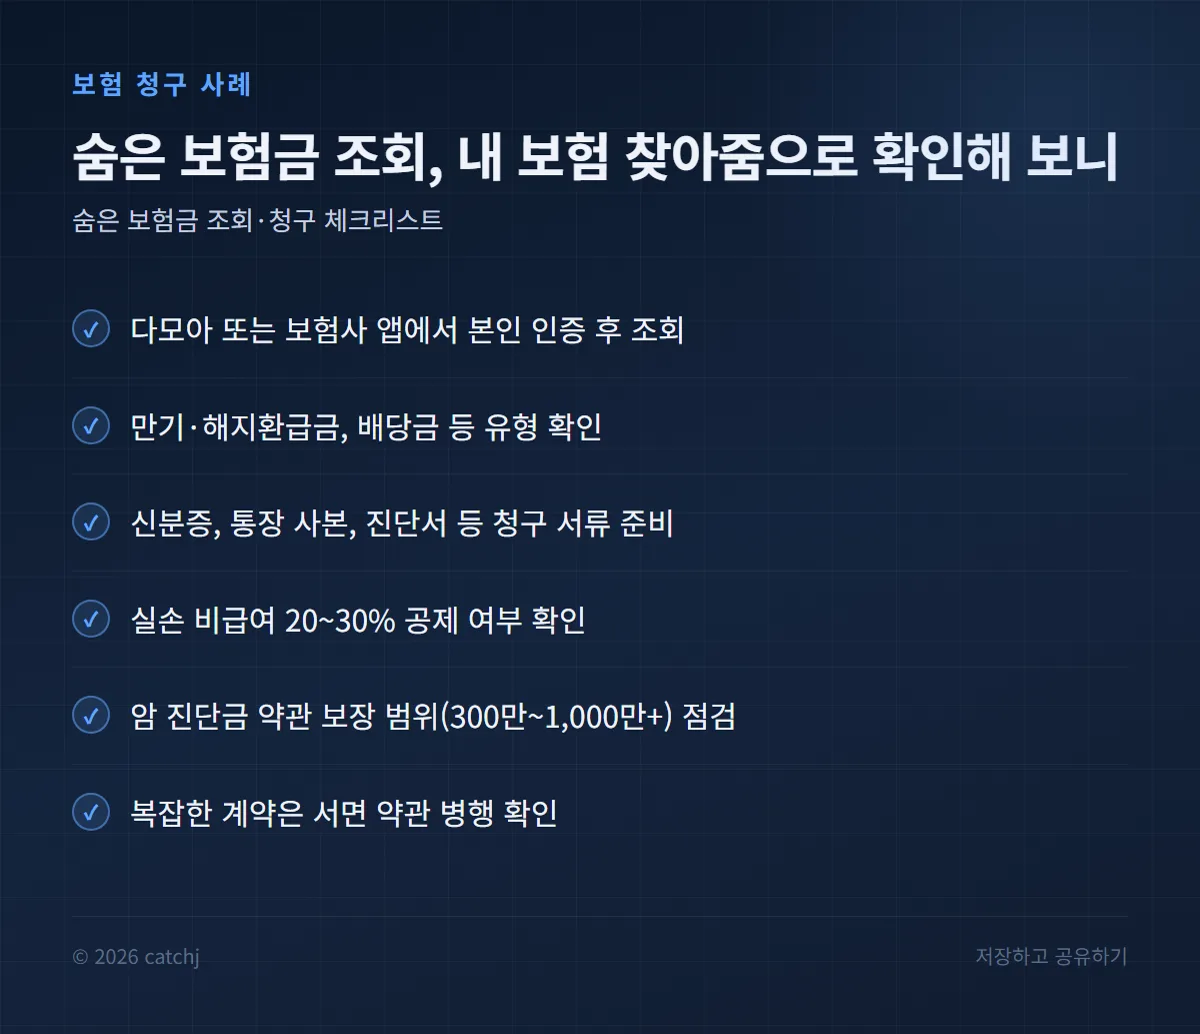
금융감독원 금융소비자정보포털 '다모아' 또는 각 보험사 공식 홈페이지를 통해 본인 명의의 미수령 보험금을 조회할 수 있다는 점을 먼저 확인했어요.
주요 유형으로는 만기보험금, 해지환급금, 배당금, 보험료 반환금 등이 포함되며, 이 중 일부는 상금 성격이 강해 쉽게 간과하기 쉽습니다.
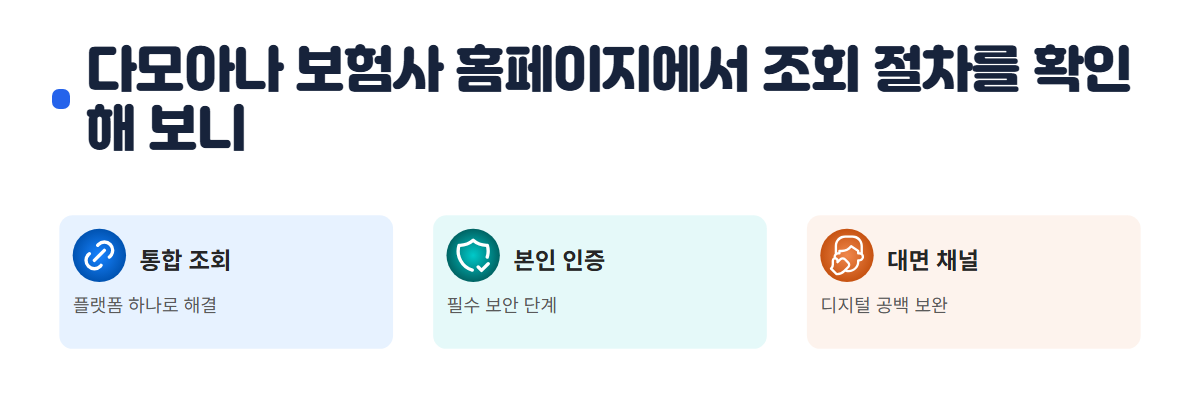
다모아나 보험사 홈페이지에서 조회 절차를 확인해 보니
기존에는 영업점을 직접 방문하거나 앱 하나하나를 넘겨보며 확인해야 했던 부분이, 플랫폼 통합으로 인해 한 곳에서 해결 가능해져 접근성이 좋아졌습니다.
조회 시에는 반드시 본인 인증 절차가 필요하며, 이는 개인정보 보호를 위한 필수 단계임을 인지하고 진행했어요.
디지털 소외계층의 경우 모바일 앱 사용에 어려움이 있을 수 있어, 이러한 공백을 메우기 위한 대면 채널의 중요성도 함께 고려해 보았습니다.
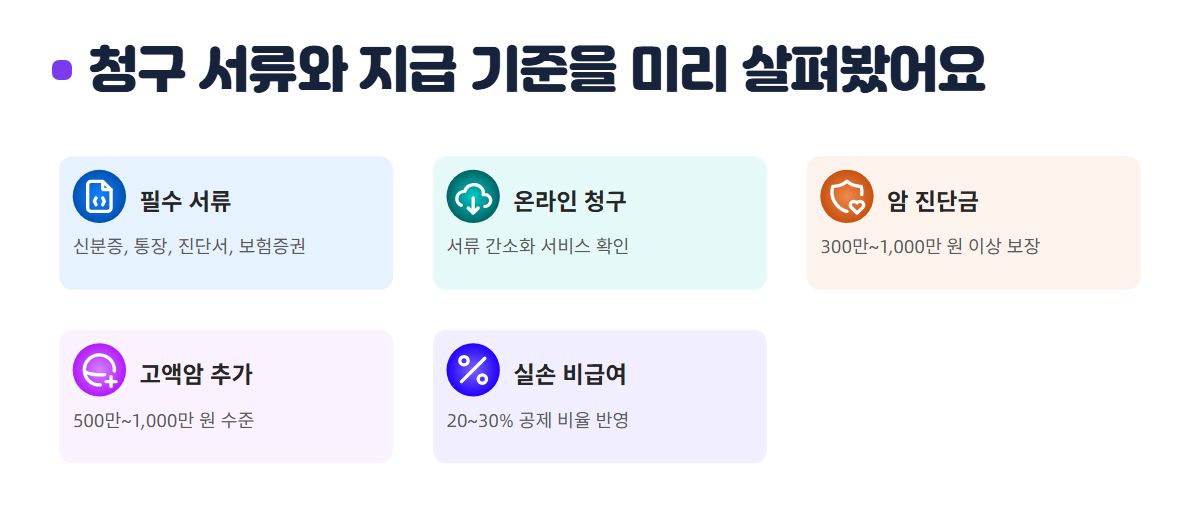
청구 서류와 지급 기준을 미리 살펴봤어요
실제로 보험금을 청구하기 위해서는 신분증, 통장 사본, 진단서 또는 소견서, 그리고 보험증권 또는 보험계약서 등이 필요하다고 안내되어 있습니다.
일부 보험사는 온라인 청구 시스템을 통해 이러한 서류 제출을 생략하거나 간소화하는 서비스를 제공하고 있어, 사용 전 해당 보험사의 최신 공지를 확인하는 것이 좋습니다.
암 진단금의 경우 진단 시점에 약관에 따라 300만 원부터 1,000만 원 이상까지 보장되며, 고액암인 경우 500만 원에서 1,000만 원 수준의 추가 보장이 일반적이라는 점도 함께 확인했어요.
실손보험의 비급여 항목에 대해서는 20~30%의 공제가 적용될 수 있어, 실제 수령액 계산 시 이 비율을 반드시 반영해야 합니다.
수령 전 확인해야 할 공제 및 조건
보험 종류와 약관에 따라 공제금액이 달라지므로, 단순 금액만 보지 않고 약관 조항을 꼼꼼히 읽는 과정이 필수였습니다.
특히 장기계약인 경우 중간에 해지 시 발생하는 해지환급금과 만기 시 수령하는 만기보험금의 차이를 이해하는 것이 중요합니다.
모바일 앱을 통한 환급금 조회가 일반화되었지만, 복잡한 계약 사항은 여전히 서면 약관 확인이 병행되어야 정확한 정보를 얻을 수 있습니다.
궁금한 점 정리
환급금 조회, 모바일 앱으로도 가능한가요?
네, 금융감독원 다모아 서비스나 개별 보험사 모바일 앱을 통해 인증 후 조회 가능합니다.
디지털 소외계층, 영업점서 숨은 자산 찾기 어렵지 않나요?
온라인 채널 확대에도 불구하고, 고령자 등 디지털 취약계층을 위한 대면 상담 및 방문 서비스는 여전히 유지되고 있습니다.
같은 상황이라면 먼저 다모아 플랫폼을 통해 전체 현황을 파악한 뒤, 개별 보험사 약관의 공제 요건을 대조해 보는 것이 좋습니다.
이는 복잡한 계약 구조 속에서 내게 유리한 조건과 누락된 부분을 동시에 점검할 수 있는 가장 확실한 방법입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.