*이 글은 정보 제공 목적입니다.
갱신 안내가 와서 보험료를 확인했는데, 지난번보다 오른 금액이 적혀 있었습니다.
왜 올랐는지, 다음엔 또 얼마나 오를지 안내문만 봐서는 감이 잡히지 않았어요.
그래서 이번엔 오른 금액만 쫓지 않고, 갱신 구조가 어떻게 생겼는지부터 따로 뜯어 봤습니다.
갱신 주기가 몇 년인지부터 확인해 봤어요
제일 먼저 확인한 건 갱신 주기였습니다.
보험사별로 구조가 다를 수 있었고, 같은 보험이라도 갱신 주기에 따라 보험료가 다르게 책정될 수 있었어요.
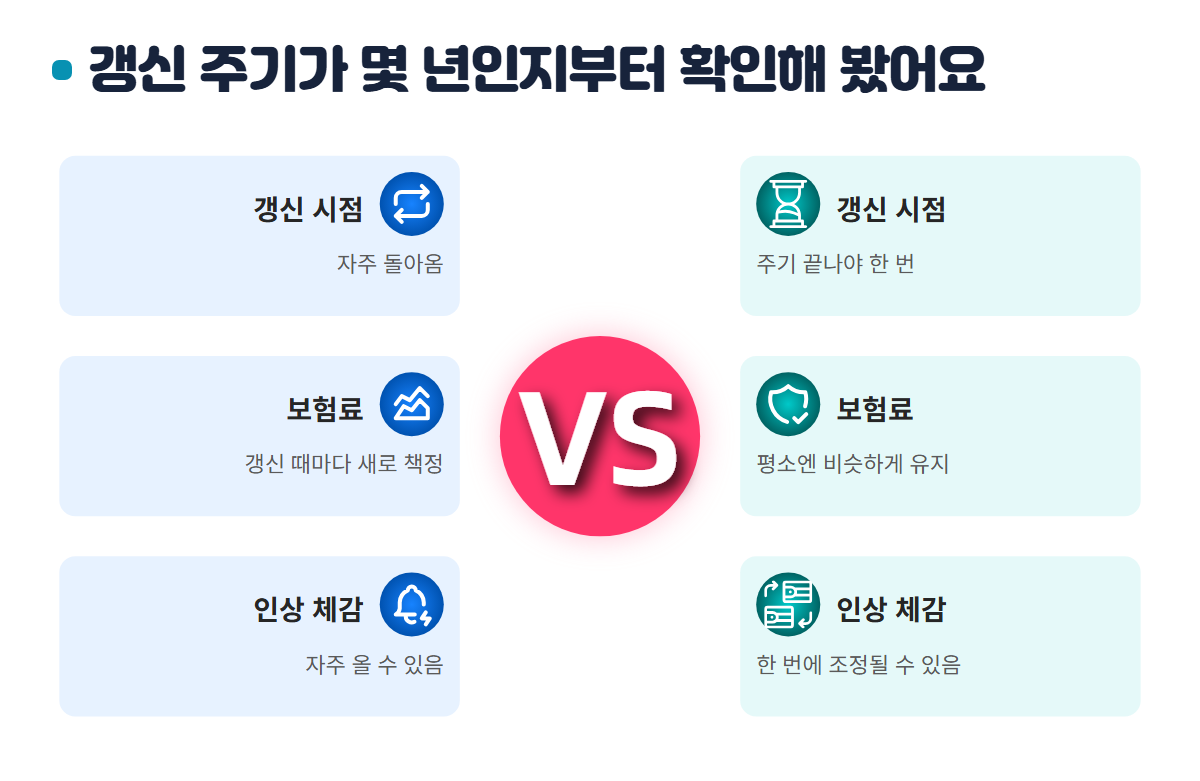
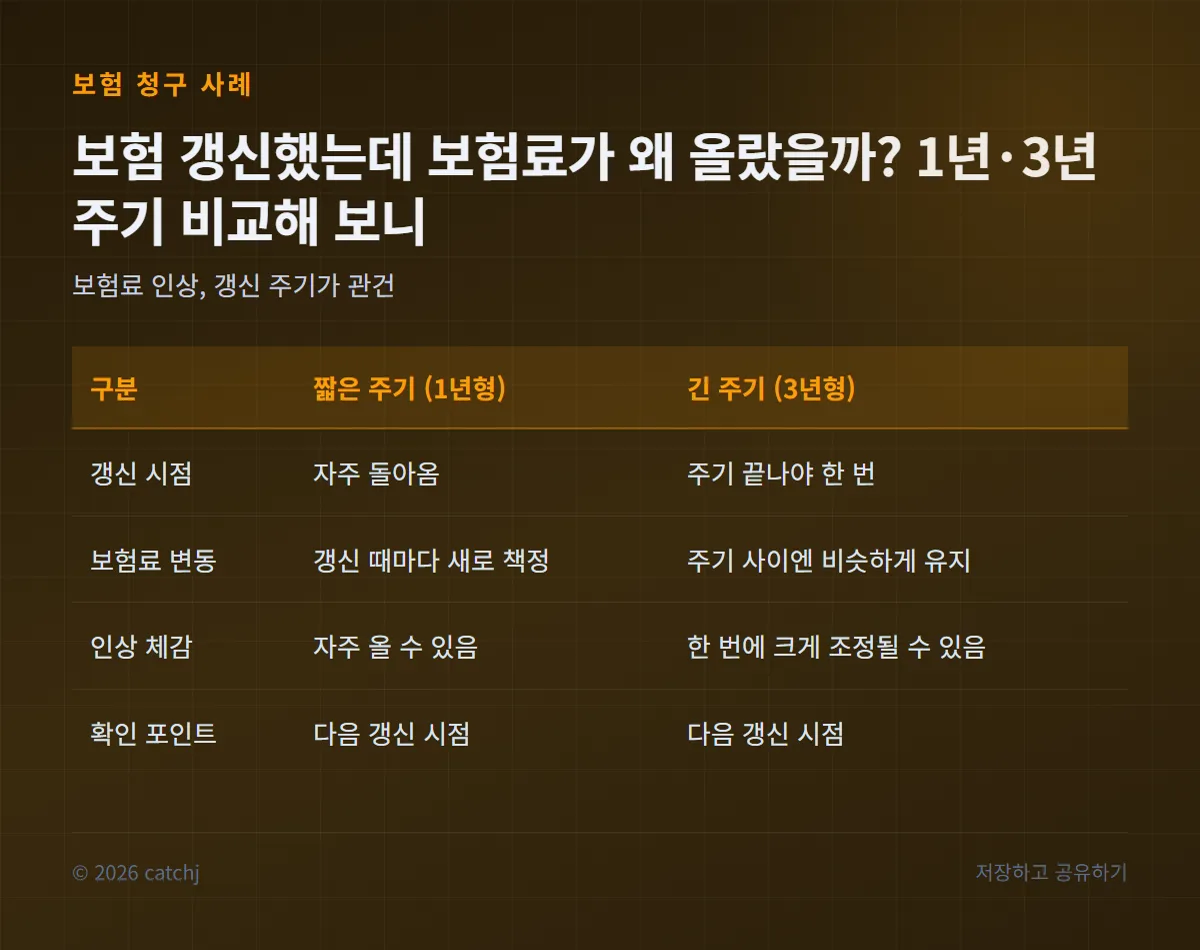
1년마다 갱신되는 구조와 3년마다 갱신되는 구조가 있으면, 보험료가 바뀌는 시점 자체가 달라집니다.
주기가 짧으면 갱신 시점이 자주 돌아오고, 그때마다 보험료가 새로 잡힐 수 있는 거예요.
반대로 주기가 길면 그 사이에는 비슷한 수준이 유지되다가, 갱신 시점에 한 번에 조정될 수 있었습니다.
그래서 "이번에 얼마 올랐나"만 봐서는 구조가 보이지 않았어요.
다음 갱신이 언제인지, 그때 또 바뀌는지까지 같이 봐야 전체 그림이 나왔습니다.
오른 보험료의 원인을 따로 나눠 봤어요
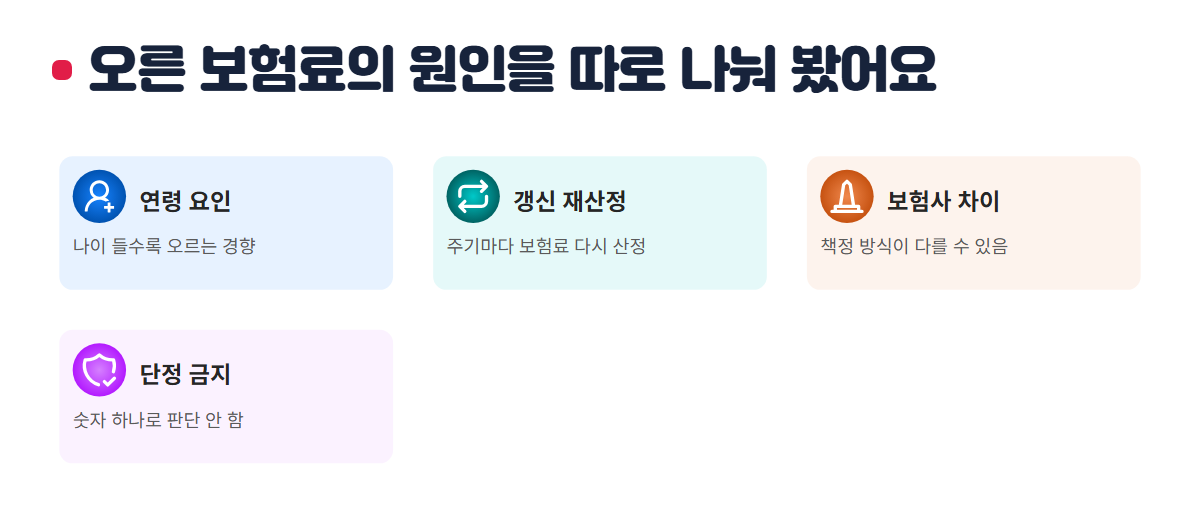
오른 금액 하나만 보면 다 같은 인상처럼 느껴졌는데, 나눠 보니 결이 달랐습니다.
일반적으로 연령이 증가할수록 보험료가 증가하는 경향이 있었어요.
여기에 갱신 주기가 겹치면, 나이 든 만큼의 변화와 주기에 따른 재산정이 한 번에 반영될 수 있었습니다.
그래서 "갱신이라서 올랐다"고 단정하지 않았어요.
연령 요인인지, 주기 재산정인지, 둘이 같이인지는 상품 구조를 봐야 구분됐습니다.
보험사별로 책정 방식이 다를 수 있다는 점도 함께 염두에 뒀어요.
다른 요인도 영향을 줄 수 있으니, 숫자 하나만 놓고 유불리를 판단하지 않았습니다.
다음 갱신까지 무엇을 볼지 기준을 정했어요
이번 인상분은 결과일 뿐이라고 봤습니다.
중요한 건 다음 갱신 시점에 같은 변화가 반복되는지였어요.
주기가 짧은 구조면 인상 체감이 자주 올 수 있고, 주기가 길면 평소엔 잔잔하다가 한 번에 크게 조정될 수 있었습니다.
어느 쪽이 무조건 유리하다고 단정하지는 않았어요.
보험료만 볼 게 아니라 보장 쪽 기준도 같이 확인했습니다.
청구할 때는 약관상 지급 기준에 따라 진단금 규모나 공제금액, 필요한 서류가 달라질 수 있었어요.
갱신 시점에 이런 기준이 달라지는지까지 같이 보면, 나중에 청구할 때 덜 헷갈렸습니다.
궁금한 점 정리
- 갱신형과 비갱신형 중 뭘 고를지 고민이라면요?
갱신 구조라면 갱신 주기와 주기마다 보험료가 어떻게 바뀌는지를 먼저 보는 게 순서였어요.
- 보험료가 오르면 바로 갈아타는 게 나을까요?
인상분만 보고 판단하지 않았습니다. 보험사별 구조와 다음 갱신 시점까지 같이 비교해야 했어요.
- 갱신 주기는 어디서 확인하나요?
약관이나 갱신 안내에 적혀 있었고, 헷갈리면 보험사에 직접 물어보는 게 제일 빨랐습니다.
같은 상황이라면 저는 오른 금액보다 갱신 주기부터 볼 겁니다.
주기와 다음 갱신 시점을 알아두면, 오른 이유가 연령인지 구조인지도 나눠서 볼 수 있었어요.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.