태아보험순위비교, 출산을 앞두고 보험을 알아보는 과정에서 가장 먼저 검색하게 되는 단어였습니다.
순위표는 어렵지 않게 찾았는데, 정작 나열된 상품을 보면 무엇을 기준으로 정해진 순위인지가 보이지 않았습니다.
비슷해 보이는 상품이 사이트마다 다른 순위로 올라와 있어서, 순위 숫자만으로 고르는 건 성급하다고 판단했습니다.
막상 비교를 시작하려니 어디서부터 손을 대야 할지 막막하기도 했습니다.
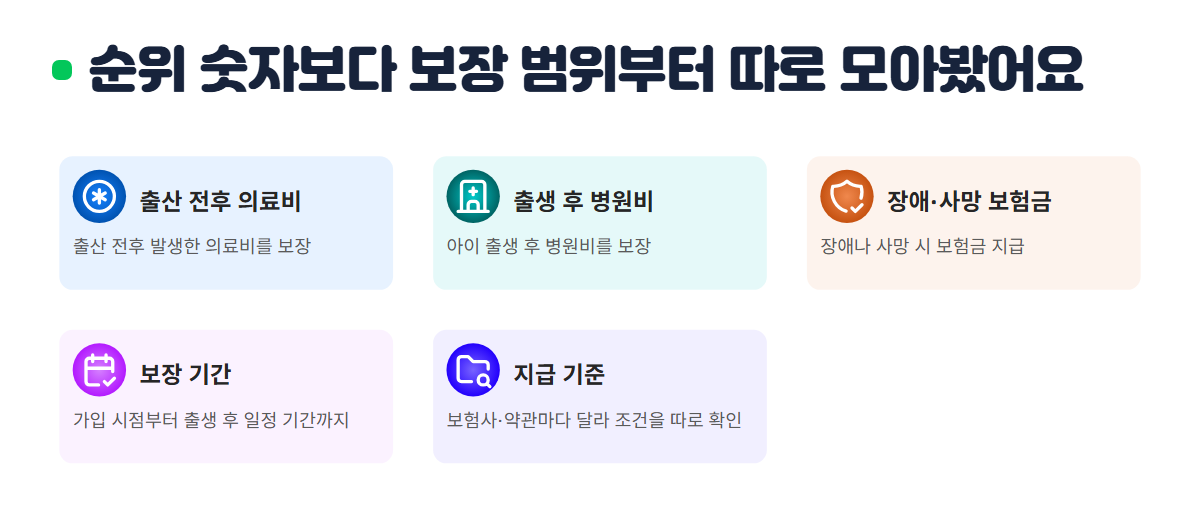
순위 숫자보다 보장 범위부터 따로 모아봤어요
그래서 순위는 잠시 접어 두고, 각 상품이 어디까지 보장하는지부터 정리했습니다.
태아보험은 출생 전부터 청소년기까지 이어지는 보험이라, 가입 시점부터 출생 후 일정 기간까지의 의료비와 병원비를 어떻게 보장하는지가 기준이 됐습니다.
일반적으로 출산 전후 의료비와 출생 후 병원비, 장애나 사망에 대한 보험금이 지급되는 구조였습니다.
다만 지급 기준은 보험사와 약관에 따라 달라서, 같은 보장 항목이어도 조건을 따로 확인하지 않으면 비교가 안 됐습니다.
진단금과 공제금액은 나란히 놓고 봤어요
다음으로는 금액 구조를 비교했습니다.
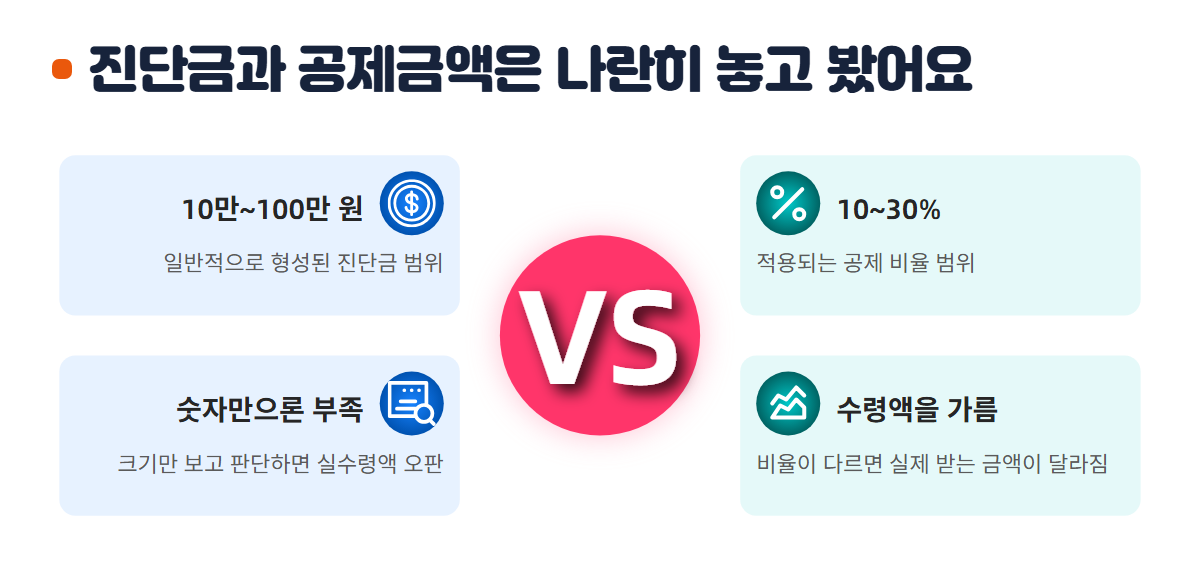
진단금은 일반적으로 10만 원에서 100만 원 사이로 형성돼 있었고, 공제금액은 10%에서 30%까지 적용되는 경우가 있었습니다.
진단금 숫자가 크게 보여도 공제 비율이 다르면 실제로 받는 금액은 달라지기 때문에, 두 수치를 반드시 함께 봤습니다.
그래서 보험료만 단순 비교하기보다 지급 구조를 먼저 들여다봤습니다.
이 부분이 순위표만으로는 드러나지 않는 지점이었습니다.
청구 서류까지 비교 기준에 넣었어요
마지막으로는 보험금을 청구할 때 필요한 서류를 확인했습니다.
일반적으로 의료 기록과 진단서, 병원비 영수증이 필요했습니다.
서류가 빠지면 청구가 늦어질 수 있다는 점도 함께 알게 됐습니다.
어떤 서류를 요구하는지 미리 알아두면 나중에 막히는 일을 줄일 수 있으므로, 이것도 비교 기준에 포함시켰습니다.
궁금한 점 정리
- 태아보험순위비교는 어떻게 하는 게 좋을까요?
순위 자체보다 보장 범위와 지급 조건을 같은 기준으로 놓고 비교하는 편이 정확합니다.
- 비교사이트 순위를 그대로 믿어도 될까요?
사이트마다 순위 기준이 다를 수 있으므로 참고 자료로만 활용하고, 약관상 지급 기준을 직접 확인하는 편이 안전합니다.
- 보험사별로 차이가 실제로 있나요?
진단금 규모와 공제금액, 청구 서류가 보험사와 계약에 따라 다르게 적용되므로 차이를 확인해 볼 필요가 있습니다.
다시 같은 상황이라면 저는 순위표보다 보장 범위와 공제금액부터 정리할 것 같습니다.
순위는 참고일 뿐이고, 실제로 차이를 가른 것은 약관에 적힌 지급 조건이었습니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.