*이 글은 정보 제공 목적입니다
저축처럼 돈을 모으려고 가입했는데 알고 보니 사망보장이 핵심인 종신보험이었다는 민원 사례가 실제로 있습니다.
종신보험은 피보험자가 사망했을 때 보험사가 보험금을 지급하는 생명보험이고, 가입할 때 보험 기간을 따로 확정하지 않는 상품입니다.
저도 '보험=저축'으로 생각하기 쉽다는 걸 알게 된 뒤, 무엇을 먼저 확인해야 하는지 순서대로 따져봤습니다.
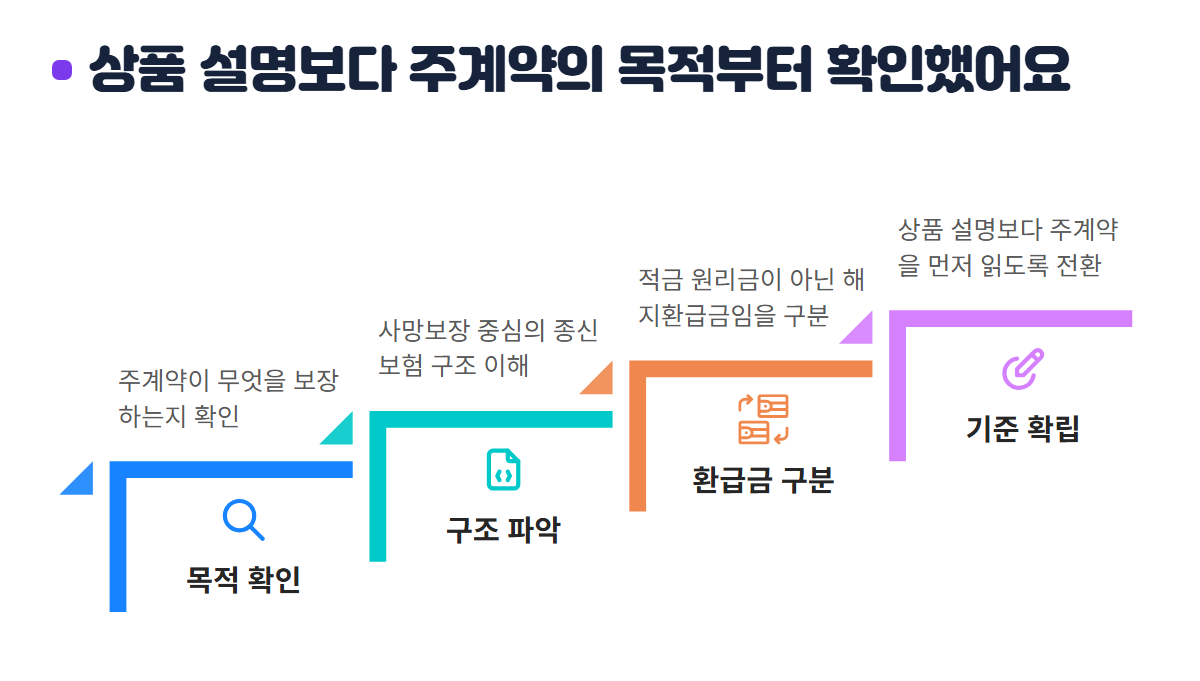
상품 설명보다 주계약의 목적부터 확인했어요
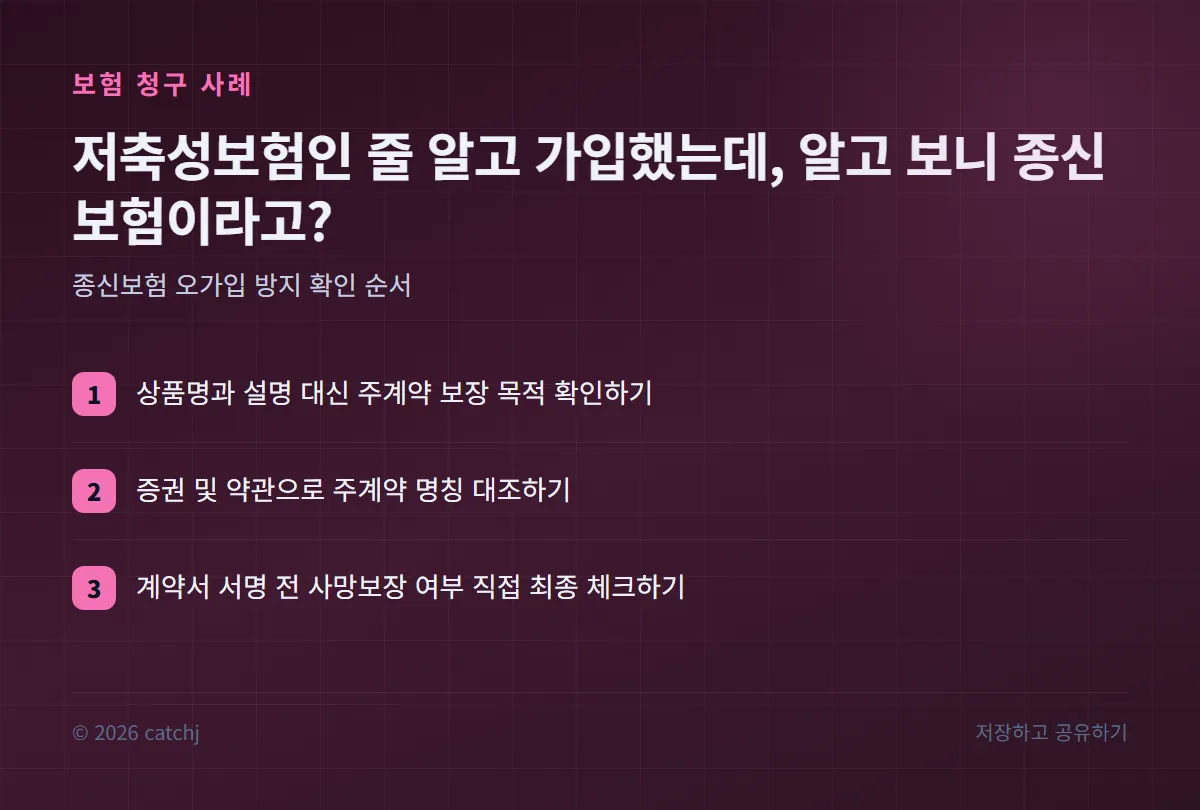
제일 먼저 본 건 상품명이나 설계사 설명이 아니라 주계약이 무엇을 보장하는지였습니다.
저축성이라는 설명을 듣고 가입했어도 주계약이 사망보장이라면 구조가 완전히 달라지기 때문입니다.
종신보험은 보험 기간을 정하지 않고 피보험자가 사망하는 시점에 보험금이 지급되는 구조라, 내가 낸 보험료가 적금처럼 쌓여 만기에 돌아오는 상품이 아니었습니다.
해지하면 환급금이 나오는 경우도 있지만, 그건 저축의 원리금이 아니라 계약을 해지했을 때 돌려받는 금액이라는 점을 구분해서 봤습니다.
그래서 저는 '이 상품의 주계약이 무엇인가'를 먼저 읽는 쪽으로 확인 순서를 바꿨습니다.
저축성인 줄 알고 가입했다는 민원을 찾아봤어요
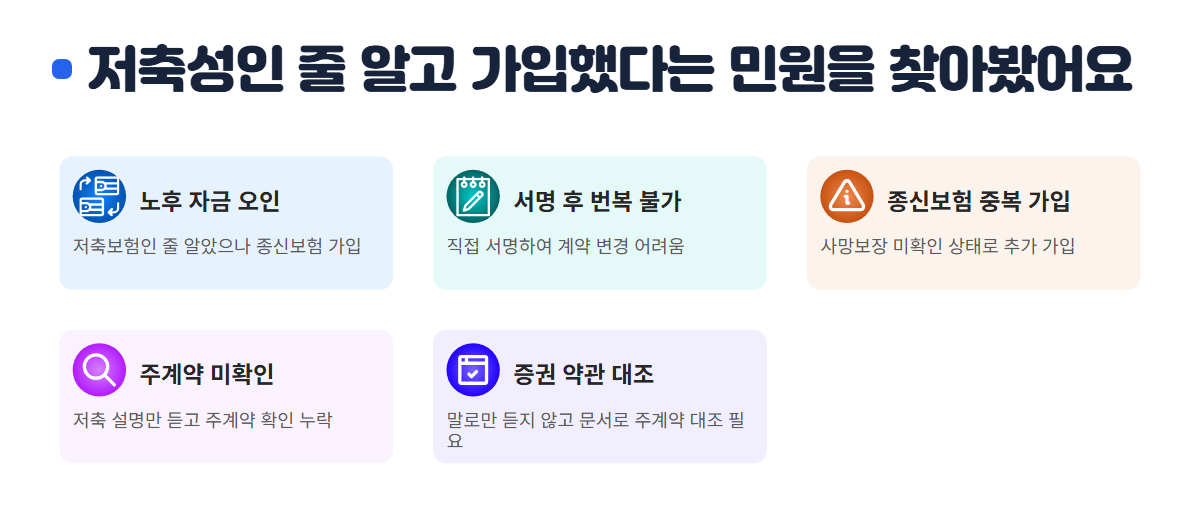
실제 민원 사례를 보면 부모님이 노후 자금을 마련한다는 생각으로 여러 건의 보험에 가입했는데 전부 종신보험이었던 경우가 있었습니다.
설계사의 설명과 실제 가입된 상품이 달랐는데도, 계약서에 본인이 직접 서명했다는 이유로 번복이 어려웠다고 합니다.
이미 사망보장 보험에 가입한 상태에서 저축보험인 줄 알고 종신보험을 추가로 가입한 사례도 있었습니다.
공통점은 '저축'이라는 설명만 듣고 주계약이 사망보장인지 확인하지 않은 채 서명했다는 점이었습니다.
그래서 가입 전 확인을 말로만 듣지 말고 증권과 약관상 주계약 명칭으로 대조하는 과정이 왜 필요한지 체감했습니다.
궁금한 점 정리
종신보험도 만기가 있나요?
보험 기간을 확정하지 않는 구조라, 일반 저축 상품의 만기처럼 '돈을 돌려받는 시점'으로 이해하면 안 됩니다.15세 미만 자녀 명의로도 가입되나요?
상법 제732조에 따라 15세 미만자를 피보험자로 하는 사망보험 계약은 금지돼 있습니다.오래전에 가입한 종신보험도 확인할 수 있나요?
증권의 주계약 명칭과 보장 내용을 보면 되고, 오래된 계약일수록 가입 당시 들은 설명과 실제 상품이 일치하는지 대조해 보는 게 좋습니다.
이 글을 읽고 바로 할 수 있는 건 하나입니다. 지금 내 보험 증권을 열어 '주계약' 항목에 적힌 상품이 저축인지 사망보장인지 확인해 보세요.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.