오래된 병원 영수증 묶음을 정리하다가 문득 든 생각이 있었어요. 이거 지금 청구해도 되나?
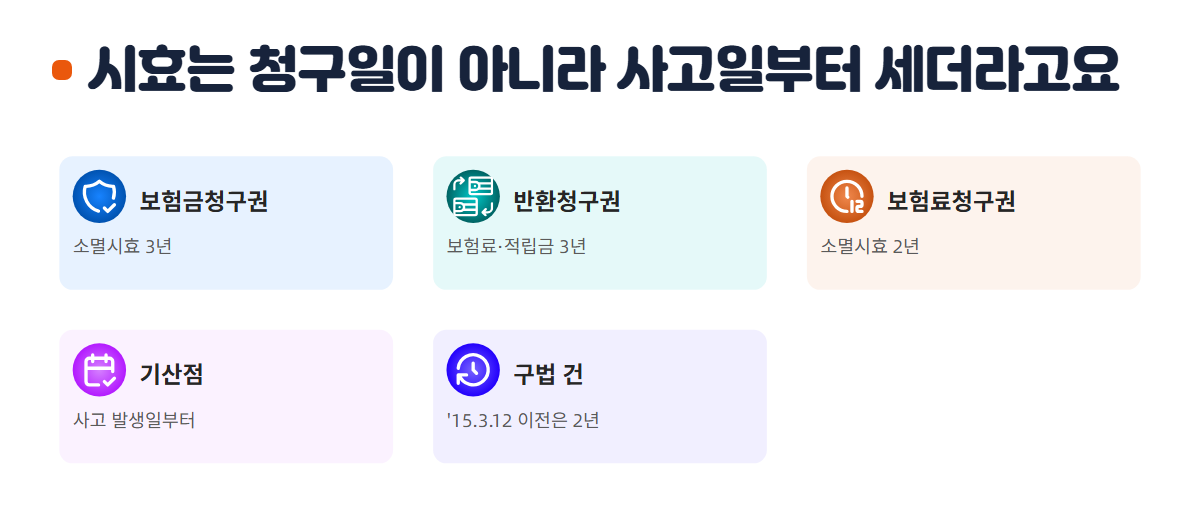
흔히 있는 상황인데, 확인해 보니 보험금 청구권에는 ==3년==이라는 소멸시효가 있었어요.
문제는 제가 알던 시작점이 아니었다는 겁니다.
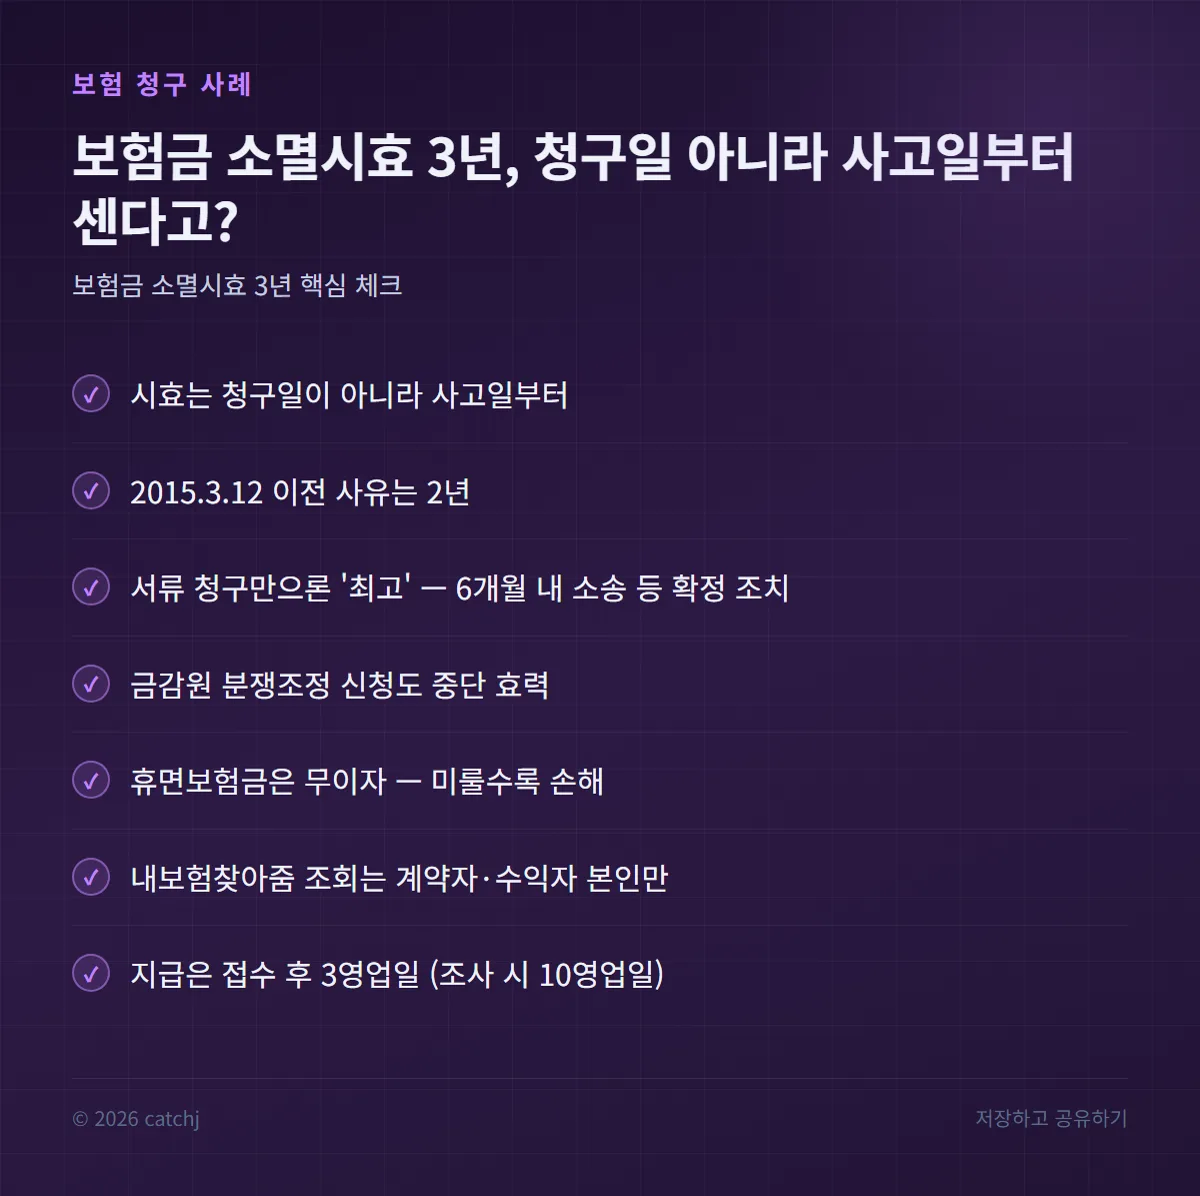
시효는 청구일이 아니라 사고일부터 세더라고요
상법 제662조를 직접 찾아봤어요.
| 권리 | 소멸시효 |
|---|---|
| 보험금청구권 | 3년 |
| 보험료·적립금 반환청구권 | 3년 |
| 보험료청구권 | 2년 |
여기서 놓치기 쉬운 게 시작점인데, 원칙적으로 보험사고가 난 날부터 흐릅니다.
2015년 3월 12일 이전에 청구사유가 생긴 건은 구법상 ==2년==이에요.
사고를 과실 없이 알 수 없었던 특별한 사정이 있으면 알 수 있었던 때부터 세는 판례도 있지만, 약관의 지급유예기간이 지난 뒤부터 계산하는 건 아니라고 해요.
그래서 저는 약관의 지급 사유와 진단서 날짜를 먼저 맞춰보라고 적어둡니다.
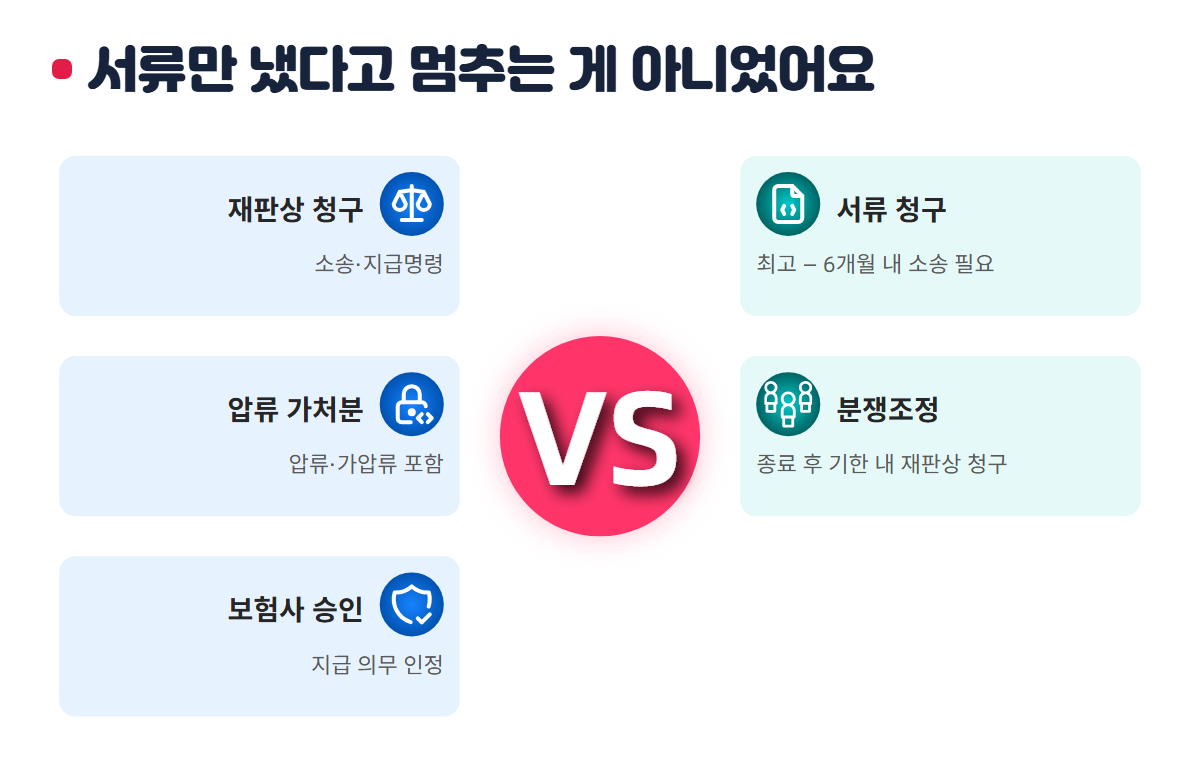
서류만 냈다고 멈추는 게 아니었어요
제가 제일 놀란 부분입니다.
시효를 완전히 멈추는 건 재판상 청구, 압류·가압류·가처분, 보험사가 지급 의무를 인정한 승인이에요.
보험사에 청구 서류를 낸 것은 법률상 '최고' 수준이라서, ==6개월== 안에 소송 같은 확정 조치가 없으면 중단 효력이 사라져요.
금감원 분쟁조정 신청은 시효 중단 효력이 있지만, 절차가 끝난 뒤엔 정해진 기간 안에 재판상 청구로 이어가야 합니다.
시효가 임박했다면 협의만 끌지 말고 중단 수단을 먼저 잡으라고 적어두고 싶어요.
다 지나도 끝이 아니었어요, 휴면보험금
시효가 다 지난 돈은 보험사나 서민금융진흥원이 휴면보험금으로 보관해요.
내보험찾아줌에서 본인인증만 하면 조회·청구가 되는데, 조회 권한은 계약자·수익자에게 있습니다.
| 유형 | 이자 |
|---|---|
| 중도·만기보험금 | 만기 후 1년간 평균공시이율의 50%, 이후 2년간 40% 예시 |
| 휴면보험금 | ==무이자== |
금융위 자료로는 '25년말 기준 숨은보험금이 약 10조 3천억원이고, 그중 휴면보험금만 6,237억원이에요.
2025년 한 해 환급된 돈은 약 3조 2,470억원, ==건당 평균 404만원==이었습니다.
휴면으로 넘어가면 이자가 없으니 미룰수록 손해예요.
청구하면 접수일부터 3영업일 지급이 원칙이고, 조사가 필요하면 10영업일이라고 합니다.
궁금한 점 정리
Q. 상해로 입원한 뒤 4년이 지났는데 지금 청구되나요?
시효가 완성됐다면 보험사가 거절할 수 있지만, 휴면보험금으로 보관 중일 수 있어 조회부터 해보세요.
Q. 서류를 냈는데 지급이 계속 미뤄집니다.
3영업일 지급이 원칙이라 넘으면 진행 상황을 문의하고, 협의만 길어지면 시효 중단 수단을 같이 확인하세요.
Q. 가족 명의 보험도 제가 찾아줄 수 있나요?
계약자·수익자 본인 인증이 필요해서, 본인이 직접 조회해야 합니다.
정리하면, 시효는 사고일부터 세고, 서류 청구만으론 안 멈추고, 지나도 휴면보험금으로 조회할 수 있어요.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.