보험료를 내고도 내 계좌에 들어오지 않은 돈이 있다는 사실을 알게 되었을 때, 저는 바로 내보험찾아줌 사이트에 접속했습니다.
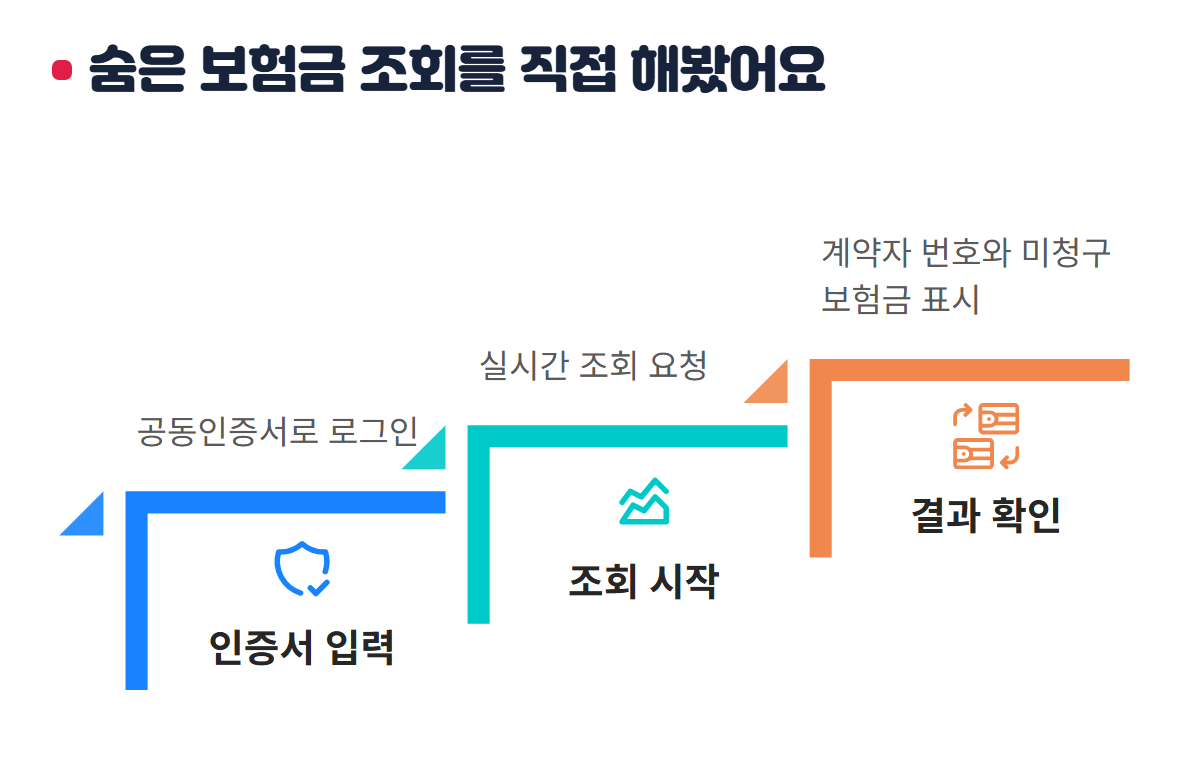
숨은 보험금 조회를 직접 해봤어요
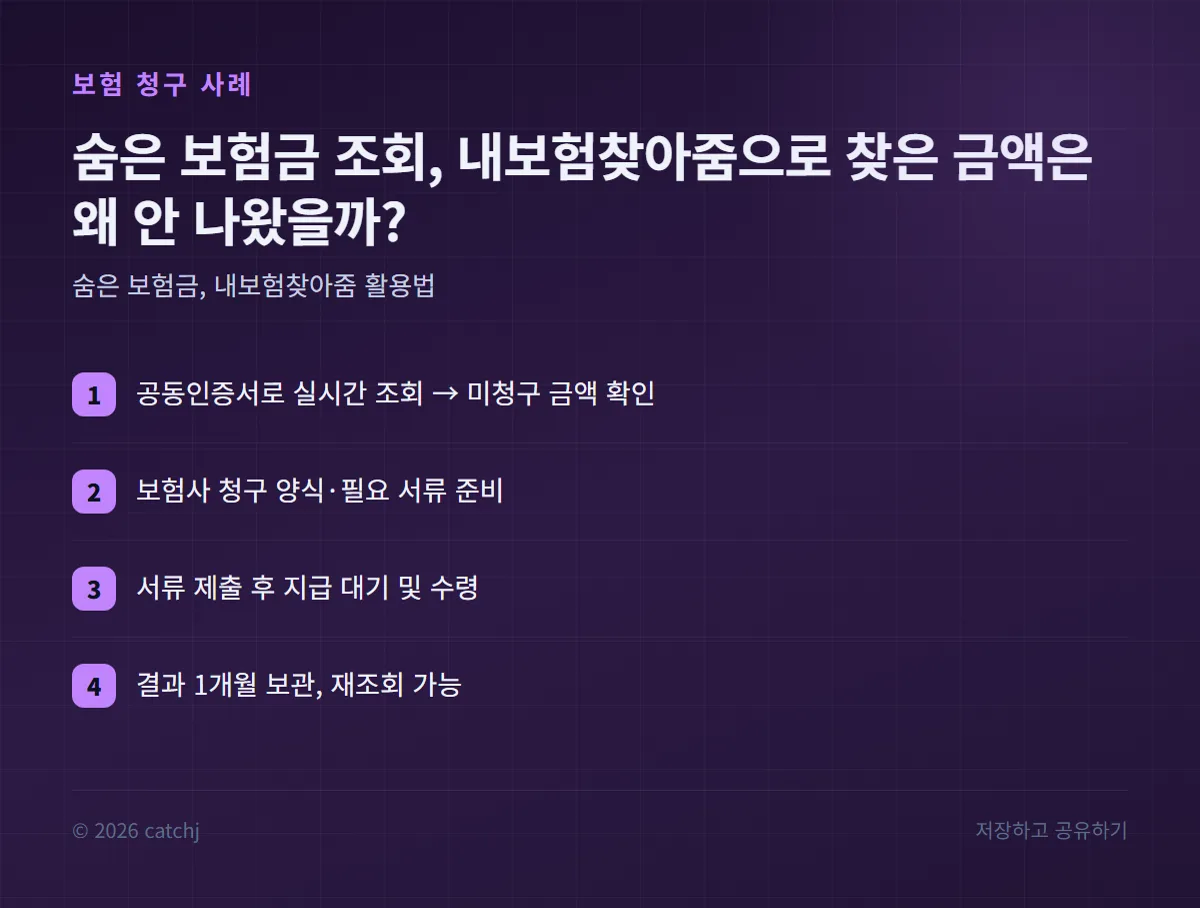
공동인증서를 이용해 실시간 조회를 시작했는데, 신청 후 화면에 내 계약자 번호와 함께 미청구 보험금이 표시되었습니다.
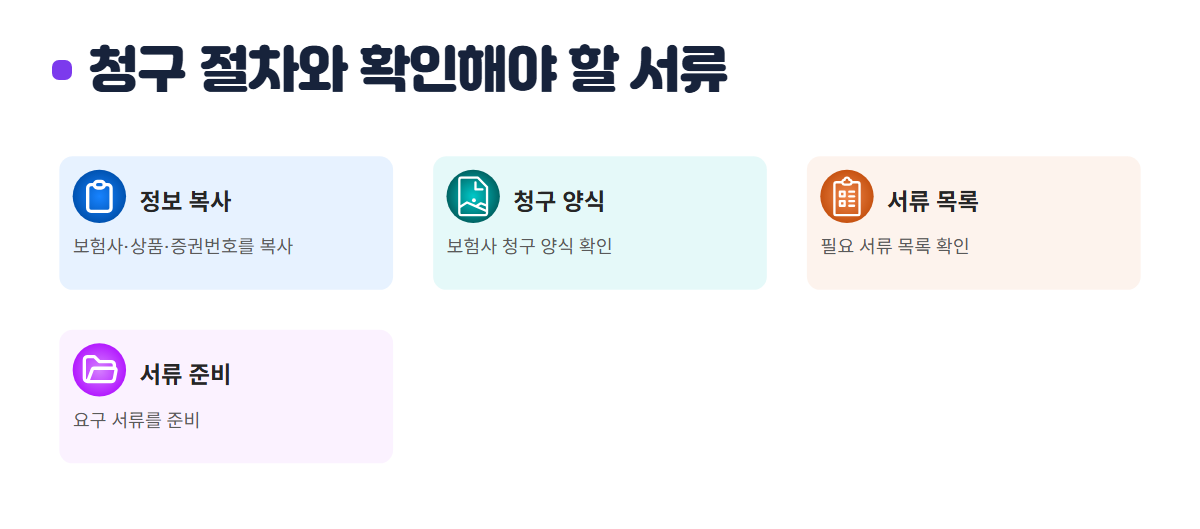
청구 절차와 확인해야 할 서류
조회 결과에 제시된 보험회사명·상품명·증권번호를 복사해 두고, 해당 보험사의 청구 양식과 필요 서류 목록을 내보험찾아줌에서 제공하는 안내를 참고했습니다. 일반적으로 보험사에서 요구하는 서류를 준비하면 됩니다.
실제 청구 결과와 예상 환급액
제가 제출한 서류를 보험사에 전달하고 일정 기간 기다린 뒤, 조회된 미청구 보험금이 지급되었습니다. 구체적인 지급액과 가산이자는 각 보험사의 사정에 따라 달라집니다.
숨은 보험금을 놓치지 않는 팁
내보험찾아줌은 1개월까지 결과를 보관해 주기 때문에, 조회 후 바로 청구하지 못했을 경우에도 같은 화면에서 재조회가 가능하다는 점을 활용했습니다.
또한, 연령·직업에 관계없이 모든 계약자는 최소 1년에 한 번은 조회를 해보는 것이 숨은 금액을 놓치지 않는 가장 확실한 방법이라고 느꼈습니다.
조회 후 주의사항
조회 시 계약자와 피보험자가 동일한 경우에 전체 금액이 표시된다는 제한은 없습니다. 위임 계약 등 특수한 경우에는 별도 조회가 필요할 수 있습니다.
또한, 일부 오래된 계약은 시스템에 반영되지 않을 수 있어, 직접 보험사에 전화 문의를 병행하는 것이 안전합니다.
궁금한 점 정리
- Q: 내보험찾아줌에서 조회된 금액이 실제 청구액과 차이가 나면 어떻게 해야 하나요?
- A: 차이가 발생하면 해당 보험사 고객센터에 문의해 조정 사유를 확인하고, 필요 시 추가 서류를 제출하면 됩니다.
- Q: 공동인증서 없이도 조회할 수 있는 방법이 있나요?
- A: 모바일 인증(휴대폰 본인인증)으로도 조회가 가능하지만, 일부 기능은 공동인증서 이용 시보다 제한될 수 있습니다.
비슷한 상황이라면 먼저 내보험찾아줌으로 조회하고, 확인된 금액을 바로 청구하는 것이 가장 빠른 방법입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.