내보험찾아줌 접속했다가 잊고 있던 진단비 내역이 떠서 놀랐습니다
3년 지났다고 포기하려던 차에 기산점 조항이 눈에 들어왔어요
흔히 있는 상황인데 사고일 기준이면 이미 지났고 안 날 기준이면 아직 남았더라고요
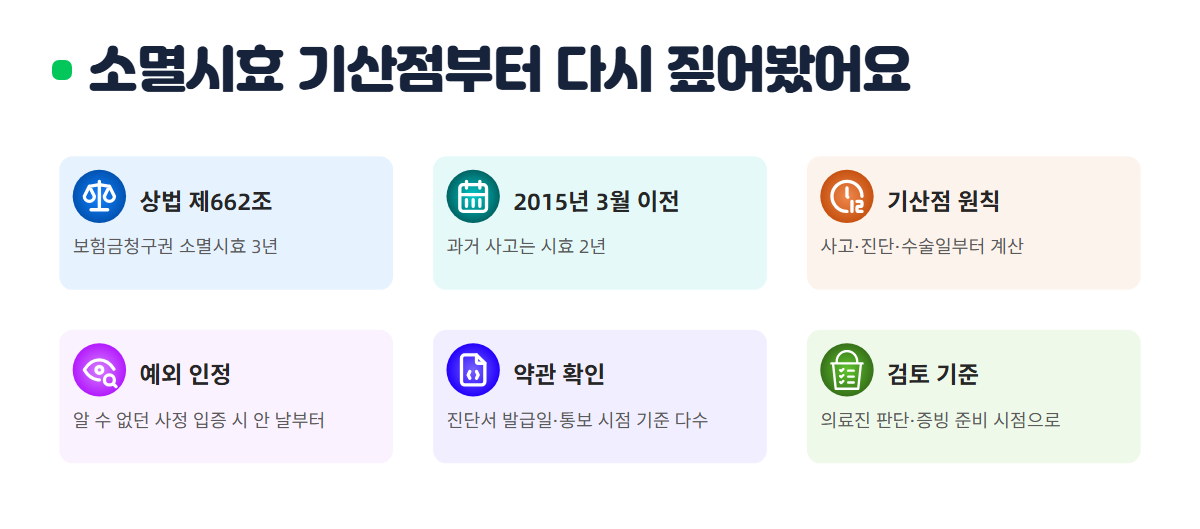
소멸시효 기산점부터 다시 짚어봤어요
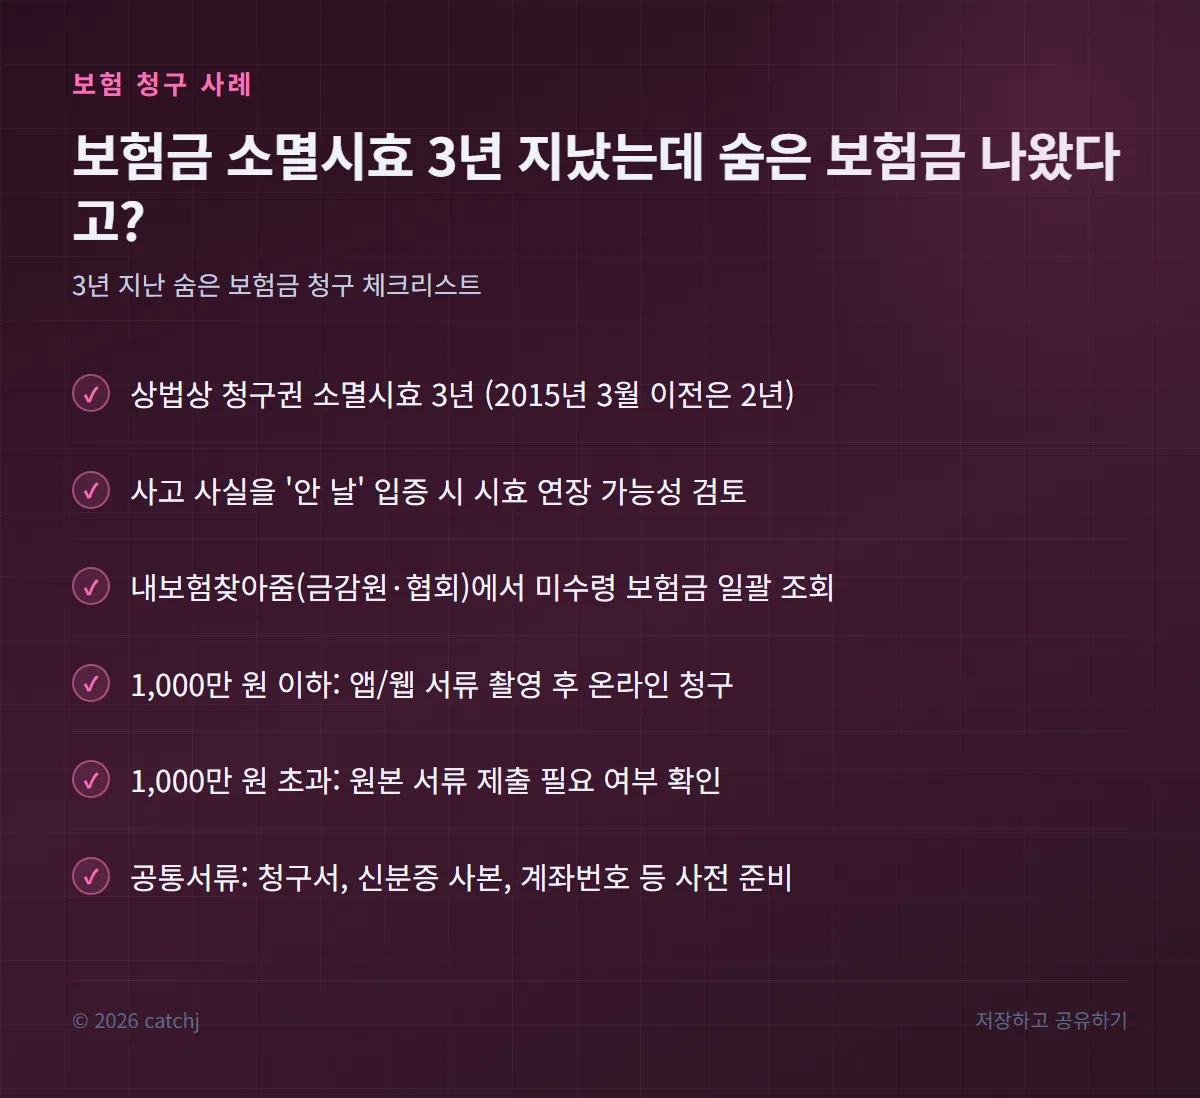
상법 제662조 따라 보험금청구권은 3년이고 2015년 3월 이전은 2년이라고 되어 있습니다
원칙은 사고 발생일이나 진단일 수술일 같은 청구권 발생 시점부터 계산됩니다
다만 사고 발생 사실을 알 수 없었던 특별한 사정이 객관적으로 입증되면 안 날부터 시효가 진행된다고 하더라고요
이 부분을 약관에서 따로 확인해 보니 진단서 발급일이나 통보받은 시점을 기준으로 삼는 경우가 많았습니다
단정하지 않고 의료진 판단과 증빙 서류 준비 시점 기준으로 검토했어요
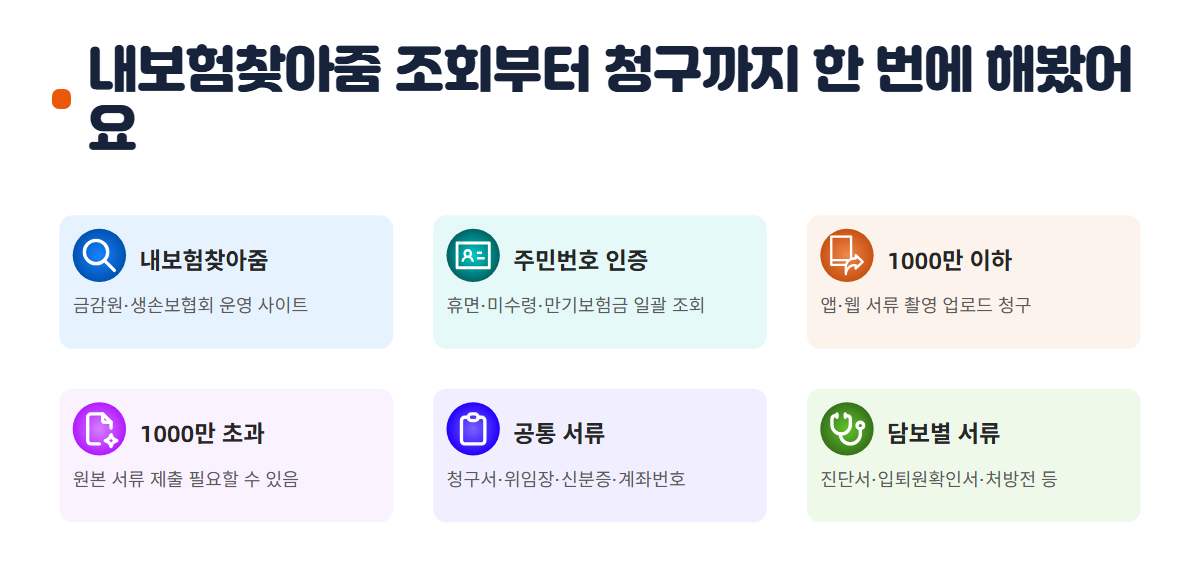
내보험찾아줌 조회부터 청구까지 한 번에 해봤어요
금융감독원과 생손보협회가 운영하는 내보험찾아줌 사이트에서 주민번호 인증만으로 휴면보험금 미수령 중도 만기보험금까지 일괄 조회됩니다
청구 금액이 1000만 원 이하라면 모바일 앱이나 웹에서 서류 촬영 업로드로 온라인 청구 가능하다고 안내받았어요
1000만 원 초과하면 원본 서류 제출이 필요할 수 있으니 금액대별로 준비 방식 달리했어요
공통 서류는 청구서 위임장 신분증 사본 수익자 계좌번호이고 진단금은 진단서 조직검사결과지 입원 수술은 입퇴원확인서 수술확인서 통원은 진료비계산서 세부내역서 처방전 챙겼습니다
실손 청구 시 공제금액 차이도 같이 확인했어요
실손의료비는 통원 당 1만 원에서 2만 원 선 공제금액이나 보상대상 의료비 10에서 30프로 중 큰 금액을 차감한다고 되어 있더라고요
병원 급별로 의원 병원 상급종합병원 차등 적용되니 영수증 보고 미리 계산해 봤어요
암 진단비 같은 정액 진단금은 소액암 유사암 200만에서 1000만 원 일반암 3000만에서 5000만 원 이상 가입금액 전액 지급되는 구조라 소멸시효만 넘지 않으면 유리하다고 판단했어요
다른 요인도 영향을 줄 수 있어 청구 전 약관상 면책 조항도 한번 더 읽어봤습니다
궁금한 점 정리
Q 소멸시효 3년 지났는데 예외적으로 청구 가능한 경우가 있나요
A 사고 발생 사실을 객관적으로 알 수 없었던 특별한 사정이 입증되면 안 날부터 기산되니 관련 증빙을 준비해 보세요
Q 청구 금액 1000만 원 넘으면 무조건 우편이나 방문이어야 하나요
A 원본 서류 제출이 요구될 수 있으니 보험사 콜센터로 정확한 접수 방법 확인 후 진행하세요
Q 진단비와 실손 소멸시효가 다른가요
A 보험금청구권 소멸시효는 상법상 동일하게 3년으로 적용됩니다
정리하면 소멸시효 3년 원칙이지만 기산점이 사고일인지 안 날인지에 따라 결과가 달라질 수 있습니다
내보험찾아줌으로 숨은 보험금 조회부터 해보고 금액별 필요 서류 챙겨 청구 시점 놓치지 않는 것이 중요합니다
직접 청구내역 들여다보며 확인한 내용이니 본인 계약 약관과 대조해 보시길 권해드려요
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.