치매 진단서를 들고 보험금을 청구했는데, 보험사에서 "약관상 점수 기준에 못 미친다"는 답변이 돌아오는 일이 실제로 있습니다.
저도 부모님 서류를 정리하다 치매보험 약관을 펼쳐 봤는데, '치매'라는 병명보다 CDR 점수가 먼저 눈에 들어오더라고요.
결론부터 말하면, 이 상품은 진단명이 아니라 척도 점수로 지급 여부를 가르고 있었습니다.
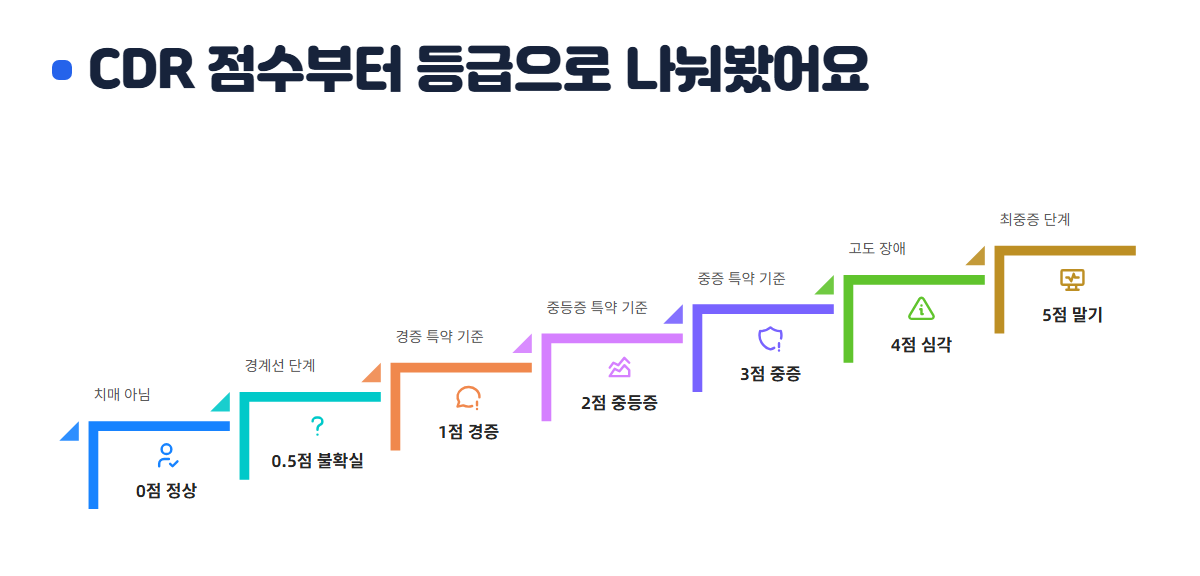
CDR 점수부터 등급으로 나눠봤어요
CDR은 임상치매척도로, 정신건강의학과나 신경과 전문의가 평가하는 검사입니다.
점수는 0점부터 5점까지 있고, 숫자가 클수록 중증입니다.
| CDR 점수 | 단계 |
|---|---|
| 0 | 정상 |
| 0.5 | 불확실 |
| 1 | 경증 |
| 2 | 중등증 |
| 3 | 중증 |
| 4 | 심각 |
| 5 | 말기 |
평가 항목은 기억력, 지남력, 판단 및 문제해결, 사회활동, 개인관리, 가정생활과 취미 이렇게 6개였어요.
약관은 이 점수를 그대로 등급 기준으로 씁니다.
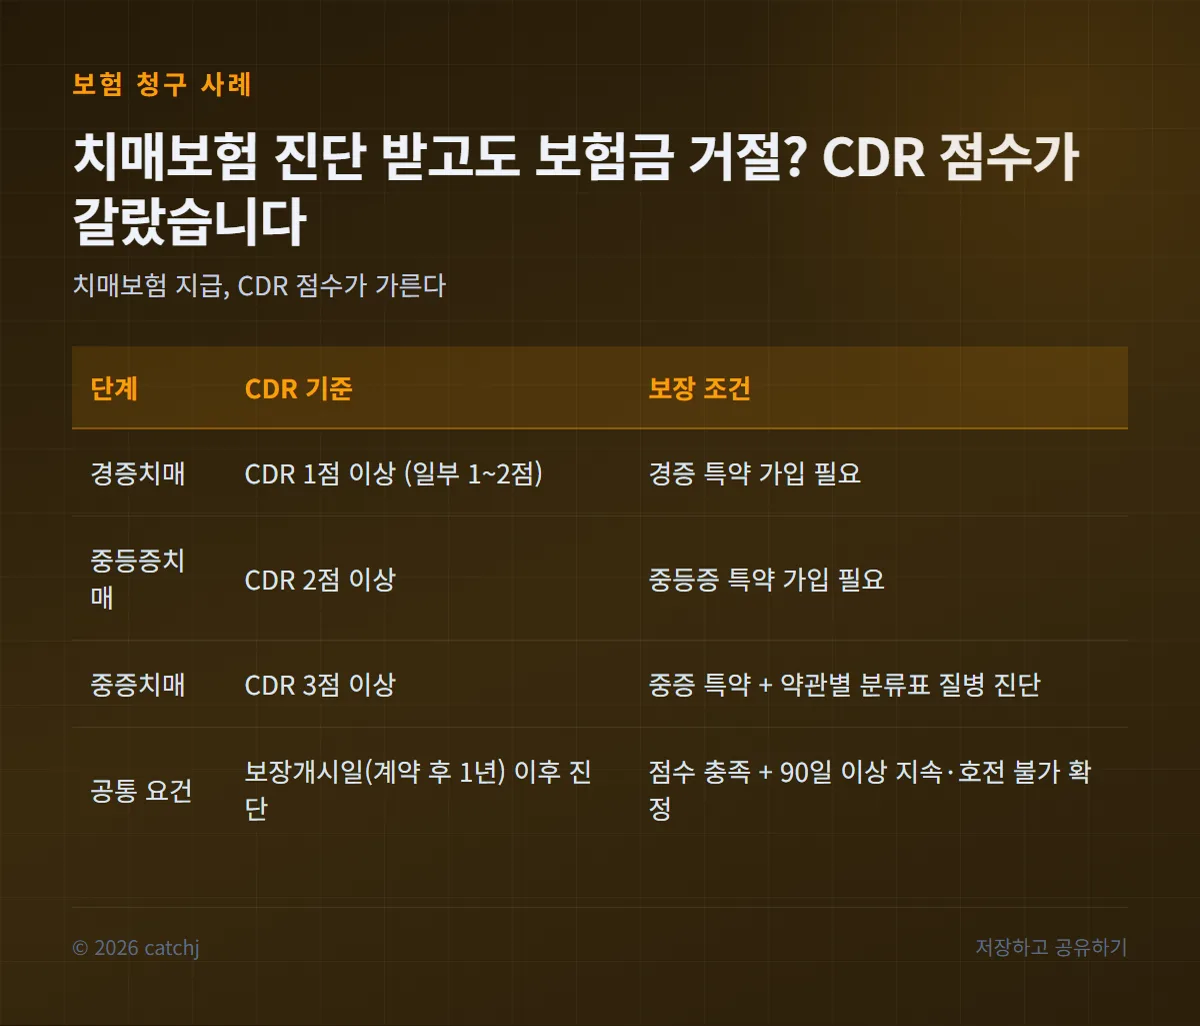
보통 경증이 ==CDR 1점== 이상, 중등증이 2점 이상, 중증이 3점 이상으로 나뉘는데, 경증을 1~2점으로 묶는 등 약관마다 구분이 달랐어요.
단계마다 진단비 특약이 따로 붙어 있어서, 내가 가입한 특약이 어느 점수부터인지를 먼저 확인해야 했습니다.
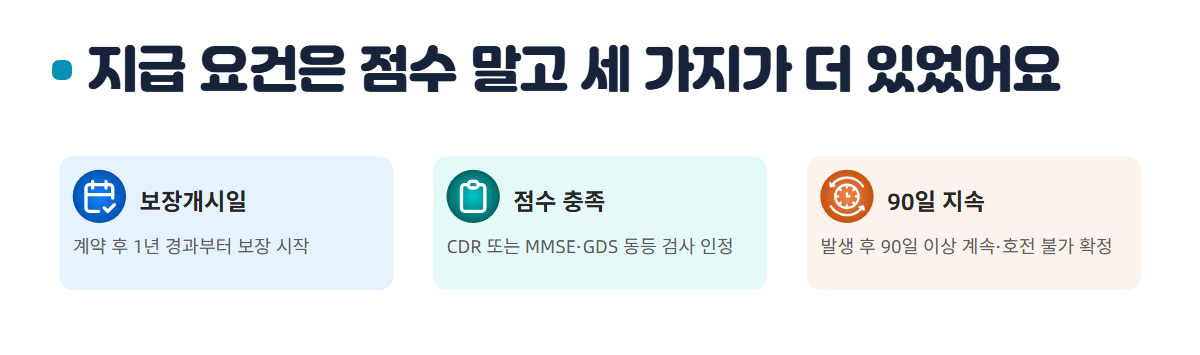
지급 요건은 점수 말고 세 가지가 더 있었어요
첫째, '치매보장개시일' 이후 진단이어야 했습니다.
계약일부터 ==1년==이 지난 다음 날부터 보장이 시작되는 구조라, 개시일 전에 중증치매로 확정되면 계약이 무효가 되고 낸 보험료만 돌려받는 상품도 있었어요.
둘째, 약관이 정한 점수에 도달해야 하는데, CDR이 아니어도 MMSE나 GDS처럼 의학계에서 동등하게 인정되는 검사로 같은 정도가 판정되면 인정하는 조항이 있었습니다.
셋째, 발생 시점부터 ==90일== 이상 계속되고 장래에 호전을 기대할 수 없는 상태로 진단 확정되어야 했어요.
'진단받은 날'이 아니라 '90일 지속 확인'이 확정 조건이라는 점이 저는 제일 헷갈렸습니다.
실제 거절 사례에서 갈린 지점을 봤어요
금감원이 공개한 민원 사례를 보면, 요양병원 입원 중 간병비를 청구한 경우에도 CDR 등 평가지표 점수가 약관 기준에 못 미치면 지급이 거부됐어요.
진단서에 일상생활 유지가 가능하다고 적혀 있어서 지급이 보류된 사례도 있었고요.
반대로 한국소비자원 분쟁 사례에서는 CDR 3점으로 진단금 ==5,000만원==을 청구했다가, 보험사가 '사망 약 한 달 전의 일시적 상태'라며 거부한 건이 있었습니다.
분쟁조정위는 보장개시일 이후 MMSE 10점을 찍고 90일이 지난 뒤 CDR 3점이 나온 경과를 보고, 요건 충족으로 지급을 결정했어요.
같은 '치매 진단'인데도 점수와 90일 경과 기록이 있느냐 없느냐로 결과가 갈린 겁니다.
청구 서류도 진단서만으론 부족했고, 진단명·질병분류코드·진단일자가 기재된 진단서에 CDR 검사결과지, 보험금 청구서, 개인정보처리동의서, 수익자 통장과 신분증 사본까지 묶이는 구성이었어요.
궁금한 점 정리
Q. CDR 1점이면 무조건 보험금이 나오나요?
A. 경증(CDR 1점 이상)부터 보장하는 특약을 가입한 경우에 한합니다. 중증 전용 특약만 있다면 3점 이상이어야 해서, 가입한 특약의 기준 점수를 먼저 확인해야 해요.
Q. CDR 검사 없이 진단만 받았는데 청구가 될까요?
A. 진단서만으로는 부족한 경우가 많습니다. CDR 검사결과지가 지급 서류로 요구되고, MMSE·GDS 같은 동등 검사로 인정되는지는 약관 조항을 확인해야 해요.
Q. 90일을 못 채우고 사망하면 무조건 부지급인가요?
A. 소비자원 조정 사례에서는 호전 불가를 보여주는 검사 경과가 있으면 지급을 인정했습니다. 일시적 상태인지가 쟁점이라, 검사의 시점과 간격 기록이 중요해요.
다시 정리하면, 치매보험은 병명이 아니라 점수와 지속 기간으로 열리는 구조였습니다.
청구 전에 먼저 확인할 건 두 가지입니다. 가입된 특약이 어느 CDR 점수부터인지, 그리고 90일 경과를 보여줄 검사 기록이 있는지예요.
같은 진단인데 이걸로 갈린 사례가 실제로 있으니, 약관의 '치매상태' 정의 부분을 한 번 펼쳐 보시길 권합니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.