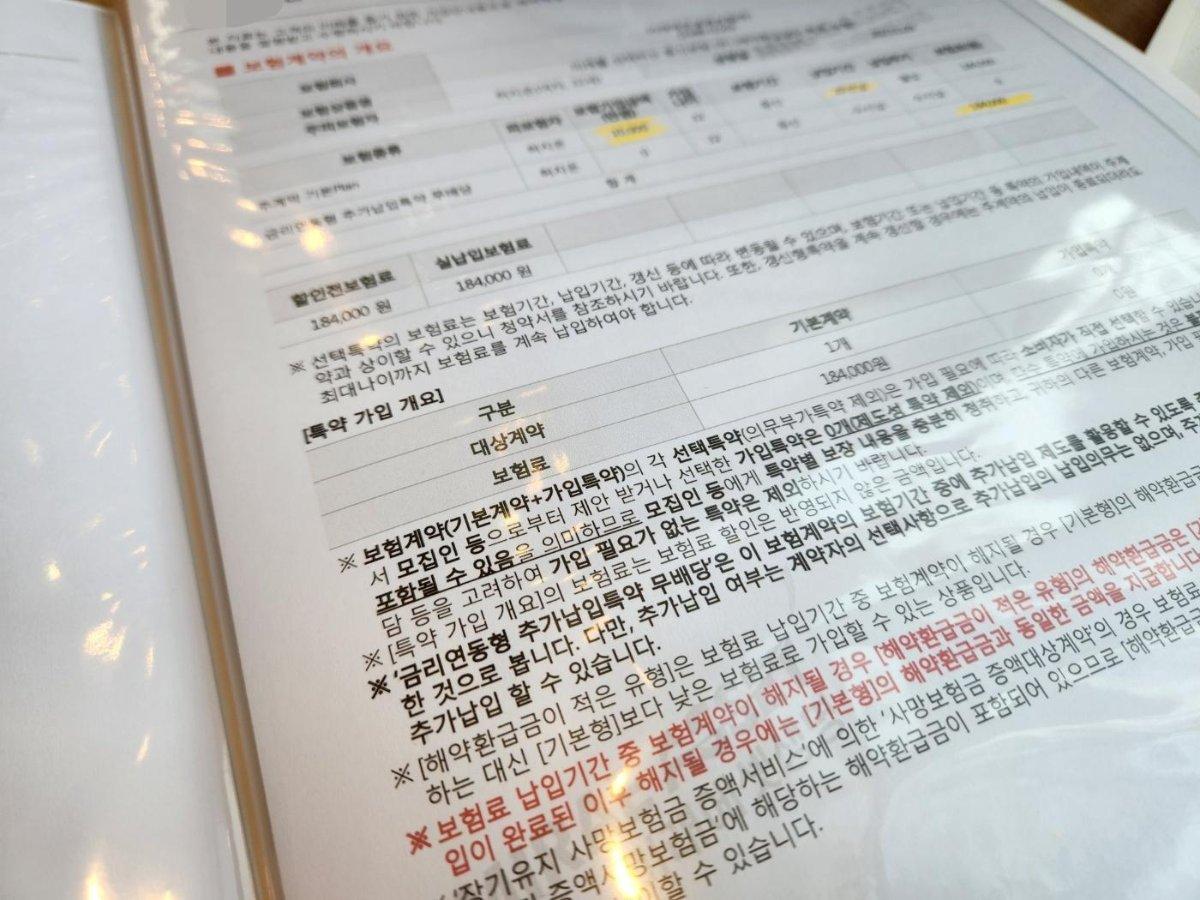
치매보험 견적서를 보다가 지급 기준 단계 표에서 멈췄습니다.
"치매면 다 나오는 거 아니에요?"라고 물으니 중증인지 경증인지가 갈림점이라는 답이 돌아왔습니다.
흔히 있는 상황인데, 확인해 보니 CDR 점수가 지급의 기준이었습니다.
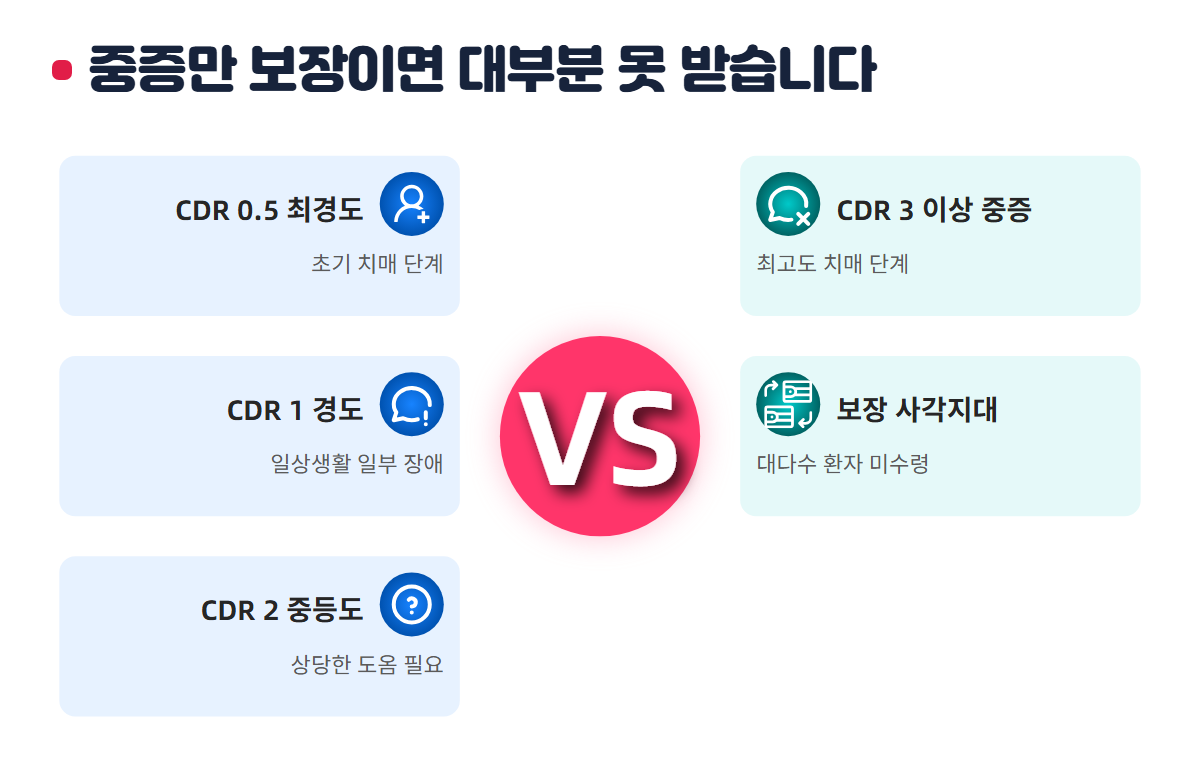
중증만 보장이면 대부분 못 받습니다
치매는 CDR 척도로 최경도 0.5·경도 1·중등도 2·중증 3 이상으로 나뉩니다.
중증만 보장되는 상품이면 대다수 진단에서 보험금이 안 나오는 구조입니다.
약관의 지급 조건을 대조합니다
중증 인지장애는 MMSE-K 19점 이하 + CDR 3점 이상, 보장개시일 이후 발생해 90일 이상 지속·호전 불가한 상태입니다.
경증 보장 상품은 CDR 1(경도)·CDR 2(중등도)를 별도 정의 조항으로 지급합니다.
손보사는 단계별 진단비를 각각 지급하고, 생보사는 중증 진단 시 경증분을 차감 후 지급하는 구조입니다.
생활자금 특약은 생·손보 모두 중증(CDR 3)부터 나옵니다.
금감원이 지적한 쟁점은 'CDR 1 진단 시 지급' 약정인데 뇌영상검사 기초 문구가 있으면 영상 이상이 없을 때 거절 분쟁이 생길 수 있다는 것입니다.
상품 고를 때 확인을 정리하면 이렇습니다.
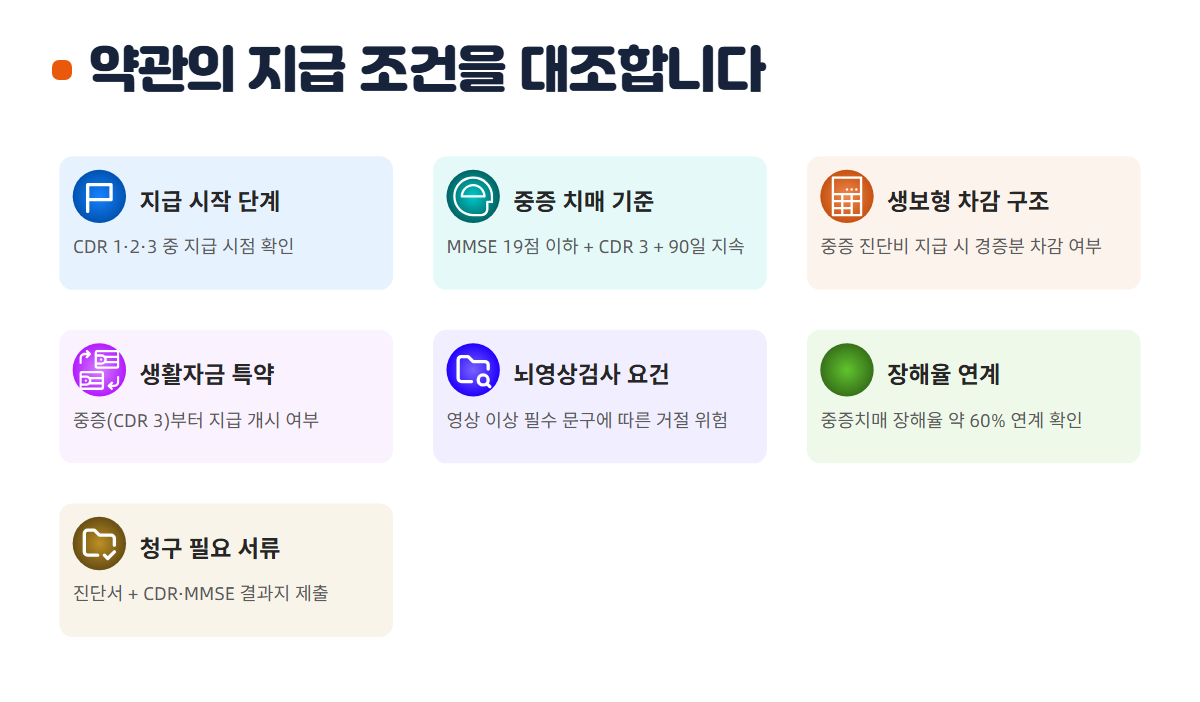
- 지급 시작 단계가 CDR 1·2·3 중 어디인지
- 중증 기준(MMSE-K 19점·CDR 3·90일 지속)
- 생보형이면 중증 진단비에서 경증분 차감 여부
- 생활자금 특약의 지급 개시(중증부터인지)
- 뇌영상검사 문구가 지급 요건으로 묶였는지
- 중증치매 장해율 약 60% 연계 여부
- 진단서+CDR·MMSE 결과지 등 청구 서류
궁금한 점 정리
Q. 경도 치매도 보험금이 나오나요?
CDR 1을 별도 정의 조항으로 지급하는 상품이 있어 경증부터 나오는지 약관을 봐야 합니다.
Q. 뇌영상에서 이상이 안 나오면요?
치매 진단은 전문의의 병력·신경학적 검진·뇌영상 종합 평가로 이뤄지고 일부 검사에 소견이 없어도 종합 평가로 진단될 수 있다는 약관 문구가 있습니다.
Q. 생활비 특약은 언제부터 나오나요?
생·손보 모두 중증(CDR 3 이상)부터 지급되는 구조입니다.
정리하면, 경증부터 지급되는지는 약관의 CDR 정의 조항이 가릅니다.
지급 시작 단계와 뇌영상 문구를 같이 확인하는 게 고르는 순서입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.