간편심사보험 청약서를 펼쳐보다가 손을 멈췄어요.
질문이 세 개뿐이라 대충 답해도 되나 싶었는데, 흔히 막히는 지점이 바로 여기였어요.
확인해 보니 그 세 개를 잘못 답하면 계약이 해지되고 보험금이 안 나올 수 있었어요.
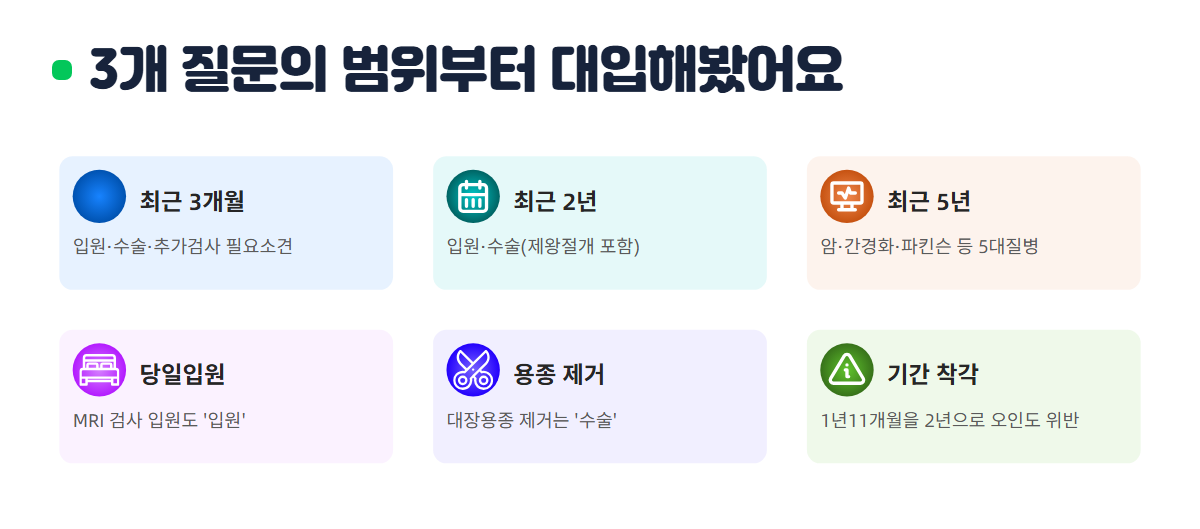
3개 질문의 범위부터 대입해봤어요
금감원 자료 기준으로 간편심사 질문은 이렇게 나뉩니다.
| 기간 | 묻는 내용 |
|---|---|
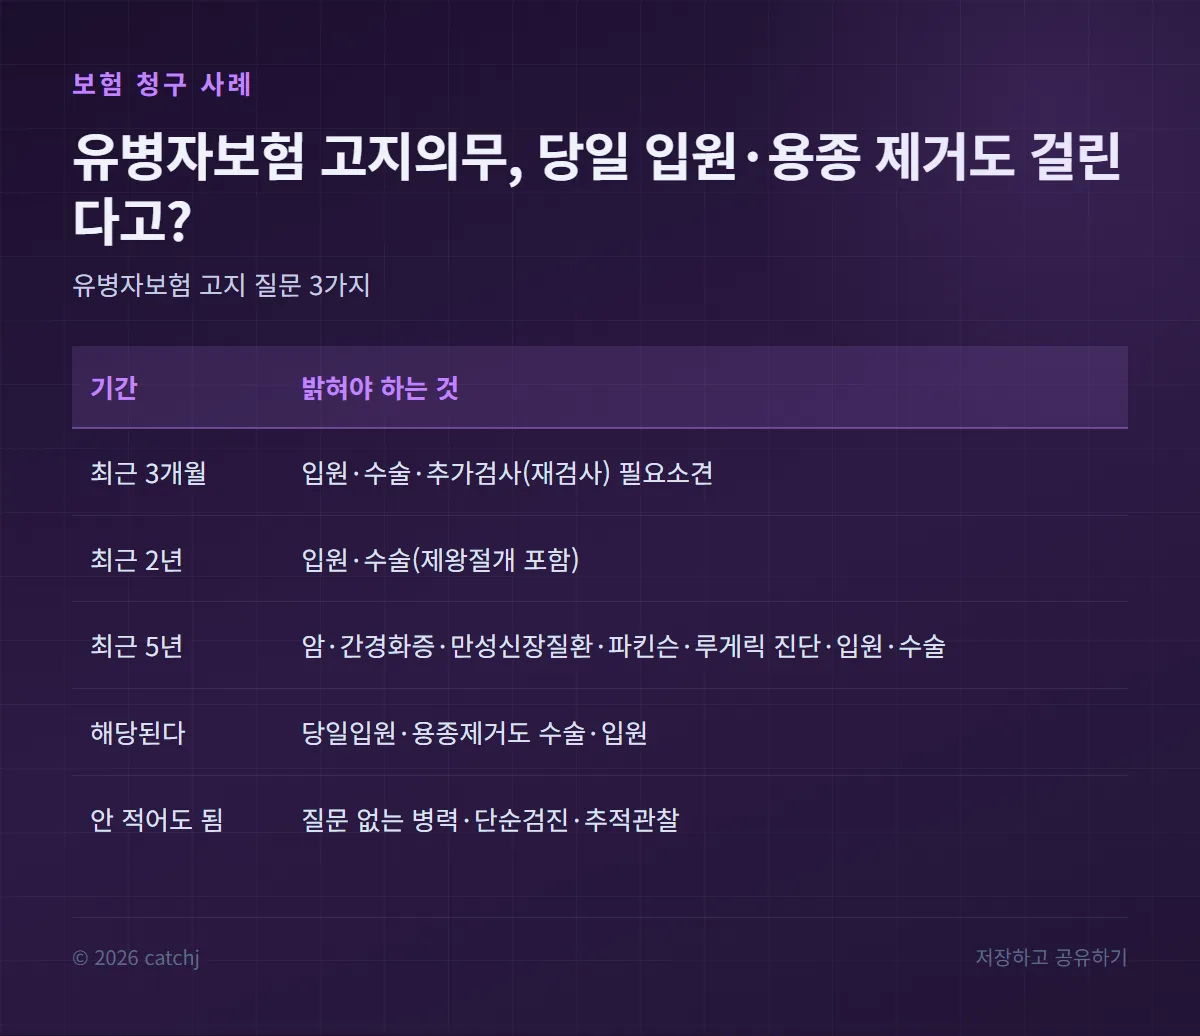
| 최근 3개월 | 입원·수술·추가검사(재검사) 필요소견 |
| 최근 2년 | 입원·수술(제왕절개 포함) |
| 최근 5년 | 암·간경화증·투석 중인 만성신장질환·파킨슨병·루게릭병의 진단·입원·수술 |
가운데 입원·수술 기간은 상품마다 달라서 '3·N·5'로 불린대요.
여기서 놓친 실제 분쟁이 있었어요.
건강검진 중 대장용종 제거가 ==수술==에 해당하고, MRI 검사를 위한 당일입원도 ==입원==으로 본대요.
1년 11개월 전 입원을 '2년 지난 것'으로 착각해 안 적은 것도 위반이었고, 갑상선 미세침흡인검사 필요소견에 '아니오'로 답한 가입자는 갑상선암 확정 뒤 해지·부지급을 받았어요.
청약서를 쓰기 전에 건강검진 결과지의 '재검 권고' 문구부터 확인하라고 적어둡니다.
반대로 안 적어도 되는 구간을 모아봤어요
다 덜어놓을 필요는 없었습니다.
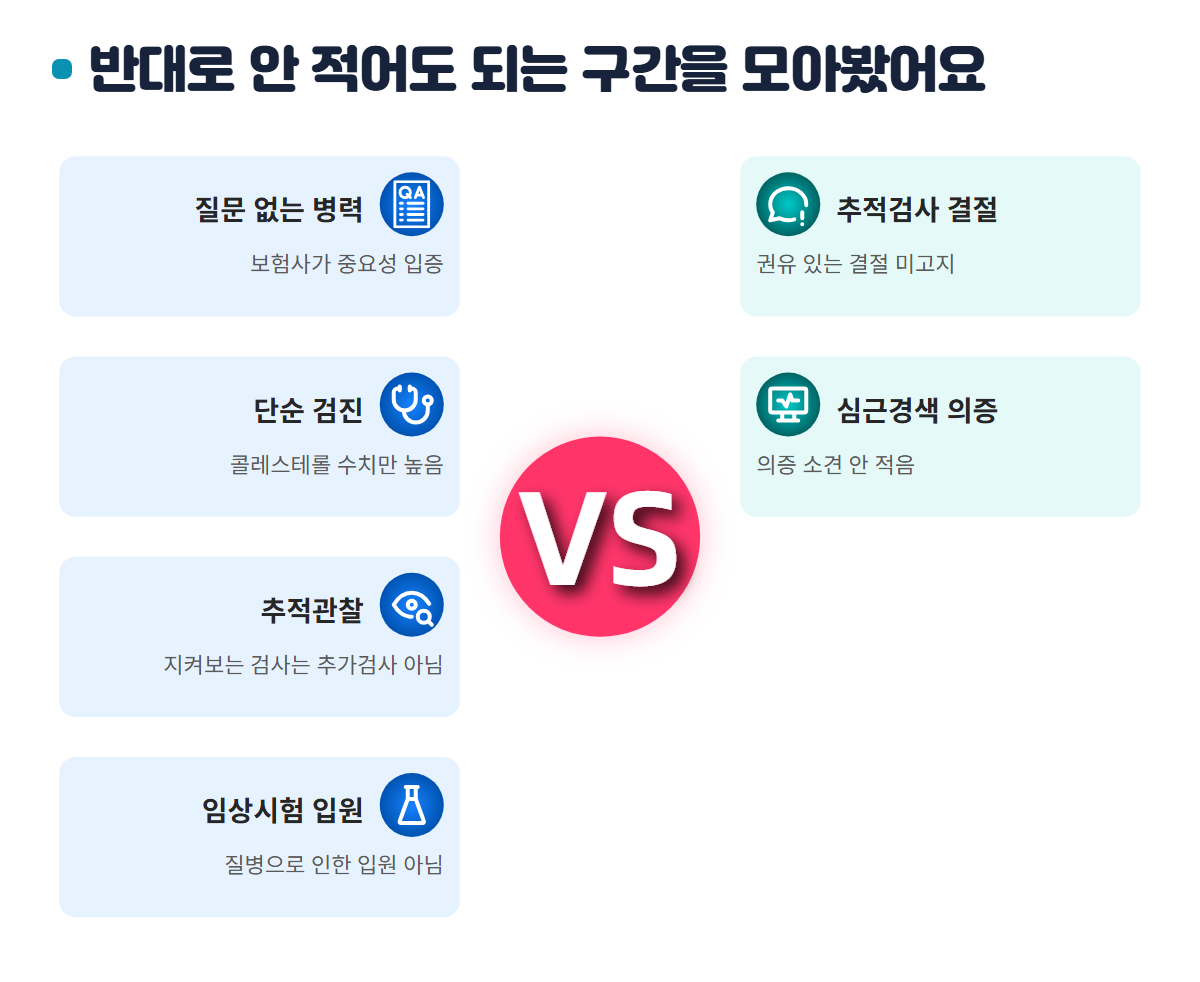
보험사가 서면으로 질문한 사항은 '중요한 사항'으로 추정되는데, 뒤집으면 묻지 않은 사항은 보험사가 중요성을 입증해야 해요.
질문표에 없는 병력 미고지로 해지한 건 위반이 아니라고 본 분쟁조정도 있었습니다.
재검 소견 없는 단순 검진 결과, 예컨대 콜레스테롤 수치만 높은 건 고지 대상이 아니었어요.
2026년 분조위에서는 '두 달 후 혈액검사 권유'를 미고지로 해지당한 건이, 치료가 필요 없는 ==추적관찰==은 추가검사가 아니라며 지급 결정을 받았어요.
임상시험 참여 목적의 1박 2일 입원도 '질병으로 인한 입원'이 아니라고 봤고요.
다만 추적검사 권유가 붙은 결절이나 심근경색 의증을 안 적은 건 위반으로 인정됐어요.
경계선은 새 병을 찾는 검사냐, 지켜보는 검사냐였습니다.
위반이 돼도 남은 조건을 마지막으로 봤어요
해지는 보험사가 위반 사실을 안 날부터 ==1개월==, 계약일부터 3년 안에만 가능해요.
사고 뒤에 해지해도 보험금을 안 주고 이미 준 돈은 돌려달라 할 수 있는데, 미고지 사실이 그 사고에 영향을 안 미쳤음이 증명되면 지급해야 합니다.
묻는 항목이 줄었지 의무가 줄어든 게 아니라는 말이 맞았어요.
금감원 예시로 같은 암진단특약이 일반 66,800원·간편 96,550원(남 50세·가입금액 5,000만원 기준)이고, 간편보험 가입은 2023년 604만건으로 전년보다 47.1% 늘었어요.
궁금한 점 정리
Q. 의사가 걱정 없다고 한 소견도 적어야 하나요?
구두로 들은 말은 면제 사유가 안 돼요. 질문에 해당하면 경중과 관계없이 기재하는 쪽이 맞습니다.
Q. 착각해서 잘못 답해도 위반인가요?
착각으로 답한 것도 위반 처리된 사례가 있어요. 기간이 애매하면 청약일에서 거꾸로 계산해서 적어야 합니다.
Q. 안 알린 병력과 다른 병으로 청구하면 어떻게 되나요?
미고지 사실이 그 사고에 영향을 미치지 않았음이 증명되면 지급 대상이에요. 해지와 보험금 지급은 따로 판단합니다.
정리하면, 답할 범위는 청약서가 물은 것뿐이지만 그 안의 해석이 넓어요.
이 경우라면 가입 전에 '추가검사'와 '입원' 문구부터 내 검진 기록에 대입해 보세요.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.