부모님 간병비를 생각해 간병 관련보를 두 개 겹쳐 가입하려다 멈췄습니다.
"간병 특약하고 간병보험이 다른 건가요?"라고 물으니 담보 유형부터 다르다는 답이 돌아왔습니다.
흔히 있는 상황인데, 확인해 보니 중복 차단 제도가 최근 강화됐습니다.
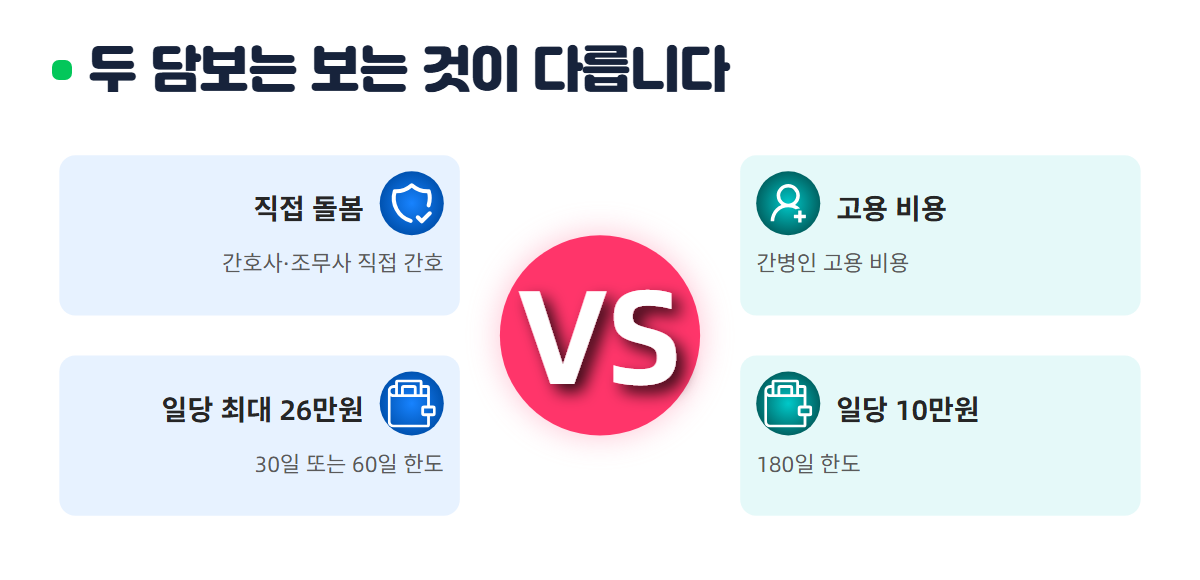
두 담보는 보는 것이 다릅니다
간호·간병통합서비스 입원일당은 간호사·간호조무사가 입원 환자를 직접 돌보는 비용입니다.
간병인 사용 입원일당은 간병인을 고용한 비용입니다.
'23년 기준 통합서비스 일당 최대 26만원(30일 또는 60일 한도)에 간병인 일당 10만원(180일 한도)을 조합해 일일 최대 30만원 수준 상품이 판매됐습니다.
중복 가입은 차단됐습니다
정액보장 담보는 약정 금액을 지급하므로 원칙적으로 중복보상이 가능합니다.
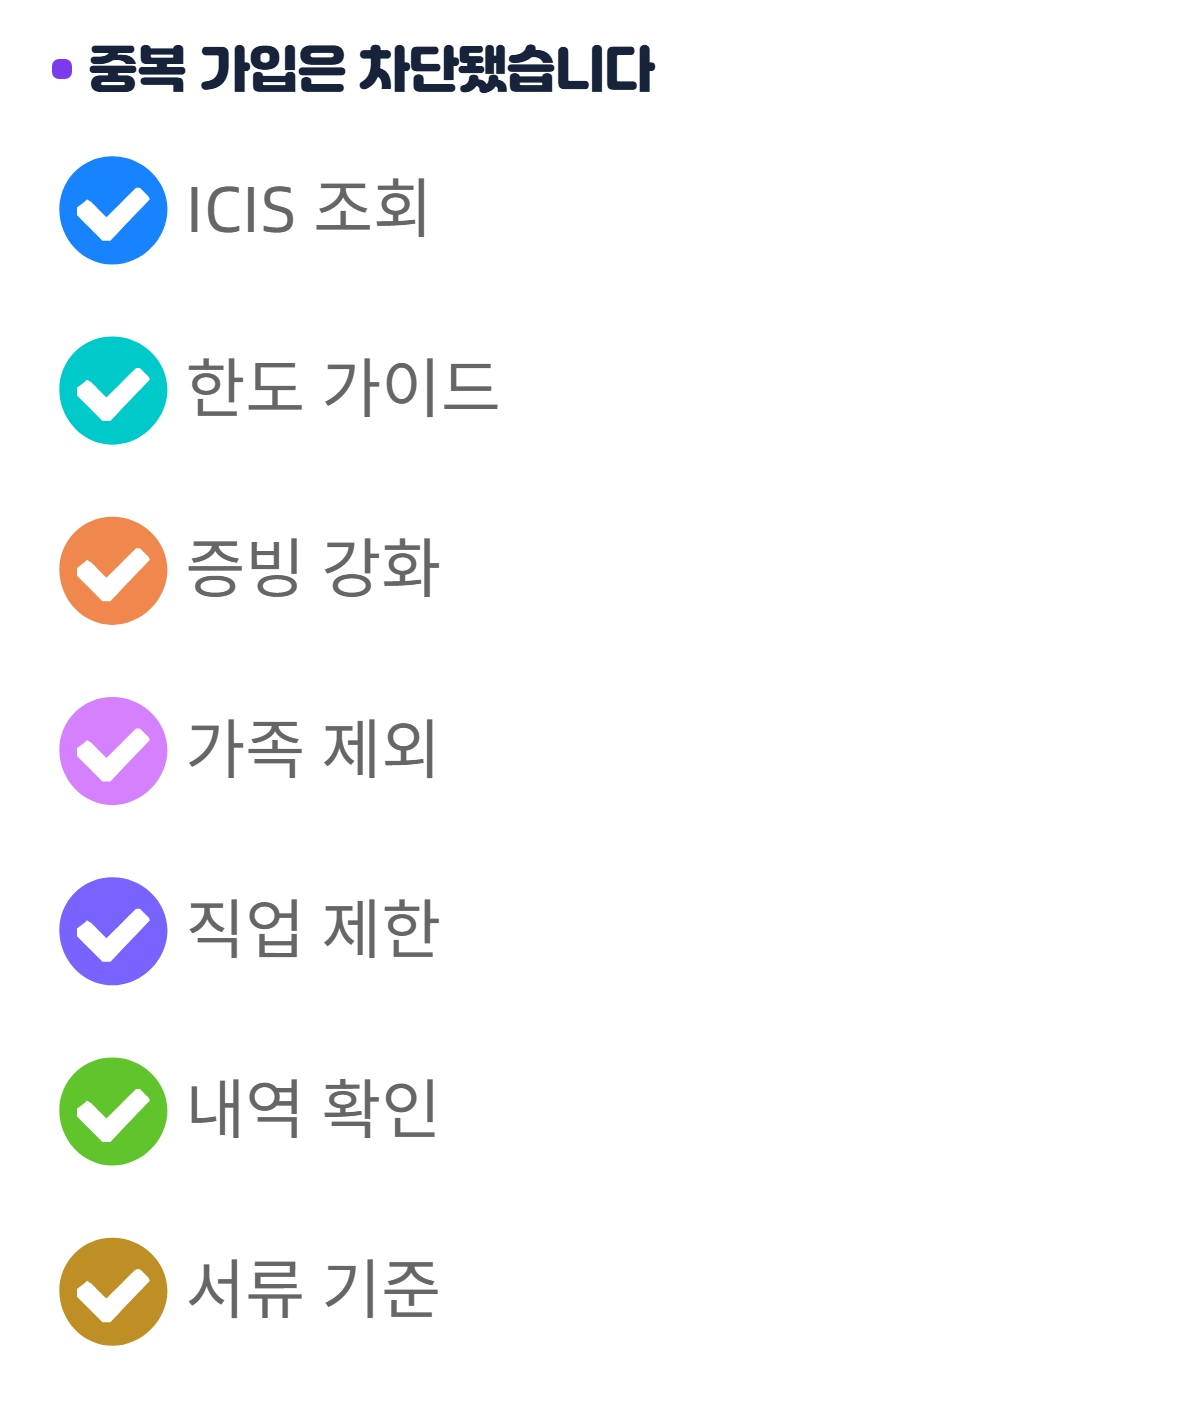
다만 간병 담보는 '23년 9월부터 ICIS(보험신용정보통합조회시스템)에 코드가 신설돼 보험사가 중복가입을 조회하고 제한합니다.
보장한도 가이드라인 시행으로 간병·수술비 담보의 중복가입이 불가로 전환되고 있습니다.
지급 조건도 플랫폼에 등록된 간병인·증빙 서류 제출로 강화됐고 가족간병 보장은 제외되는 방향입니다.
가입 전 확인을 정리하면 이렇습니다.
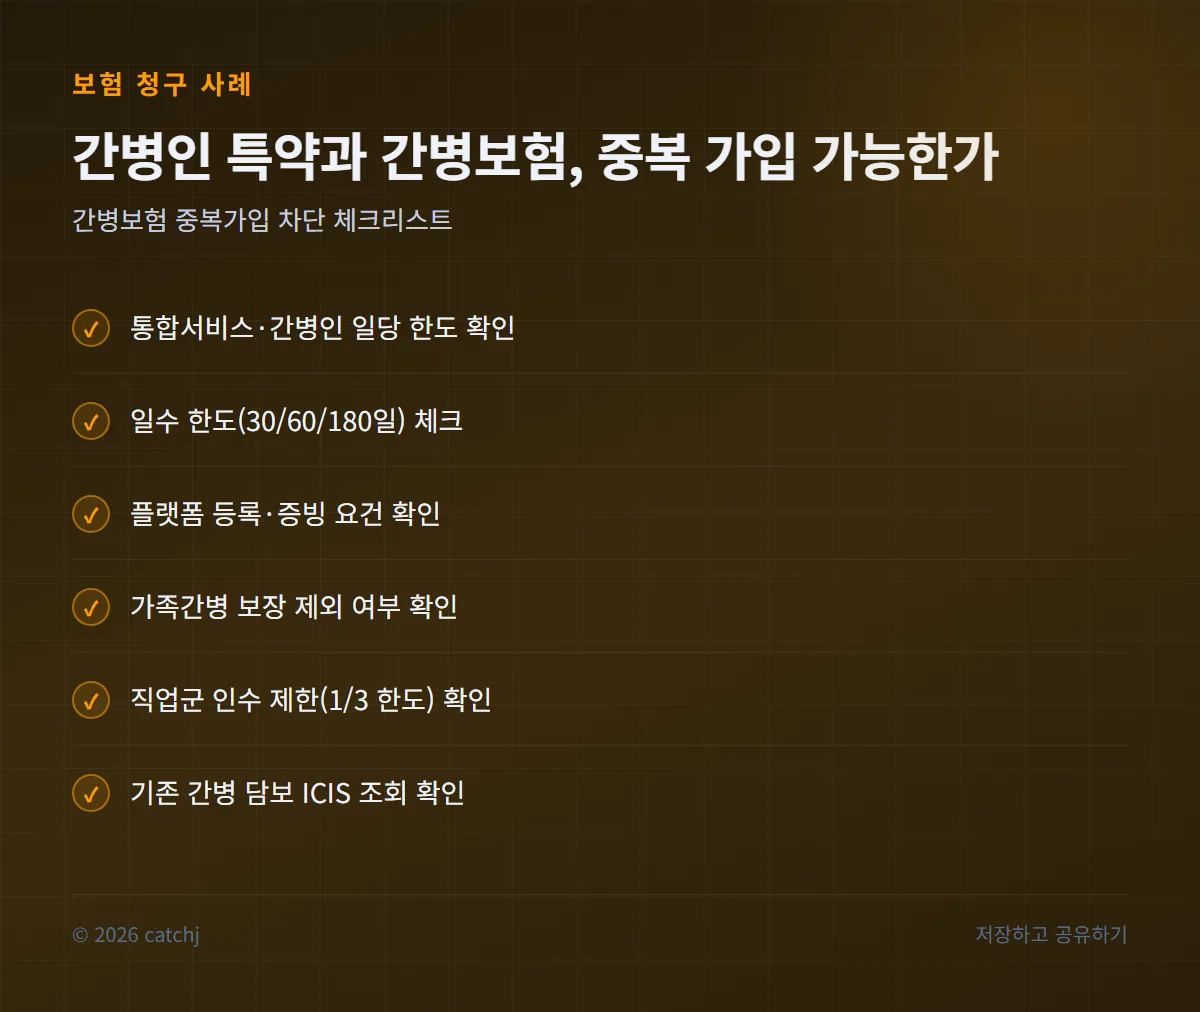
- 통합서비스 일당과 간병인 일당의 각 한도
- 일수 한도(30일/60일/180일)
- 플랫폼 등록 간병인·증빙 요건
- 가족간병 보장 여부
- 본인 직업군의 인수 제한(일부 직업 1/3 한도)
- 다른 간병 담보 가입 내역(ICIS 조회 대상)
- 입원 50만원 이하 입퇴원확인서 대체 기준
궁금한 점 정리
Q. 간병 특약과 간병보험을 같이 들 수 있나요?
정액 담보는 원칙적으로 중복보상이 가능하나 간병 담보는 '23년 9월부터 중복가입이 ICIS로 조회·차단됩니다.
Q. 가족이 간병해도 보험금이 나오나요?
가이드라인 시행으로 가족간병 보장은 제외되는 방향이고 플랫폼 등록 간병인·증빙이 지급 조건입니다.
Q. 보험료는 어느 정도인가요?
보도 기준 월 2만~5만원 선이고 한도·일수 한도가 실제 커버를 가릅니다.
정리하면, 간병 담보는 통합서비스와 간병인 사용이 다른 담보이고 중복가입이 차단됐습니다.
한도·일수·증빙 요건을 기준으로 한 상품을 고르는 게 순서입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.