*이 글은 정보 제공 목적입니다.
암 같은 큰 병 진단을 받으면 그다음부터 보험료를 안 내도 된다는 말, 한 번쯤 들어보셨을 거예요.
면제가 되면 보장까지 사라지는 줄 아는 분도 있던데, 흔히 있는 오해였습니다.
막상 약관을 펼쳐보면 '진단받으면 끝'이 아니었어요.
납입면제는 진단 '사실'보다 약관이 정한 '상태'가 기준이었고, 같은 병명이라도 상품과 가입 시기에 따라 결과가 달라졌습니다.
어떤 진단이 해당하는지, 서류에는 뭐가 적혀야 하는지, 면제가 되면 정확히 뭐가 바뀌는지 차례로 따져봤어요.
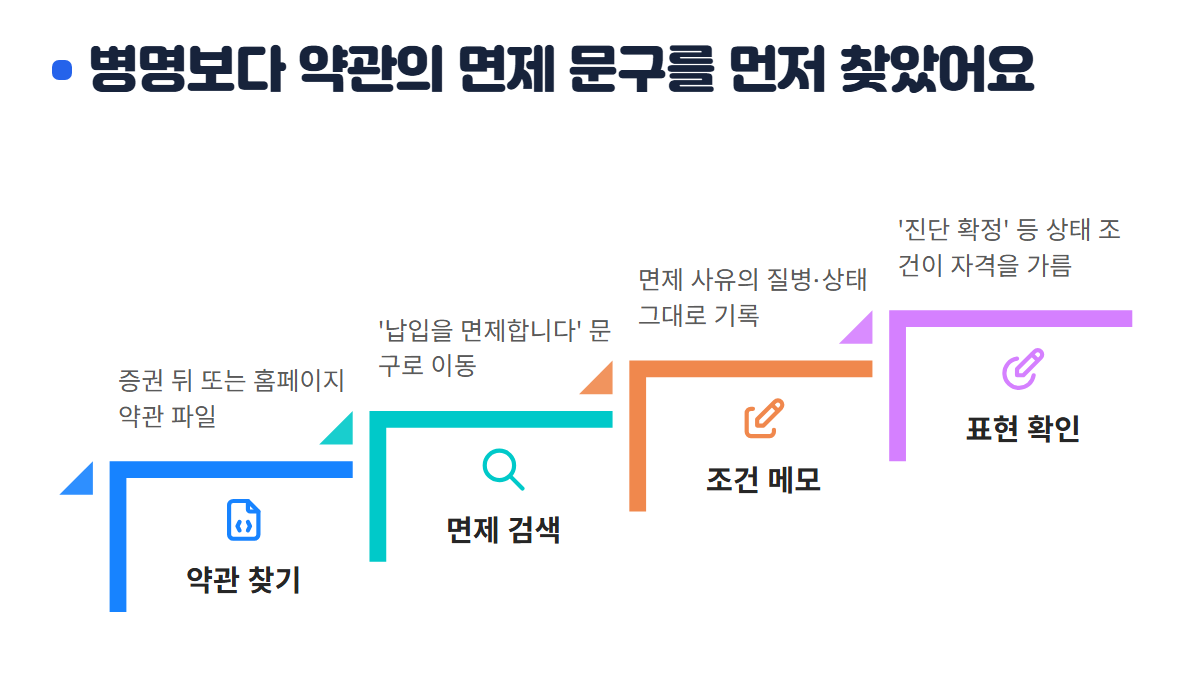
병명보다 약관의 면제 문구를 먼저 찾았어요
납입면제를 이야기할 때 많이들 병의 이름부터 떠올리는데, 약관이 묻는 건 병명이 아니라 '상태'였어요.
제가 확인한 한 간병보험 약관에는 ==중증치매상태로 진단 확정==됐을 때 보장보험료 납입을 면제한다고 적혀 있었습니다.
'치매'라는 진단 자체가 아니라 '중증 상태'라는 조건이 기준이었던 거죠.
'진단 확정'처럼 의료진 판단이 붙는 표현도 조건에 포함돼 있어서, 문구 하나하나가 자격을 가르는 걸 봤어요.
이 문구는 그 상품 약관의 조건이라 다른 상품에 똑같이 적용되는 건 아니에요.
그래서 첫 순서는 병명 검색이 아니라, 내 약관에서 '납입을 면제합니다'라는 문구를 찾는 거였습니다.
보험 증권 뒤에 붙은 약관이나 보험사 홈페이지의 상품 약관 파일에서 '면제'라는 단어로 검색하면 그 조항으로 바로 갈 수 있었어요.
문구를 찾았으면 면제 사유로 적힌 질병과 상태를 그대로 옮겨 적어두는 게 다음 단계였습니다.
어떤 진단·상태가 대상인지 나눠봤어요
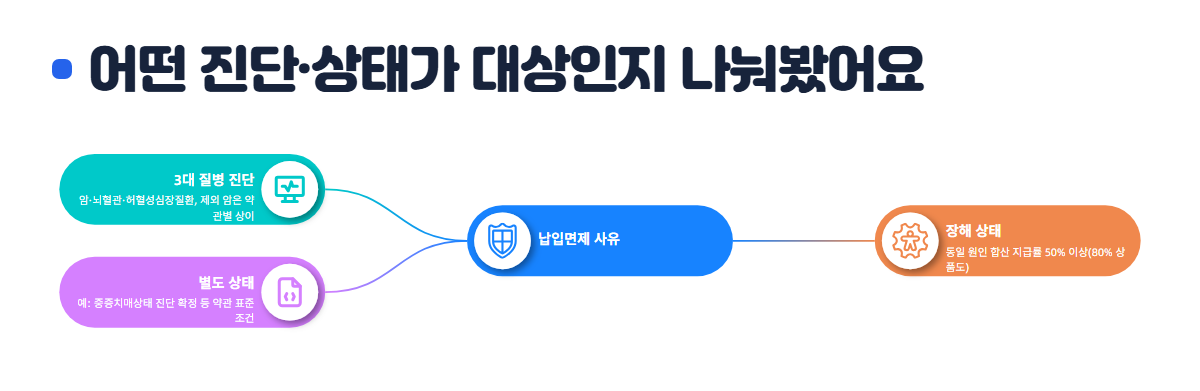
약관상 면제 사유는 크게 두 갈래였어요.
특정 질병의 '진단'이 기준인 경우와, 상해·질병으로 인한 '장해 상태'가 기준인 경우입니다.
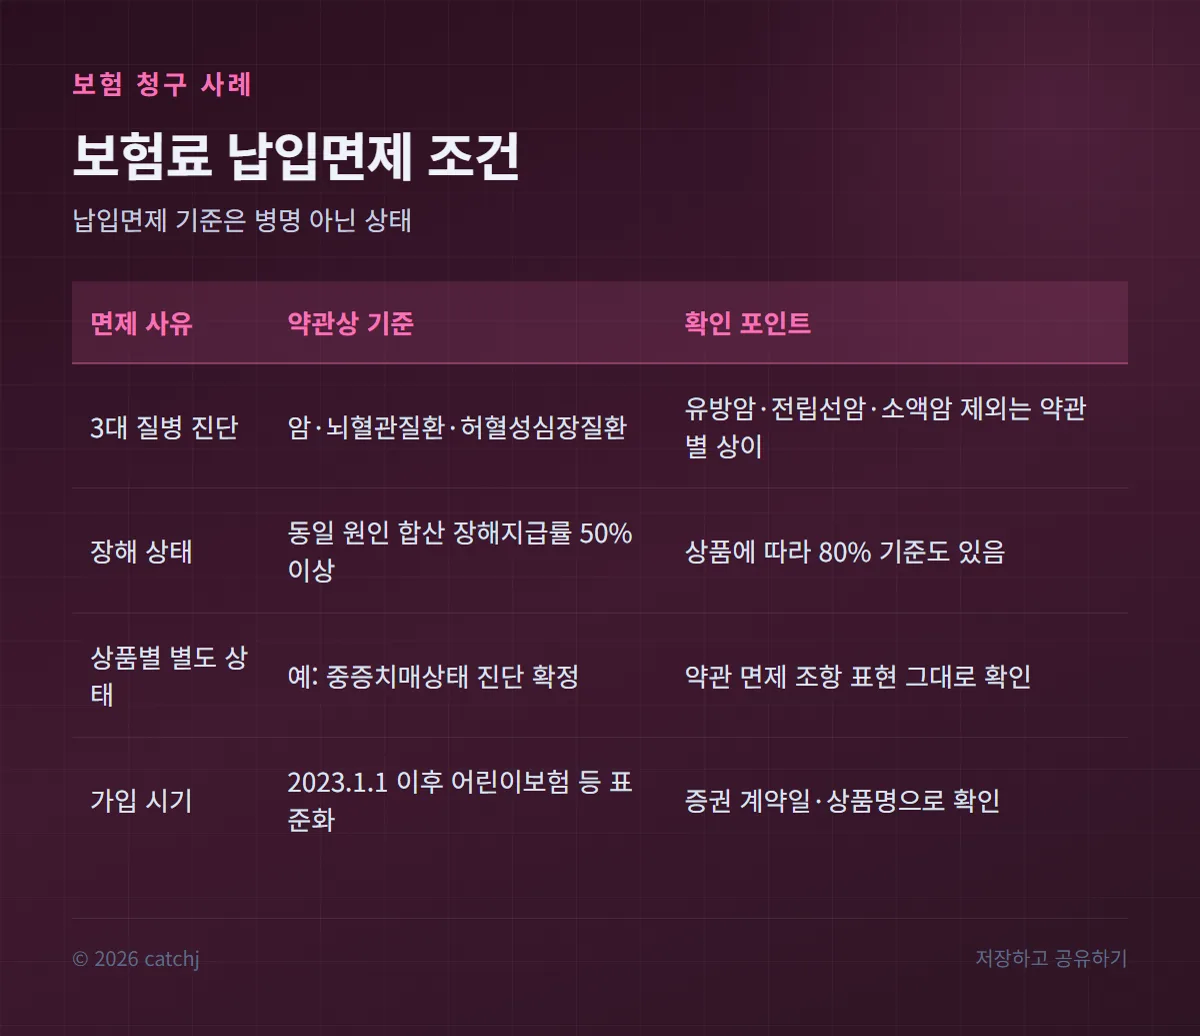
| 면제 사유 | 약관상 기준 | 확인 포인트 |
| 3대 질병 진단 | 암·뇌졸중/뇌혈관질환·급성심근경색증/허혈성심장질환 진단 | 암은 유방암·전립선암·소액암 제외 조건이 약관별로 다름 |
| 장해 상태 | 상해·질병의 동일 원인으로 합산 ==장해지급률 50% 이상== | 상품에 따라 80% 이상으로 정한 경우도 있음 |
| 상품별 별도 상태 | 예: 중증치매상태 진단 확정 | 약관의 면제 조항에 적힌 표현 그대로 확인 |
여기서 제가 놓칠 뻔한 건 '동일한 원인'이라는 조건이었어요.
서로 다른 사고의 장해를 단순 합산하는 게 아니라, 같은 원인으로 생긴 장해의 합산 지급률을 본다는 뜻으로 읽었습니다.
질병 쪽도 표현 차이가 범위를 갈랐어요.
어떤 약관은 '뇌졸중'으로 좁게, 어떤 약관은 '뇌혈관질환'으로 넓게 적어두는데, 이 표현 차이가 실제 진단명과 맞는지를 결정합니다.
'암이면 다 되겠지' 하고 넘기기 쉬운데, 제외되는 암 범위가 약관별로 다르니 조항을 직접 봐야 했어요.
같은 질병인데 상품마다 달랐던 이유를 확인했어요
왜 같은 뇌혈관질환인데 되는 상품과 안 되는 상품이 있을까요.
가입 시기와 상품 종류가 면제 범위를 바꾸기 때문이었습니다.
==2023년 1월 1일 이후 체결==된 어린이보험 등 일부 상품은 금융감독원 개선안에 따라 뇌혈관질환·허혈성심장질환 등의 납입면제 범위가 표준화됐어요.
반대로 그 이전에 가입한 상품은 그 상품 약관 그대로 적용됩니다.
'요즘 기준'을 오래전에 가입한 내 보험에 대입하면 안 됐던 거예요.
일반 보장성보험·어린이보험·유병자보험도 면제 조건이 각각 다르게 적용되고요.
내 보험이 어느 쪽인지는 증권 첫 장의 계약일과 상품명으로 확인할 수 있었습니다.
이건 상품마다 달라서, 제 답 대신 확인법을 드리는 게 맞아요.
약관 면제 조항의 질병 범위와 제외 문구를 그대로 읽고, 애매하면 보험사 고객센터에 '내 계약의 면제 사유'를 물어보는 겁니다.
서류는 진단서의 분류기호가 핵심이었어요
면제 청구에 필요한 서류를 모아보니 기본 서류와 진단 서류로 나뉘었습니다.
공통 서류는 보험금 청구서·신분증 복사본·수익자 통장 사본이었어요.
청구서 양식은 보험사마다 다르지만 함께 내는 서류 목록은 비슷했습니다.
여기에 진단 관련 서류가 붙는데, 진단서에는 ==질병분류기호==가 명시돼야 했어요.
암 계열이면 C00~C97, 뇌혈관질환이면 I60~I69, 급성심근경색 계열이면 I21~I23 같은 기호였습니다.
병명만 적힌 진단서로는 심사에서 어느 코드 범위인지 확인이 안 될 수 있어서, 발급 전에 기호 표기 여부를 물어보는 게 좋았어요.
진단을 뒷받침하는 검사결과지도 함께 요구됐습니다.
조직검사보고서, CT·MRI·MRA 판독지, 심근경색 관련 혈액검사와 심전도 결과지 같은 서류였어요.
장해로 청구하는 경우에는 장해부위·장해지급률·원인이 적힌 AMA 방식의 후유장해진단서가 필요했습니다.
병원에서 서류를 떼기 전에 '분류기호가 적힌 진단서'와 '검사결과지 사본'을 한 번에 요청하는 게 반려를 줄이는 길이었어요.
면제된 뒤에 바뀌는 것과 그대로인 것을 따졌어요
면제가 결정되면 바뀌는 건 ==차회 이후== 보장보험료뿐이었어요.
이미 납입한 보험료가 돌아오는 건 아니고, 계약 자체는 그대로 유지됩니다.
'보험이 끝났다'가 아니라 '납입만 면제'라고 이해하는 게 맞았어요.
보장은 계속 이어지는 구조라, 면제 이후에도 기존에 가입한 담보는 약관대로 남습니다.
다만 적립보험료 처리나 갱신형 특약의 갱신 시점 재산정 같은 부분은 상품 약관에 따라 차이가 있었어요.
면제 결정 통지를 받으면 차회 적용 시점과 면제 대상이 보장보험료 전부인지부터 확인하면 됩니다.
확인 순서를 정리하면 이랬어요.
- 내 약관에서 '납입을 면제합니다' 조항 찾기
- 면제 사유의 질병 범위와 제외 문구 읽기
- 장해 기준이면 합산 장해지급률이 50%인지 80%인지 확인
- 진단서에 질병분류기호가 명시되는지 병원에 확인
- 면제 결정 후 차회 보험료부터 적용되는지 통지서로 확인
궁금한 점 정리
Q. 납입면제가 되면 만기환급금은 어떻게 되나요?
회사가 보험료를 대신 내주는 게 아니라 '면제'라서, 납부 내역에 회사가 낸 금액으로 표기되지 않을 수 있어요. 계약은 유지되고 만기 시 환급은 약관 기준이라, 상품별 예시표를 고객센터에 요청해 보는 게 정확합니다.
Q. 진단을 받았는데 면제가 안 됐어요. 왜죠?
진단명보다 약관이 정한 상태와 제외 조항이 기준이라서예요. 소액암으로 분류됐거나 장해지급률이 기준에 못 미치는 경우가 있으니, 통지에 적힌 근거 조항을 먼저 확인해 보세요.
Q. 보험이 여러 개면 한 번에 다 면제되나요?
면제는 상품별 약관 기준이라 한 보험에서 면제됐다고 다른 보험에 자동 적용되지 않아요. 각 상품의 면제 조항을 따로 확인해야 합니다.
정리하면
납입면제의 기준은 병의 이름이 아니라 약관이 정한 '상태', 즉 3대 질병 진단이나 장해지급률 50% 이상 같은 조건이었어요.
가입 시기와 상품 종류에 따라 범위가 달라지니, 내 약관에서 '납입을 면제합니다' 문구와 제외 조건부터 확인하는 게 가장 빠른 길입니다.
약관 PDF에서 직접 확인한 조건
- PDF 26쪽(인쇄면 24): 보장보험료 납입을 면제합니다
- PDF 26쪽(인쇄면 24): 중증치매상태로 진단 확정
이 내용은 KB 골든라이프케어 간병보험(무배당) 공식 약관의 해당 담보·버전에 한정됩니다. 다른 보험사나 다른 특약에 그대로 적용되는 공통 기준으로 볼 수 없습니다.
출처: KB손해보험 KB 골든라이프케어 간병보험(무배당) (26.09) 공식 약관
관련 영상
위 약관 PDF에서 직접 확인한 조건을 원문 화면과 함께 나레이션으로 정리한 영상입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.