*이 글은 정보 제공 목적입니다
간병보험이면 어떤 상품이든 간병비가 똑같이 나오는 줄 알았는데, 담보 이름의 '사용'과 '지원' 한 글자에 따라 지급 조건이 달랐습니다.
입원했을 때 간병인을 직접 고용해야만 인정되는 구조가 있는가 하면, 입원 사실을 기준으로 정해진 금액이 나오는 구조도 있었습니다.
어떤 담보가 내 상황에 맞는지, 가입 전에 구분해서 확인했습니다.
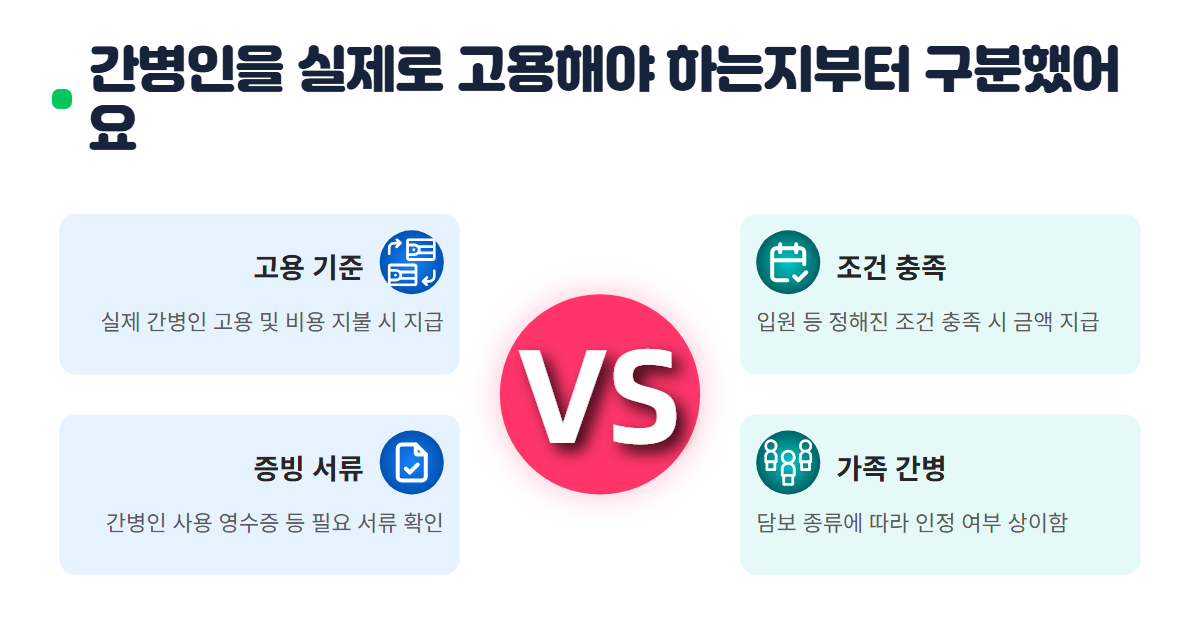
간병인을 실제로 고용해야 하는지부터 구분했어요
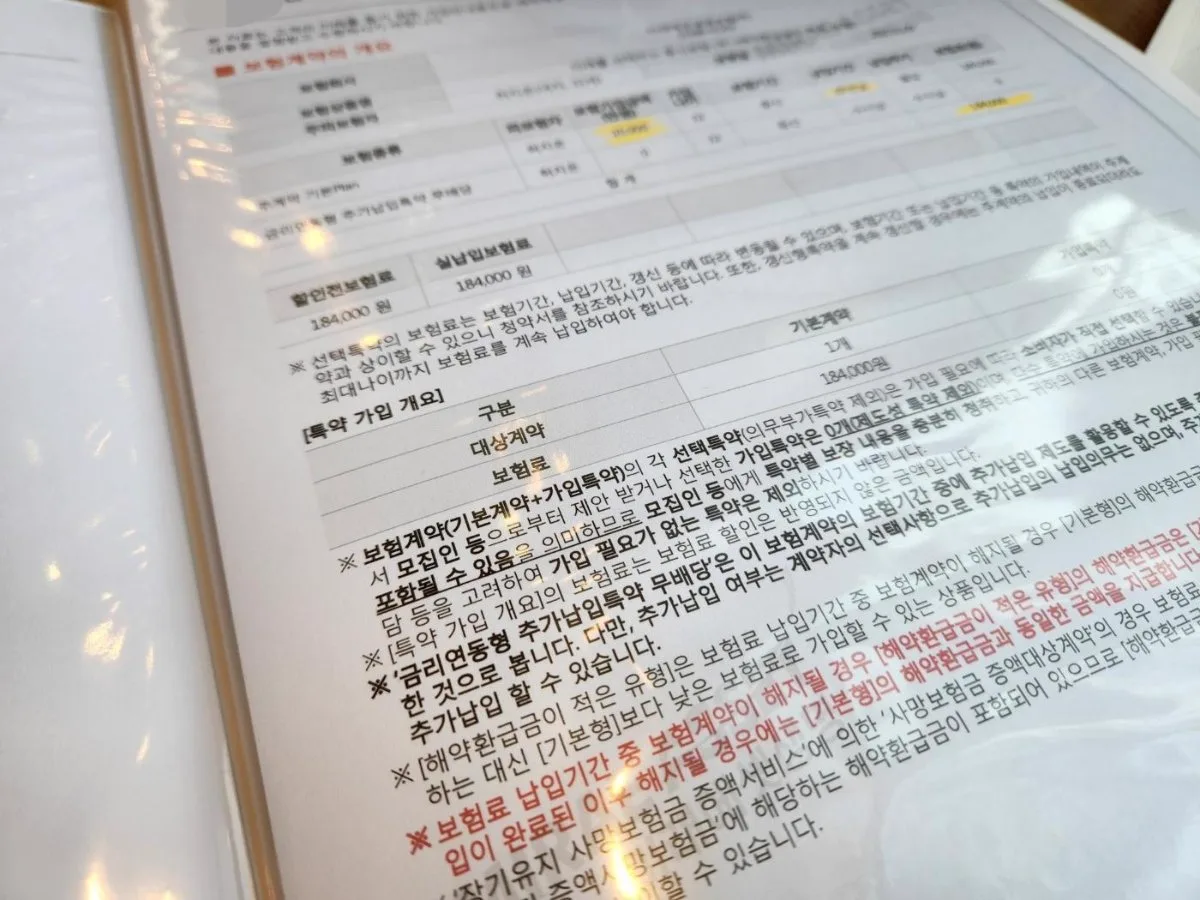
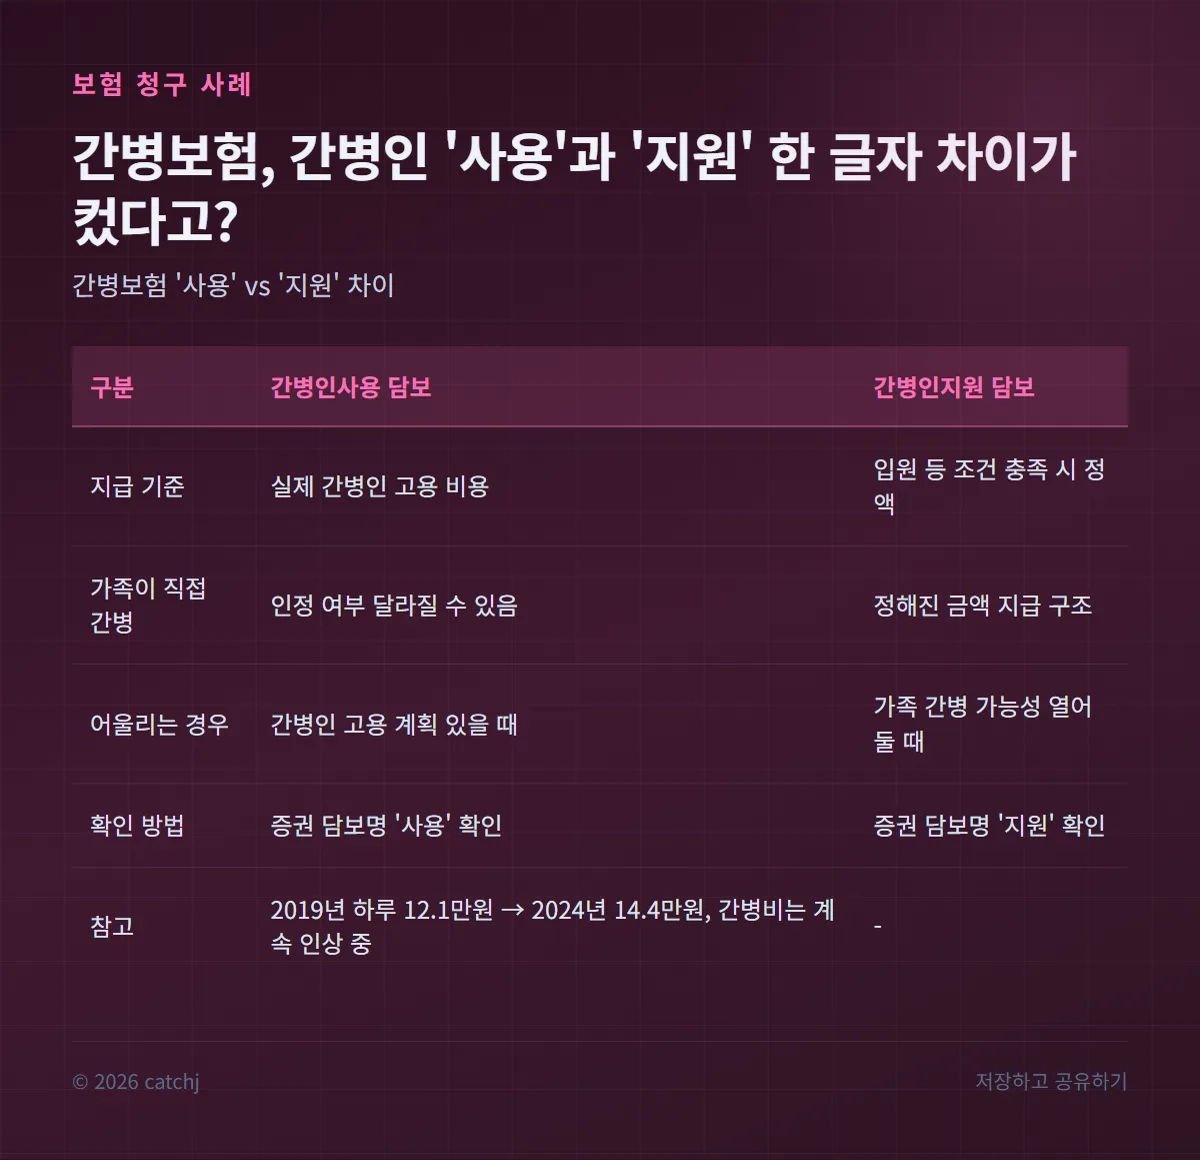
먼저 본 건 담보 이름이었습니다. '간병인사용' 담보는 실제로 간병인을 고용해 비용을 지불한 걸 기준으로 보는 구조였고, '간병인지원' 담보는 입원 같은 조건 충족 시 정해진 금액을 지급하는 구조로 안내돼 있었습니다.
같은 간병보험이라도 어떤 담보를 골랐느냐에 따라 가족이 직접 간병하는 경우 인정 여부가 달라질 수 있어, 단정하지 않고 증권 담보명부터 대조했습니다.
상품마다 지급 조건과 필요 서류는 다를 수 있어 약관 확인이 먼저였습니다.
간병인 비용이 얼마나 올랐는지 숫자로 확인했어요
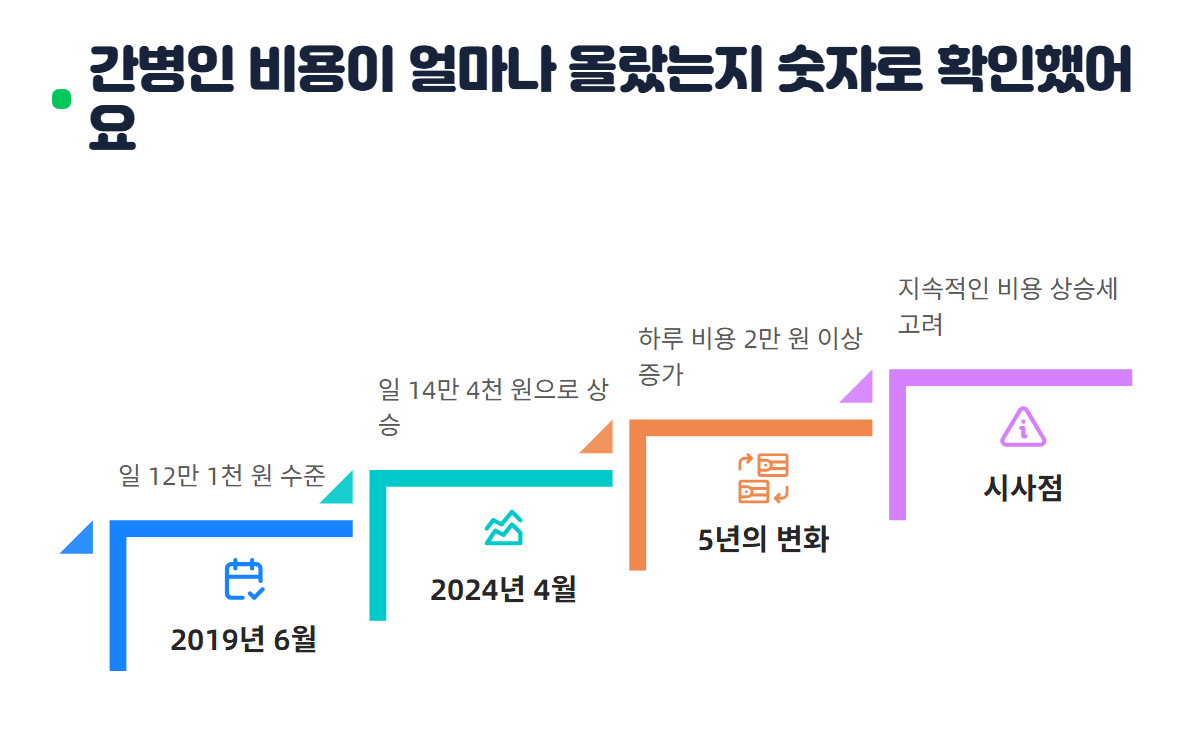
간병인 비용 기준표를 보니 2019년 6월 기준 하루 12만1천원 수준이었는데, 2024년 4월 이후에는 14만4천원으로 올라 있었습니다.
5년 사이 하루 비용이 2만원 넘게 오른 셈이라, 입원이 길어질수록 부담 차이가 커지는 구조였습니다.
담보를 고를 때 '하루 몇만 원이 나오는가'뿐 아니라 '비용 자체가 계속 오르는 중'이라는 점도 같이 봐야 한다고 느꼈습니다.
궁금한 점 정리
간병비보험만 따로 가입할 수 있나요?
상품에 따라 단독 상품인지, 다른 보험의 담보로 붙는 구조인지가 달라 가입 전 확인이 필요합니다.간병인을 고용하지 않고 가족이 간병해도 보장되나요?
사용담보는 실제 간병인 고용이 기준이 되는 구조라, 가족 간병 가능성이 있다면 지원담보 쪽 조건을 먼저 대조해 보는 게 좋습니다.고령 부모님도 가입할 수 있나요?
가입 가능 연령과 건강 조건은 상품마다 달라, 나이만 보고 판단하지 않고 상품별 기준을 확인해야 합니다.
간병인을 실제로 고용할 계획이라면 사용담보를, 가족이 간병할 가능성까지 열어 두고 싶다면 지원담보 구조를 먼저 보세요. 오늘 내 보험 증권에서 담보 이름이 '사용'인지 '지원'인지 한 글자만 확인해 보면 됩니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.