흔히 있는 상황인데, ‘가슴이 답답하고 조여오는 느낌’이라며 병원을 찾았다가 불안정형 협심증 진단을 받는 경우가 있습니다.
이때 진단서에 찍히는 I20.0이라는 코드가 보험금 청구의 출발점이 됐습니다.
제가 청구 서류를 준비하면서 확인해 보니, 진단명보다 검사 결과가 먼저라는 걸 뒤늦게 알게 됐습니다.
질병코드가 허혈성 심장질환인지부터 확인했어요
I20.0은 질병분류코드상 허혈성 심장질환에 해당합니다.
그래서 협심증이라는 진단명만으로 진단비가 나온다고 단정하지 않고, 허혈성 심장질환 진단비 특약이 있는지부터 살폈습니다.
확인해 보니 지급 여부를 가르는 핵심은 관상동맥조영술 결과였습니다.
조영술에서 확인되는 협착 정도가 보통 50%~75% 이상일 때 지급 기준을 충족하는 구조라, 진단서보다 판독지 수치를 먼저 보는 순서가 맞았습니다.
청구 서류는 세 가지를 먼저 챙겼어요
실제로 준비한 건 진단서, 진료비 세부내역서, 관상동맥조영술 결과지 세 가지였습니다.
진단서에는 질병코드가 반드시 들어가 있어야 했고, 조영술 결과는 판독지 형태로 받아 두는 게 맞았습니다.
비슷한 가슴 통증이라도 코드가 어떻게 분류되느냐에 따라 심사 방향이 달라질 수 있어서, 코드 확인은 제출 전에 끝내는 편이 안전했습니다.
진단비와 실손의 지급 방식을 따로 봤어요
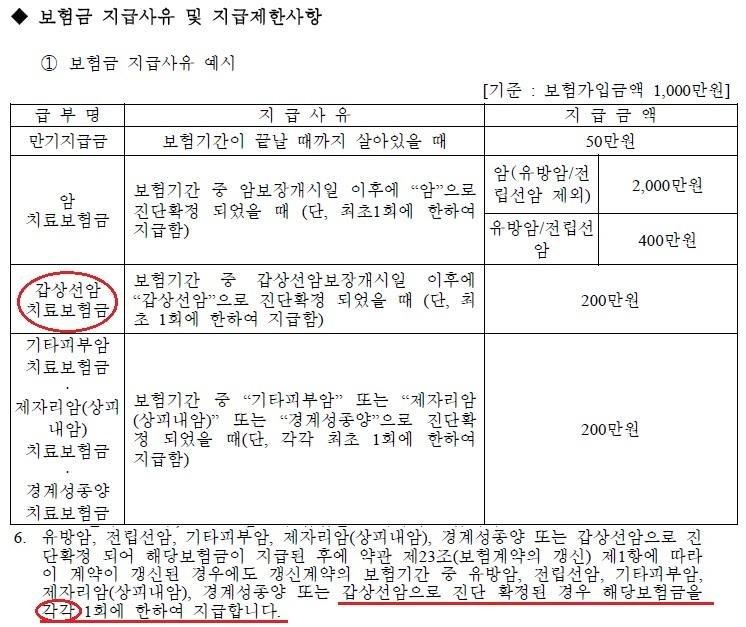
허혈성 심장질환 진단비는 최초 1회에 한해 지급되는 구조였습니다.
반면 실손의료비는 실제로 발생한 의료비에서 공제금액을 빼고 지급됐습니다.
급여 항목은 10~20%, 비급여 항목은 20% 안팎의 공제가 적용되는데, 가입 시기에 따라 비율이 달라서 한 가지 수치로 말하기는 어려웠습니다.
수술 여부에 따른 수술비 특약 지급 기준도 보험사마다 상이해서, 이 부분은 주변 사례가 아니라 약관 문구로 확인하는 수밖에 없었습니다.
궁금한 점 정리
- Q. 재진단하면 진단비를 다시 받을 수 있나요? 최초 1회 지급이 기본 구조라, 같은 질병의 재진단으로 진단비가 새로 나오는 그림은 아니었습니다.
- Q. 조영술만 받고 수술은 안 했는데 수술비가 나올까요? 수술비 특약의 지급 기준이 보험사별로 달라서, 약관에서 수술의 정의를 먼저 확인해야 합니다.
- Q. 실손은 비급여 쪽 공제가 더 큰가요? 비급여는 급여보다 공제 비율이 높게 잡히는 경우가 많아, 가입 시기별 공제 구조를 먼저 보는 게 좋습니다.
정리하면
협심증 진단비는 진단명보다 관상동맥조영술 협착 수치가 지급 기준이었습니다.
진단서, 세부내역서, 판독지 세 가지를 갖추고 약관의 협착 기준을 확인하는 순서가 가장 빠른 길이었습니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.