*이 글은 일반적인 정보 제공 목적입니다.
지인이 F32 코드가 찍힌 진단서를 받았다며, 보험금 청구가 되는지 물어본 적이 있습니다.
흔히 있는 상황인데, 정신과 진료는 애초에 보장이 안 된다고 지레짐작하는 경우가 많더라고요.
저도 정확히는 몰라서, 이번에 약관과 안내 자료를 처음부터 다시 읽어봤어요.
면책 조항부터 찾아봤어요
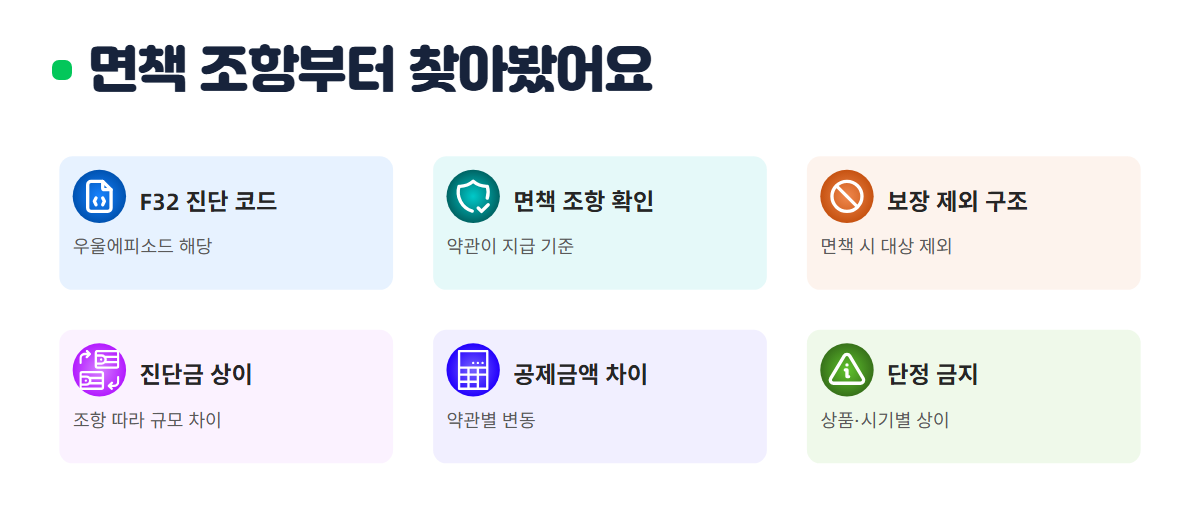
F32는 우울에피소드에 해당하는 진단 코드입니다.
그런데 코드가 같아도 보험금 지급 여부는 약관마다 달랐어요.
핵심은 진단 코드가 아니라 약관에 정신질환 면책 조항이 있는지였습니다.
면책 조항이 있는 상품은 해당 질환을 보장 대상에서 빼는 구조였어요.
조항이 없거나 적용 범위가 다른 상품은 청구 가능한 진단금 규모가 달라질 수 있었습니다.
공제금액도 약관별로 차이가 있어서, 숫자로 단정하지 않고 조항부터 비교해 봤어요.
같은 F32 진단이라도 가입한 상품과 시기에 따라 결과가 다를 수 있어, "안 된다" 또는 "된다"로 먼저 결론 내리지 않았습니다.
서류는 종류별로 따로 모아봤어요
청구에 필요한 서류를 확인해 보니 세 가지가 기본이었습니다.
- 의사 소견서
- 진단서
- 치료 기록
치료 기록은 진료를 받은 기간과 경과가 드러나는 자료라, 청구 전에 한꺼번에 정리해 두는 편이 수월했어요.
약관 해석이 애매한 부분은 제 판단으로 정하지 않고, 보험사 공식 안내와 금융감독원 안내를 함께 확인했습니다.
진단 인정 여부처럼 의료적 판단이 필요한 부분은 의료진 소견을 기준으로 삼는 게 맞다고 봤어요.
궁금한 점 정리
Q. 정신과 진료도 보험 청구가 되나요?
상품과 가입 시기에 따라 다릅니다. 정신질환을 면책하는 약관도 있고 아닌 것도 있어, 본인 약관 조항을 확인하는 게 우선입니다.
Q. F32 진단 코드가 찍히면 무조건 보장이 안 되나요?
진단 코드만으로 지급 여부가 정해지지 않습니다. 약관의 담보 범위와 면책 조항이 기준이 됩니다.
Q. 사고 후 우울 증상도 같은 기준인가요?
진단명과 약관 조항이 기준이 되지만, 구체적인 인정 여부는 의료진 소견과 약관을 함께 확인해야 해서 단정하기 어렵습니다.
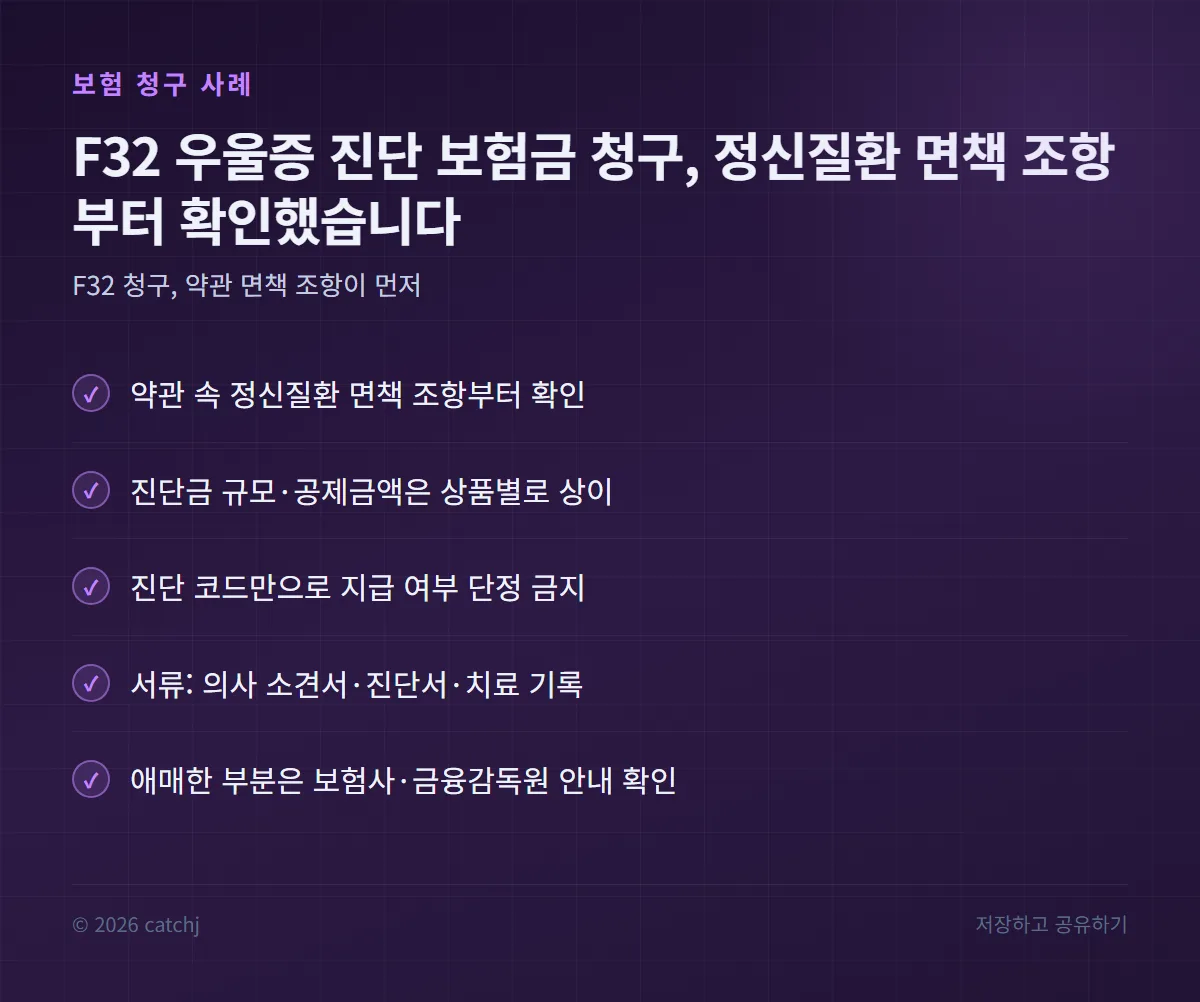
정리하면, F32 우울증 진단 후 보험금 청구는 진단 코드보다 약관 속 정신질환 면책 조항을 먼저 보는 게 순서였습니다. 서류는 의사 소견서·진단서·치료 기록을 준비하고, 애매한 부분은 보험사와 금융감독원 공식 안내로 확인하면 됩니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.