실비보험을 다이렉트로 가입했더니 진단서를 뭘 내야 하는지부터 직접 알아봐야 했습니다.
"설계사가 없으니 청구도 혼자 하시는 거예요"라는 안내를 받았습니다.
흔히 있는 상황인데, 싼 보험료 뒤에 붙는 구조를 확인해 보니 생각이 달라졌습니다.
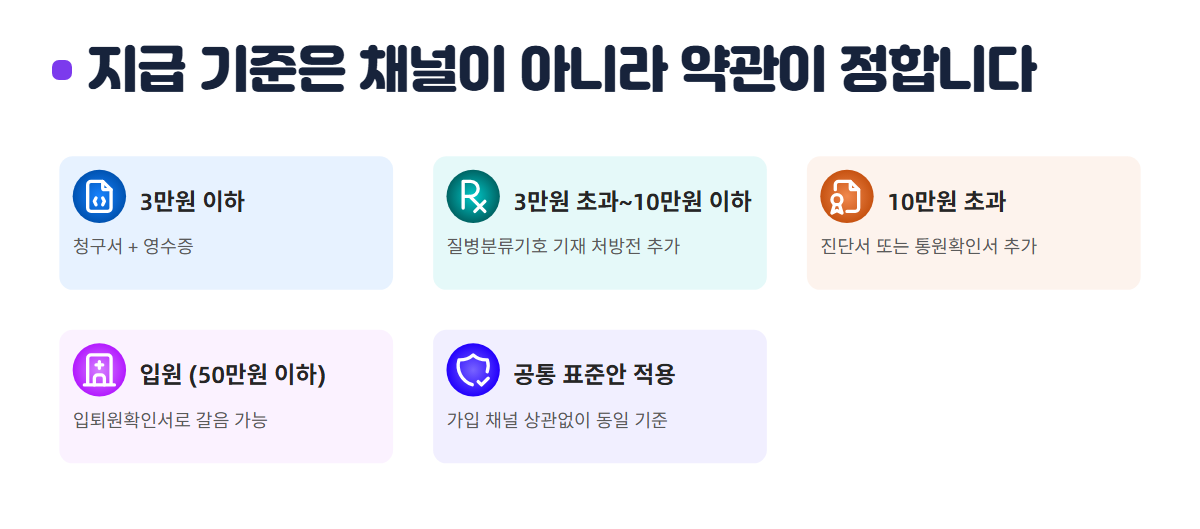
지급 기준은 채널이 아니라 약관이 정합니다
통원 3만원 이하는 청구서와 영수증만으로 되고, 3만원 초과~10만원 이하는 질병분류기호가 적힌 처방전이 붙습니다.
10만원을 넘으면 진단서나 통원확인서 같은 추가 증빙이 필요하고, 입원은 50만원 이하까지 입퇴원확인서로 갈음됩니다.
이 기준은 다이렉트든 설계사든 같은 표준안이라, 보험료가 싸다고 나오는 돈이 달라지지 않습니다.
궁금해져 분쟁 사례를 찾아보니 한도와 조건이 칼같았습니다.
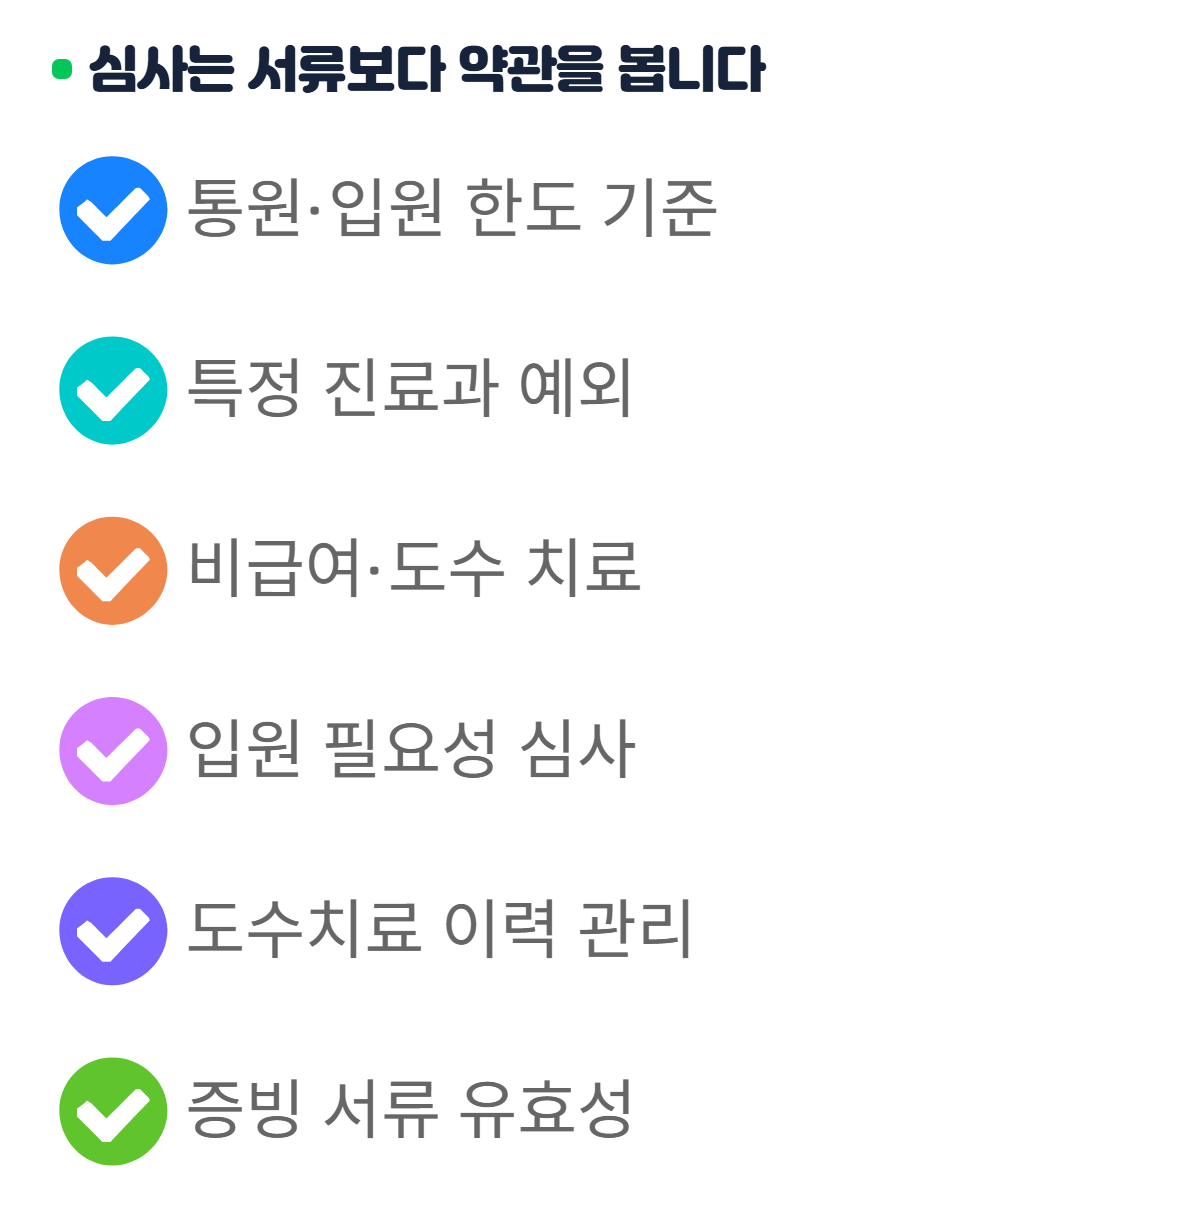
심사는 서류보다 약관을 봅니다
신경성형술을 받고 입원의료비를 청구한 가입자는 입원 필요성이 없다고 판단돼 통원 한도 30만원 안팎만 받았습니다.
같은 200만원 시술이 입원으로 인정되면 약 150만원인데 6시간 체류와 치료 필요성을 함께 봅니다.
도수치료 116회를 이미 받은 가입자의 추가 32회 청구는 호전 확인이 없다며 345만원 중 절반인 173만원만 인정됐습니다.
비만 치료용 위소매절제술이나 삭센다·위고비 같은 약제비는 약관상 보상이 안 됩니다.
청구 전에 확인할 것을 정리하면 이렇습니다.
- 통원 3만·10만·입원 50만원 기준으로 필요 서류가 갈리는지
- 산부인과·항문외과·비뇨기과·피부과는 소액도 간소화가 안 되는지
- 영수증에 비급여·도수치료가 있으면 세부내역서를 붙여야 하는지
- 입원이 치료 필요성 기준으로 판단되는지
- 도수치료 청구 이력이 심사에 반영되는지
- 카드전표나 납입확인서는 인정이 안 되는지
궁금한 점 정리
Q. 다이렉트 실비는 보험금이 까다롭게 나오나요?
아닙니다. 서류와 심사 기준은 채널과 무관하게 표준안을 따르고, 다이렉트는 앱이나 홈페이지로 본인이 접수할 뿐입니다.
Q. 실비를 두 개 들었는데 청구는 어떻게 하나요?
청구접수대행 서비스로 한 번에 청구할 수 있고, 실손은 비례보상이라 보험금이 두 배로 늘지는 않습니다.
Q. 치료비를 많이 썼는데 일부만 나왔어요.
치료 필요성·횟수·호전 여부를 함께 평가해서, 반복 치료는 일부만 지급되거나 부지급되는 조정 사례가 있습니다.
정리하면, 다이렉트 실비가 싼 건 사업비가 빠져서이고 보장 기준은 어느 채널이나 같습니다.
진짜 차이는 청구와 심사 대응을 본인이 직접 하느냐라서, 서류 기준과 입원·치료 필요성 판단 구조를 아는 게 먼저입니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.