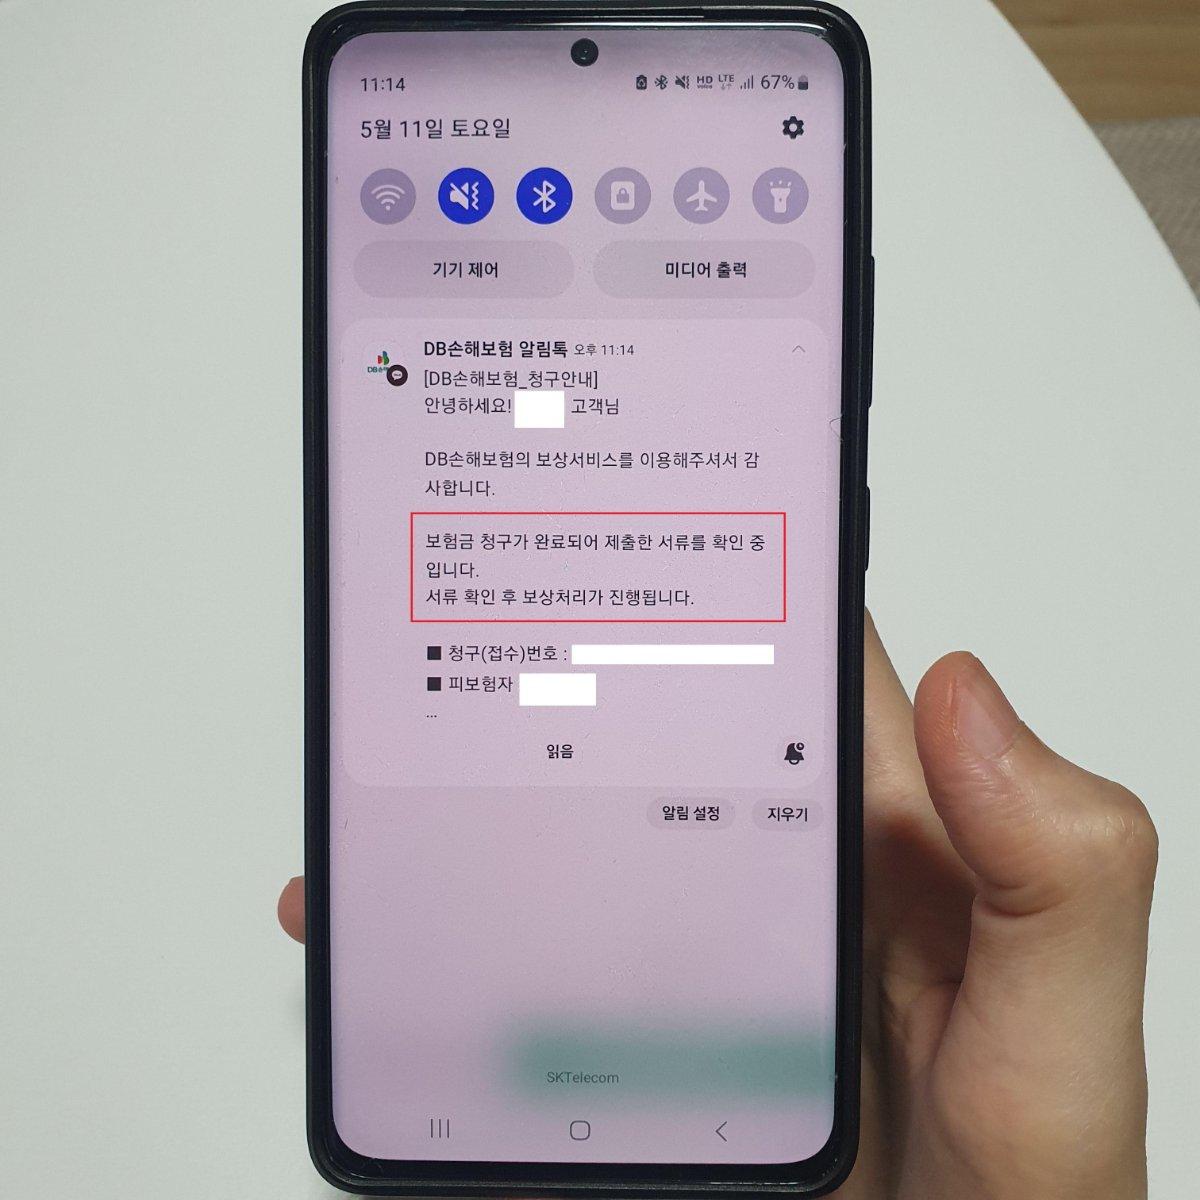
실손보험 청구서류는 병원비가 300만 원 이하일 때 모바일 앱을 통한 간편 사진 제출만으로 해결할 수 있습니다. 굳이 병원을 다시 방문해 종이 서류를 챙기지 않아도 대부분의 보험사 앱에서 청구가 가능했습니다.
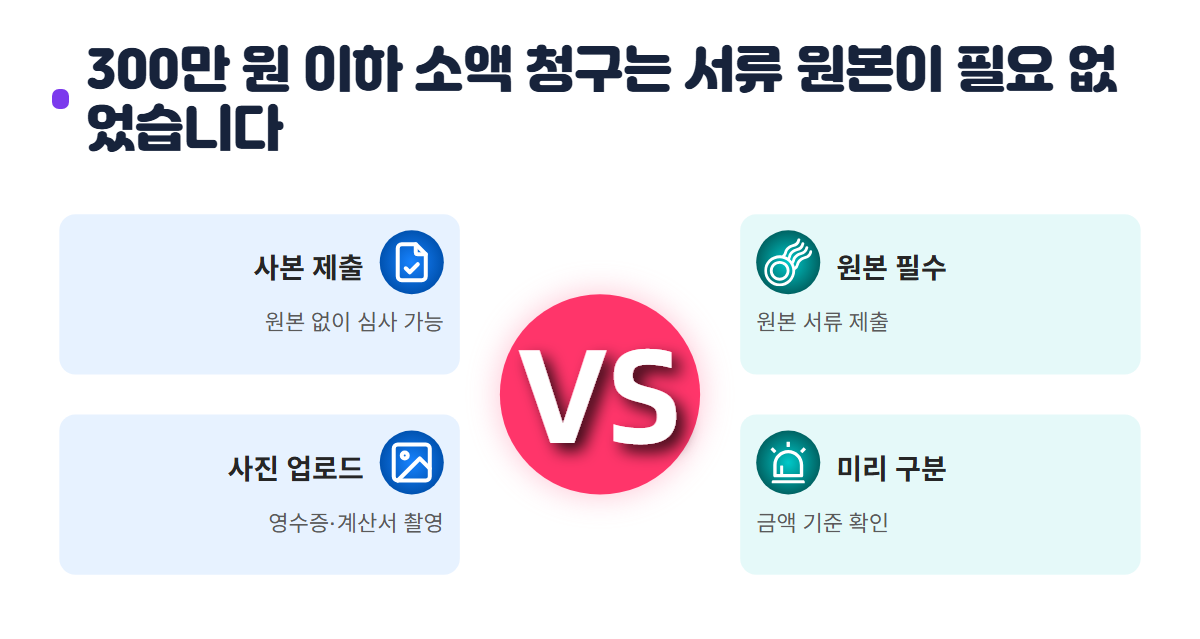
300만 원 이하 소액 청구는 서류 원본이 필요 없었습니다
예전에 보험금을 청구할 때는 무조건 병원에서 발행한 진단서나 서류 원본을 우편으로 보내야 한다고 생각했습니다. 하지만 직접 앱을 통해 청구해 보니 진료비 계산서나 영수증을 사진으로 촬영해 올리는 것만으로도 충분했습니다.
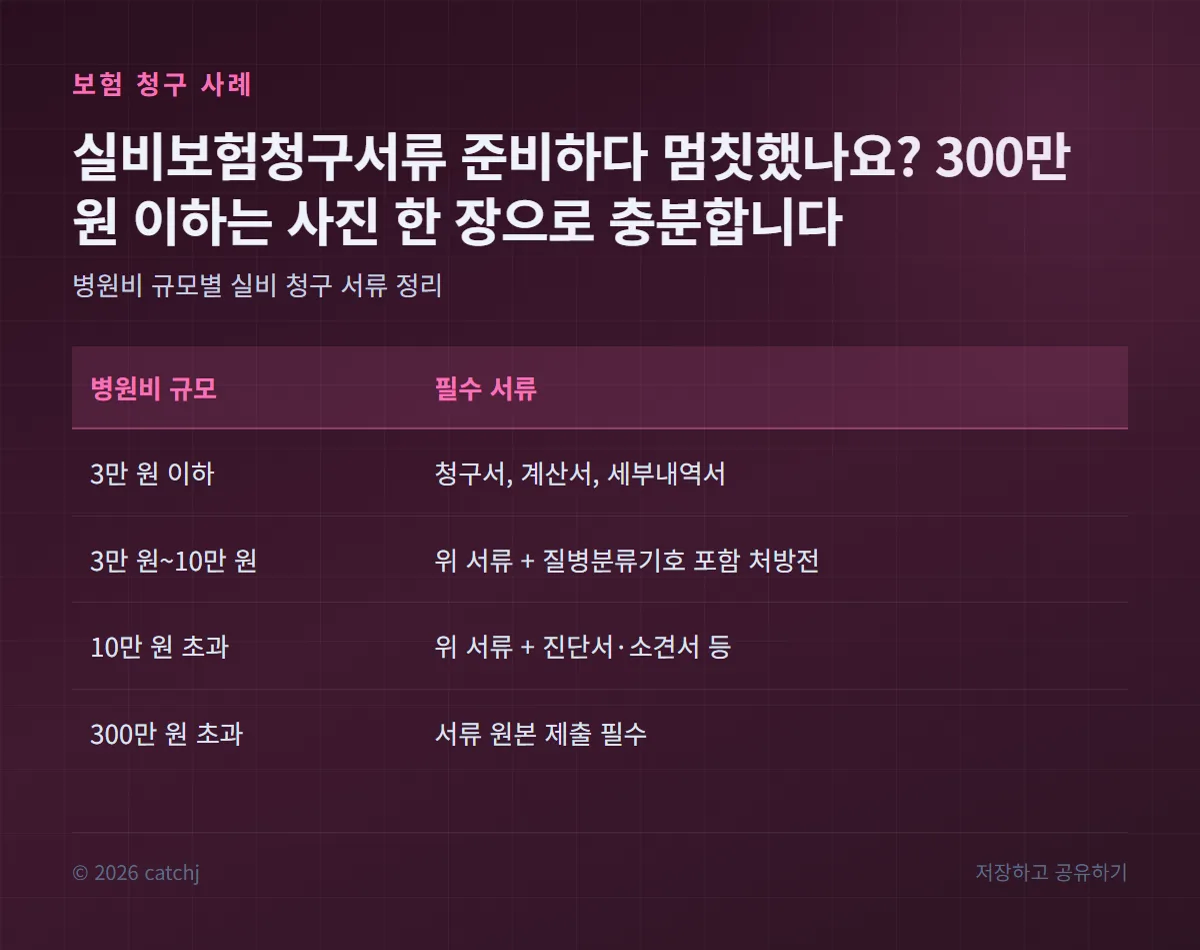
보험업계 공통 기준을 살펴보면 300만 원 이하의 소액 청구 시에는 원본 제출 없이 사본 제출로도 심사가 가능하도록 운영되고 있었습니다. 다만 300만 원을 초과하는 고액 청구 건이라면 반드시 원본 서류가 필요하니 이 점은 미리 구분해서 챙겨야 했습니다.
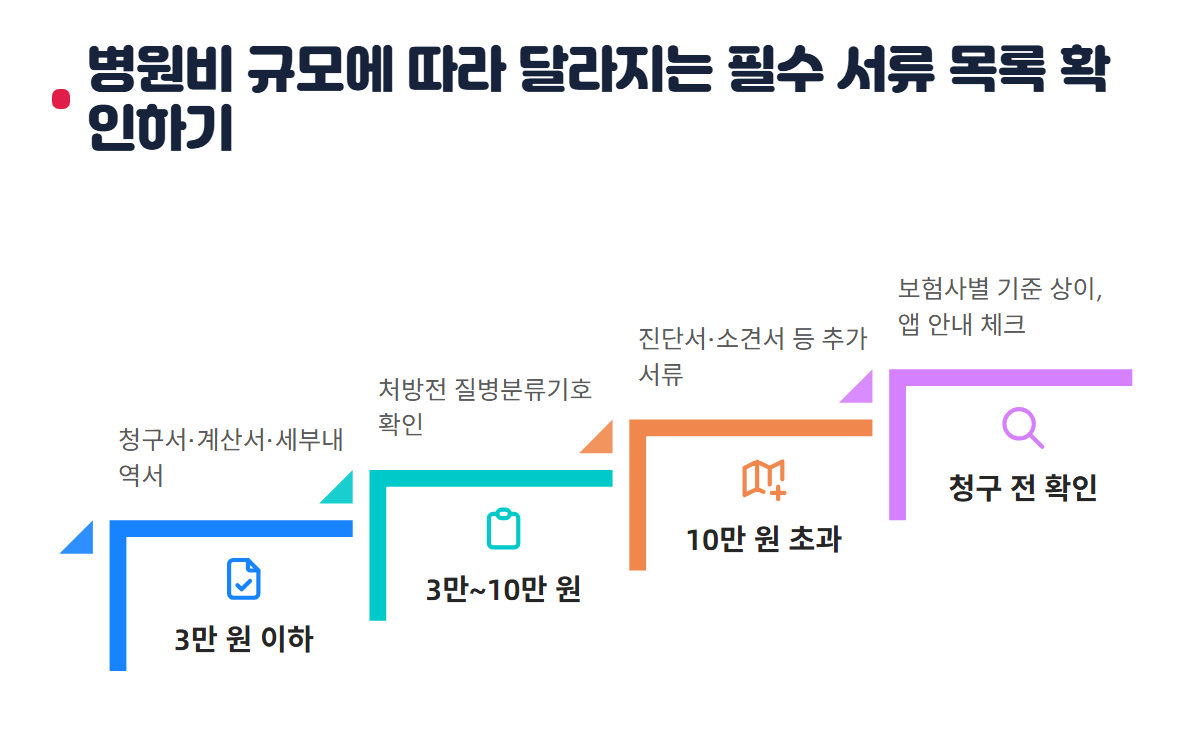
병원비 규모에 따라 달라지는 필수 서류 목록 확인하기
통원 치료비가 3만 원 이하일 때는 보험금 청구서와 진료비 계산서, 세부내역서 정도만 있어도 충분했습니다. 하지만 3만 원을 초과하고 10만 원 이하인 경우에는 처방전에 질병분류기호가 기재되어 있는지 확인해야 했습니다.
10만 원을 넘어가게 되면 진단서나 소견서, 혹은 진료병력확인서 등 질병분류기호가 명시된 추가 서류가 반드시 포함되어야 했습니다. 이런 세부 기준은 보험사마다 조금씩 다를 수 있어 청구 전 앱 내의 서류 안내 페이지를 한 번 더 체크하는 습관을 들였습니다.
실비보험 청구 시 공제금액 기준을 먼저 이해해야 했습니다
청구 서류만큼 중요한 것이 바로 내가 가입한 보험의 자기부담금 구조였습니다. 4세대 실손보험의 경우 급여는 20%, 비급여는 30% 중 큰 금액을 공제하고 지급되는 방식이었습니다.
반면 1~3세대 실손보험은 의원, 병원, 상급종합병원 등 의료기관의 종별에 따라 정해진 금액을 차등 공제했습니다. 내가 가입한 시기에 따라 약제비 공제 기준도 달랐기에 무작정 청구하기보다는 약관상의 자기부담금 조항을 먼저 읽어보는 것이 정확했습니다.
궁금한 점 정리
병원에서 대납한 병원비도 개인 실비 청구가 가능할까요?
실비보험은 실제 본인이 부담한 의료비를 보장하는 성격이 강하므로 대납 여부와 관계없이 본인의 이름으로 발행된 영수증과 세부내역서가 있다면 청구 가능 여부를 보험사에 문의해 보는 것이 좋습니다.사고 발생 후 3년이 지나면 정말 청구가 불가능할까요?
상법 및 보험약관상 보험금 청구권 소멸시효는 진료일로부터 3년입니다. 이 기간이 지나면 원칙적으로 청구권이 소멸하므로 기한을 넘기지 않도록 주의해야 합니다.
오늘 바로 스마트폰에 설치된 보험사 앱을 열어 최근 3년 내에 진료받고 아직 청구하지 않은 영수증이 있는지부터 찾아보시길 바랍니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.