보험금 청구 결과 문자를 받았는데 일부만 입금됐습니다.
"왜 이 항목은 안 나온 거죠?"라고 물어보니 약관상 지급사유 요건이 달랐습니다.
흔히 있는 상황인데, 통과와 부결을 가르는 지점을 확인해 보니 다섯 가지로 정리됐습니다.
고지의무와 지급사유가 1차 관문입니다
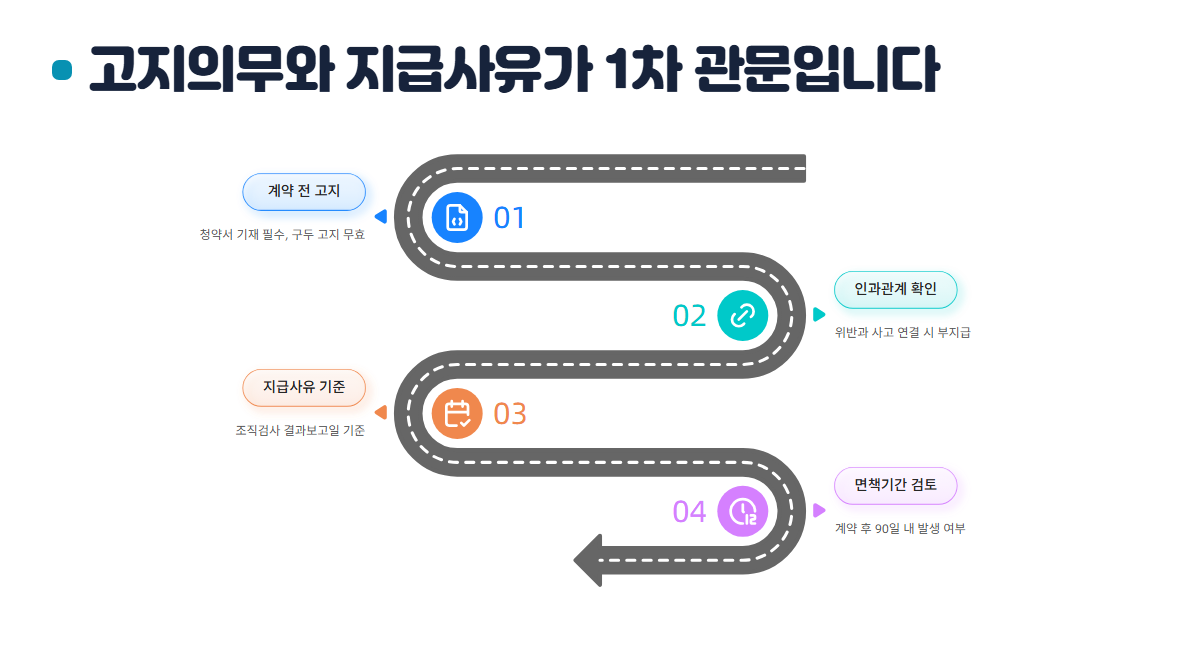
첫째는 계약 전 알릴의무입니다.
신장투석 경력을 설계사에게만 말하고 청약서에 안 쓴 가입자는 신부전증 발생 후 계약 해지와 함께 보험금 부지급이 정당하다는 판단을 받았습니다.
설계사는 고지수령권이 없어 구두 고지는 인정되지 않고, 위반 사실과 사고 간 인과관계가 없으면 보험금은 지급된다는 단서가 있습니다.
둘째는 지급사유 기준일입니다.
암 진단금은 진단서 발급일이 아니라 조직검사 결과보고일이 기준이라, 결과보고일이 면책기간인 계약 후 90일 안에 있으면 부지급됩니다.
치료의 실질과 서류가 2차 관문입니다
셋째는 치료 필요성입니다.
신경성형술을 받고 200만원을 청구한 가입자는 입원 필요성이 인정되지 않아 통원 한도인 약 30만원만 받았고, 도수치료 116회 지급 이력이 있던 가입자의 추가 32회 청구는 345만원 중 절반만 인정됐습니다.
넷째는 서류입니다.
통원 3만원 이하는 청구서와 영수증, 10만원 초과면 진단서나 확인서류가 붙고, 미비하면 반려가 아니라 추가 증빙 요구가 옵니다.
다섯째는 기간입니다.
청구권 소멸시효는 사고 발생 후 3년이고, 계약이 해지된 뒤엔 해지 효력을 다투는 절차가 관건입니다.
청구 전에 확인할 것을 정리하면 이렇습니다.
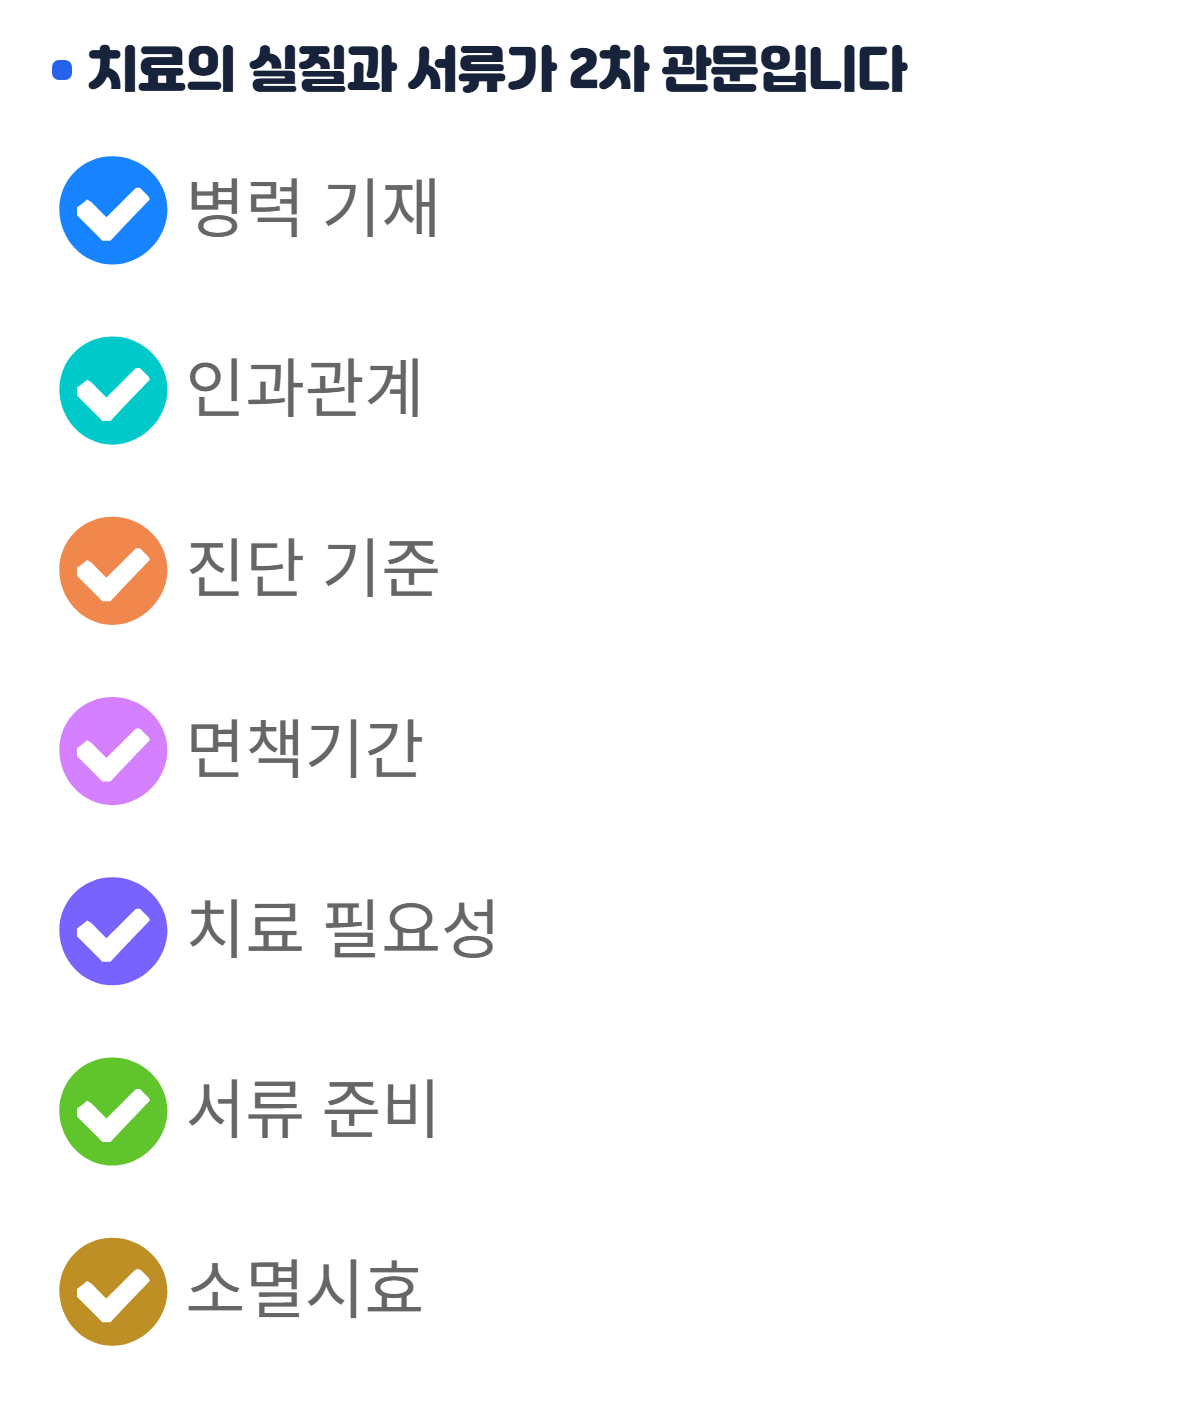
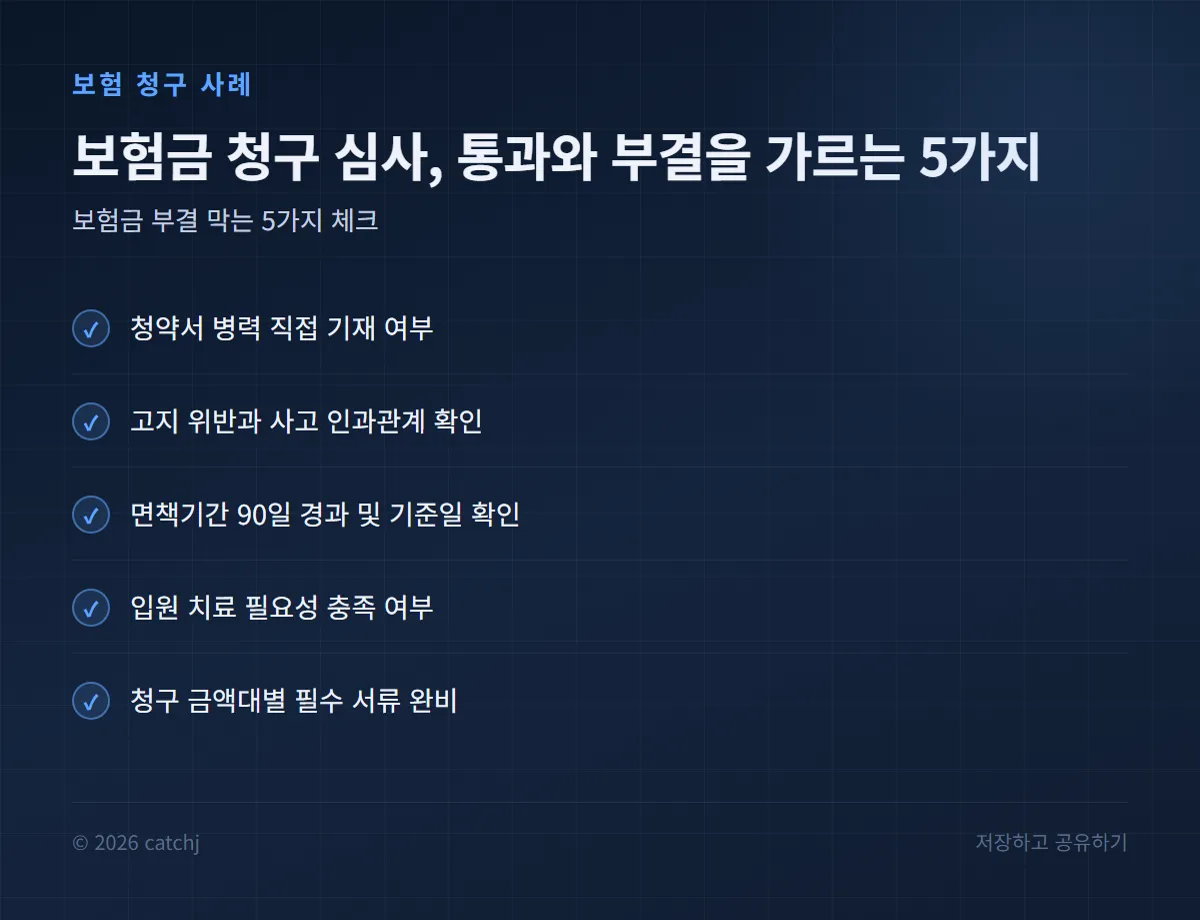
- 청약서 질문표에 병력을 직접 기재했는지
- 고지 위반과 이번 사고의 인과관계가 있는지
- 진단 기준일이 조직검사 결과보고일로 잡히는지
- 면책기간 90일이 지났는지
- 입원이 치료 필요성 기준을 충족하는지
- 청구 금액대에 맞는 서류를 갖췄는지
- 소멸시효 3년이 지나지 않았는지
궁금한 점 정리
Q. 고지 안 한 병력이 있어도 보험금이 나오나요?
위반 사실과 이번 사고의 인과관계가 없으면 보험금은 지급되지만, 계약 해지 자체는 가능합니다.
Q. 서류가 부족하면 바로 부결되나요?
아닙니다. 추가 증빙 요구가 오는 절차이고, 카드전표나 납입확인서는 증빙으로 인정되지 않습니다.
Q. 치료비를 많이 썼는데 일부만 나올 수 있나요?
치료 필요성·효과·호전 여부·횟수를 종합 평가해 반복 치료는 일부만 지급된 조정 사례가 있습니다.
정리하면, 부결은 고지의무·기준일·치료 필요성·서류·기간 다섯 곳에서 결정됩니다.
청구 전에 이 다섯 가지만 대조해 봐도 보완 가능한 부결을 상당히 줄일 수 있습니다.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.