당뇨 진단을 받으면 보험금이 자동으로 나올 줄 알았어요.
그런데 같은 당뇨 진단서라도 종이 위에 적힌 코드가 무엇이냐에 따라 받을 수 있는 담보가 갈린다는 걸 뒤늦게 알게 됐어요.
특히 합병증 관련 담보를 청구할 때 이 차이가 컸어요.
진단서 맨 위의 코드부터 확인해 봤어요
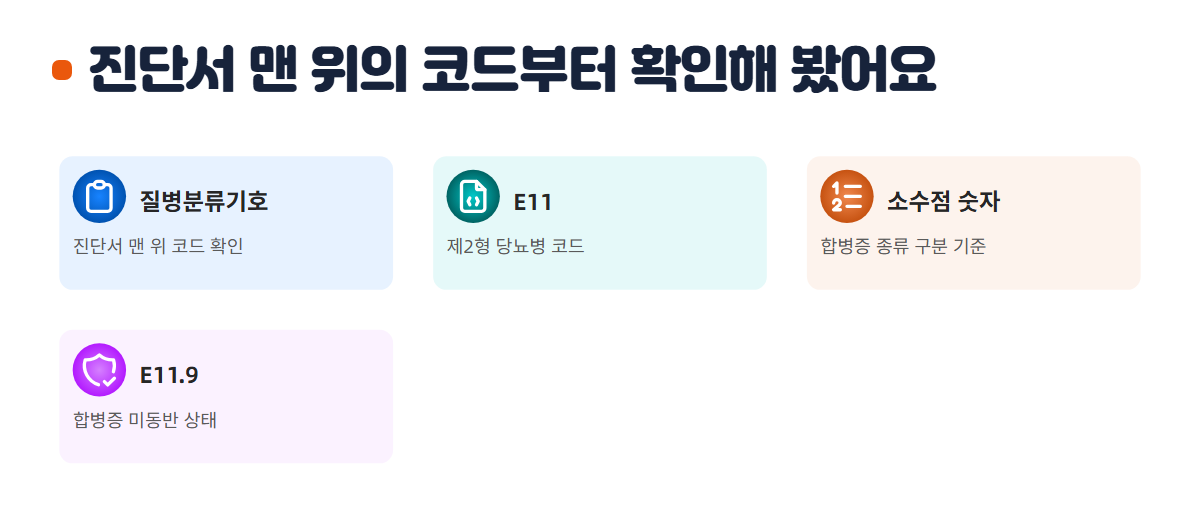
보험금 청구 전에 진단서 제일 위에 적힌 질병분류기호를 먼저 봤어요.
E11은 제2형 당뇨병을 뜻하는 코드였어요.
저는 당뇨면 다 같은 코드인 줄 알았는데, 소수점 뒤 숫자가 합병증 종류를 가르는 기준이더라고요.
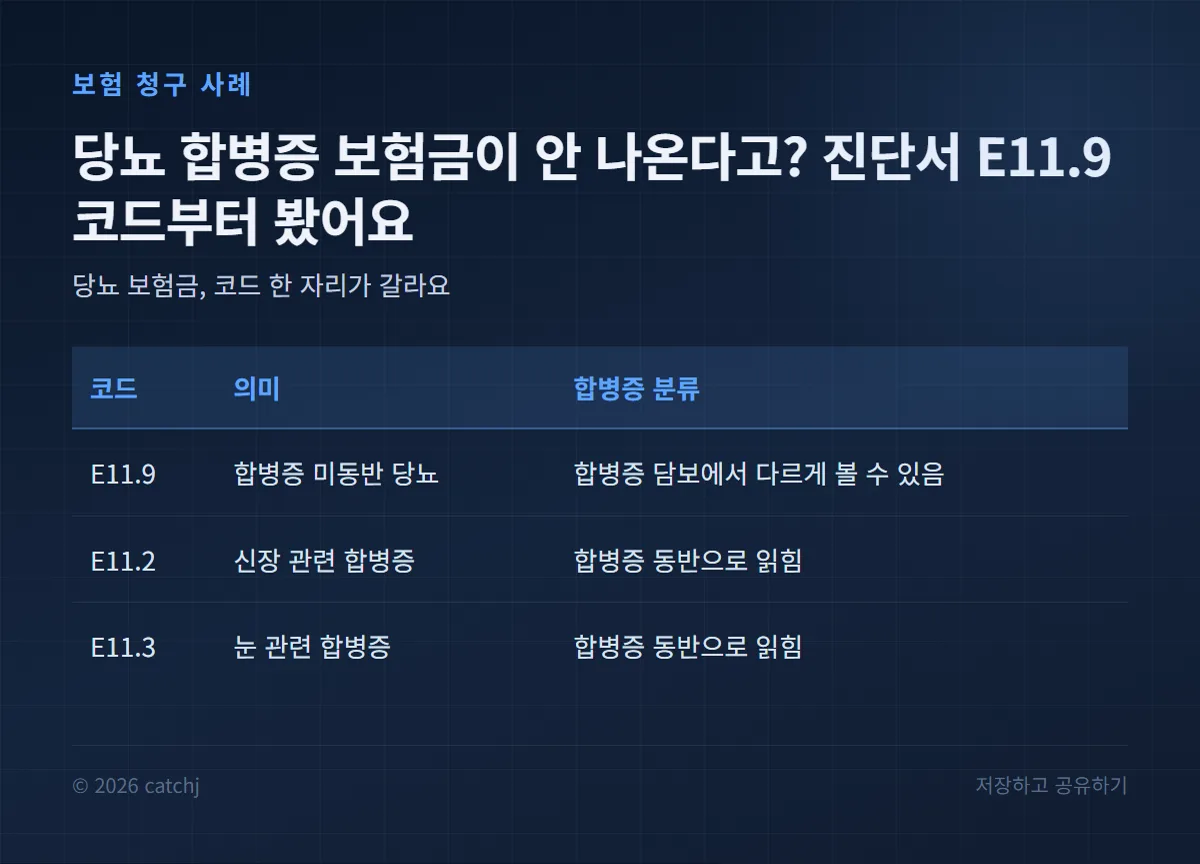
끝자리가 9로 끝나는 E11.9는 합병증을 동반하지 않은 상태로 분류되는 경우가 많았어요.
합병증 코드가 왜 관건인지 따져봤어요
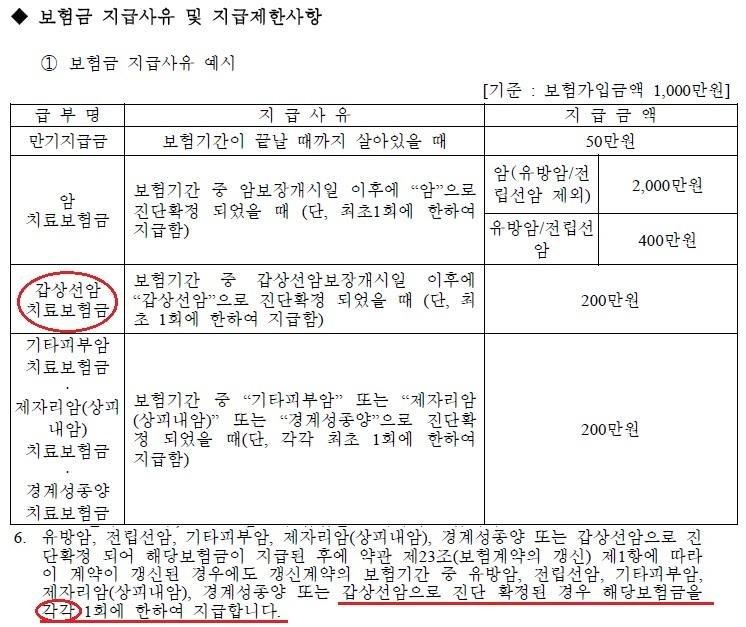
약관상 당뇨 합병증 담보는 망막, 신장, 신경 같은 특정 합병증 진단을 지급 조건으로 두는 경우가 있었어요.
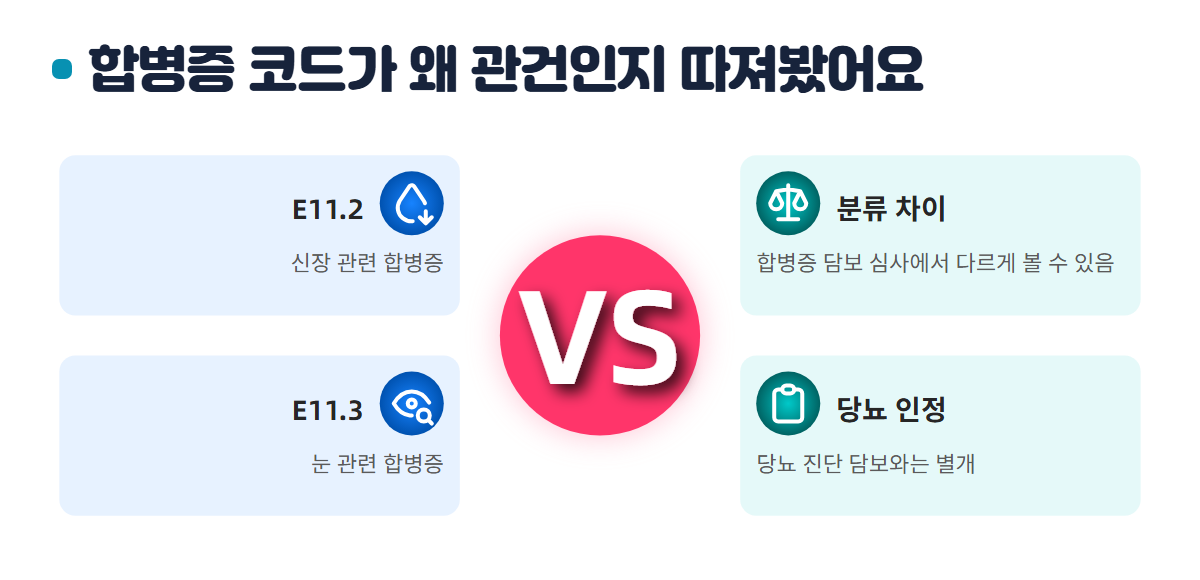
E11.2처럼 신장 관련, E11.3처럼 눈 관련 코드가 붙으면 합병증 동반으로 읽히는 구조였어요.
반대로 E11.9는 합병증이 확인되지 않은 상태로 분류될 수 있어서, 합병증 담보 심사에서는 다르게 볼 수 있다고 이해했어요.
다만 E11.9가 당뇨가 아니라는 뜻은 아니었어요.
당뇨 진단 자체에 대한 담보와 합병증에 대한 담보는 별개라는 점을 구분해서 봤어요.
실비 청구는 코드보다 치료 내용을 봤어요
실손 담보는 진단 코드보다 실제로 어떤 치료를 받았는지가 기준이 되는 경우가 많았어요.
혈당 조절을 위한 약제비나 검사비는 치료 내역과 영수증 중심으로 따로 정리했어요.
진단비성 담보는 코드가 갈림길이 되는 반면, 실비는 치료 사실이 중심이라서 서류를 나눠서 준비했어요.
궁금한 점 정리
진단서에 E11.9만 있으면 보험금이 아예 안 나오나요?
담보 종류에 따라 다른 것 같아요. 특정 합병증 진단을 요구하는 담보가 아니라면 코드가 쟁점이 안 될 수도 있어서, 제 약관의 지급 조건부터 확인했어요.
코드가 바뀔 수도 있나요?
진단 기재는 의료진 판단 영역이라 제가 임의로 요청할 부분은 아니었어요. 다만 추가 검사로 합병증이 확인되면 소견에 따라 진단서가 달라질 수 있으니 담당 의료진과 상담하는 게 순서라고 봤어요.
청구는 미뤄둬도 되나요?
보험금 청구에는 시효와 절차가 있어서 저는 진단 직후 약관의 청구 조건을 확인하는 쪽을 택했어요.
정리하면, 당뇨 진단비만 청구하는 분이라면 코드를 크게 걱정하지 않아도 됐어요.
반대로 합병증 담보를 기대하고 청구하는 분이라면 진단서의 코드가 갈림길이 될 수 있으니, 저처럼 코드와 약관 지급 조건을 먼저 맞춰보는 게 낫다고 느꼈어요.
※ 이 글은 정보 제공 목적입니다. 사례는 전형적 패턴을 재구성한 예시이며, 실제 보장은 약관·개인 조건에 따라 다릅니다. 특정 상품을 권유하지 않습니다.